

质子交换膜燃料电池相比其他类型的氢燃料电池具有能源转换效率高、工作温度适中、无噪音、无污染等特点,是目前最适宜应用于车载领域的燃料电池系统。
发展路径梳理
1. 政策脚步滋生新能源汽车大环境
2009—2014年早期阶段,主要为我国新能源汽车产业发展的推动期和探索期。其中2009年主要对节能和新能源汽车示范推广工作进行部署,形成了混合动力、纯电动和燃料电池三类新能源汽车动力系统技术平台和产学研合作研发体系;2010—2013年基本确定了以纯电驱动为汽车工业转型的主要战略取向,新能源示范推广基本扩大到全国所有城市;2014年审议通过了免征新能源汽车车辆购置税方案,提高了新能源汽车群众消费经济性。
2. 2014年起相关政策逐步重视燃料电池发展规划、重点指标
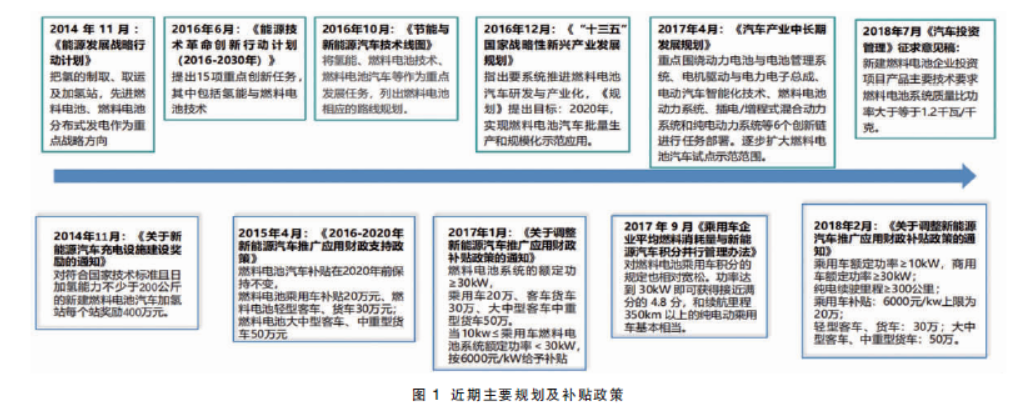
近年来,我国开始面临能源结构调整、完成减排承诺、改善空气质量的“拐点”,对氢能的开发与利用愈加重视,并逐步将氢能发展列入相关发展战略及产业政策中,燃料电池产业作为其主要载体也得到了政策的极大关注,近年来国家颁布了一系列规划、补贴和具体实行政策,详见图1。
3. 2018年燃料电池路径愈加明确,规划内容进入量化性阶段
2017—2018年,我国主要经济发达省市颁布的新能源相关政策中,呈现出以氢能及燃料电池为重点培育领域的相似性。其中,各省市新能源政策中涉及到氢能及燃料电池的重点任务、发展规划和重点指标也均呈现出了内容可量化现象,燃料电池路径愈加明确详,见表1。
表1 近期各省市燃料电池主要政策规划
省市 | 时间及政策 | 培育领域 | 规划内容 | 扶持措施 |
北京 | 2017年12月 《北京市加快科技创新培育新能源智能汽车产业的指导意见》 | 乘用车、电池堆 | 科学布局并适度超前推进燃料电池汽车。重点增强燃料电池电堆及系统、氢气循环泵、空压机 等零部件,高压储氢、液态储氢等的研发生产能力 | 适度超前推进研发和示范应用 |
上海 | 2017年9月 《上海市燃料电池汽车发展规划》2018年5月:《上海市燃料电池汽车推广应用财政补助方案》 | 燃料电池的研发及应用 | 近期目标(2017~2020年):培育氢能与燃料电池技术研发中心1个、燃料电池汽车检验检测中心1个,燃料电池汽车全产业链年产值突破150亿元。建设加氢站5~10座、乘用车示范区2个,运行规模达到3,000辆。中期目标(2021~2025年):形成完善的加氢配套基础设施建设,在公共交通和物流等领域批量投放燃料电池汽车 长期目标(2026~2030年):总体技术接近国际先进,产业化全面成熟,私人用户实现进一步增长 | 燃料电池汽车按照中央财政补助1:0.5给予上海市财政补助。燃料电 池系统达到额定功率不低于驱动电机额定功率的50%,或不小于60kw的,按照中央财政补助1:1给予上海市财政补助 |
武汉 | 2018年1月 《氢能产业发展规划方案》 2018年3月 《武汉经济技术开发区(汉南区)加氢站审批及管理办法》 | 加氢站、燃料电池汽车推广 | 2018~2020年:建设国内领先的氢能产业园,聚集超过100家燃料电池汽车产业链相关企业,燃料电池汽车全产业链年产值超过100亿元;建设5~20座加氢站,燃料电池公交车、通勤车、物流车等示范运行规模达到2,000~3,000辆。 | 建设氢能产业园;氢能燃料电池示范应用;制定了加氢站审批及监管地方管理办法 |
苏州 | 2018年3月 《氢能产业发展指导意见(试行)》 | 加氢站、燃料电池汽车推广 | 到2020年,氢能产业链年产值突破100亿元,建成加氢站近10座;到2025年,氢能产业链年产值突破500亿元,建成加氢站近40座,公交车、物流车、市政环卫车和乘用车运行规模达10,000辆 | 公交车、物流车、市政环卫车和乘用车批量投放 |
佛山 | 2015年5月 《佛山市南海区新能源汽车产业发展规划(2015—2025年)》 | 燃料电池汽车推广 | 佛山:到2025年,南海区推广燃料电池叉车5,000辆,燃料电池乘用车10,000辆,燃料电池客车5,000辆 | - |
东莞 | 2017年4月 筹建氢能源装备项目规划 | 产业园,乘用车、客车和叉车 | 东莞:建设首个完整的集氢能源科研、技术、产品、平台、为一体的产业基地 | - |
广州 | 2018年6月 《关于征求广州市推动新能源汽车发展若干政策公众意见的通知》 | 乘用车 | 除燃料电池汽车按照不超过国补1:1的比例给予地补外,纯电动汽车、插电式混合动力汽车按照国补1:0.5的比例给予地补,且国补和地补资金总额最高不超过车辆销售价格(国补+地补+消费者支付金额)的60% | 给予购买乘用车的消费者购置补贴 |
广东省 | 2018年6月 《关于加快新能源汽车产业创新发展的意见》 | 公交车 | 地补资金中30%用于支持氢燃料电池汽车推广应用;推进产业链相关技术研发,基础设施建设,标准体系建设,人才队伍建设等 | 全力推进公交电动化 |
张家口 | 2017年12月 《氢能源示范城市发展规划》 | 氢气制备及燃料电池车的示范应用 | 建设京张奥运氢能高速公路以及多个风光电氢综合能源利用示范项目,今年启动百辆氢燃料电池客车示范运营,逐步实现19个区县加氢站全覆盖,公交车全部实现氢燃料电池化发展。依托2020年冬奥会,全面推进风电制氢、燃料电池车辆用氢相关工作 | 加快布局氢能产业,有效规划张家口市氢能发展战略 |
江苏如皋 | 2016年8月 《如皋十三五新能源汽车规划》 | 氢气制存储技术、大巴车 | 建设“氢经济示范城市”,重点突出制氢技术、氢气存储和加注技术、氢燃料大巴及燃料电池热电联供等氢能应用的示范引领 | - |
市场机会剖析
在氢燃料电池产业链中,上游是氢气的制取、运输和储藏,在加氢站对氢燃料电池系统进行氢气的加注;中游是电堆等关键零部件的生产,将电堆和配件两大部分进行集成,形成氢燃料电池系统;在下游应用层面,主要有交通运输、便携式电源和固定式电源3个方向。
1. 上游氢能及基础设施
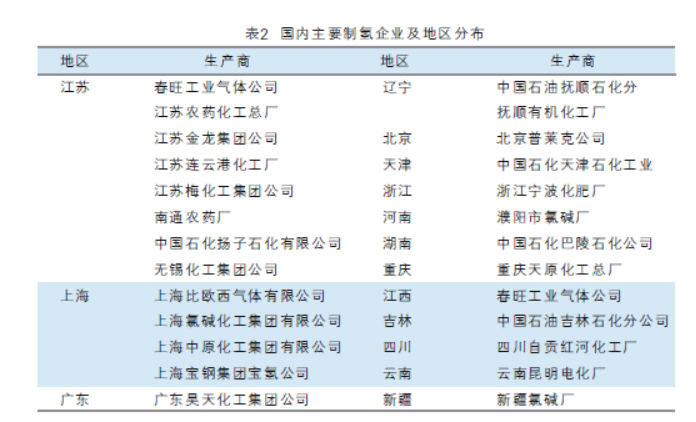
目前国内制氢企业整体数量不多,从地域特征看,东部沿海多内陆少,其中以江苏、上海、广东、北京等省市的企业最为集中,共占全国制氢企业数量的60%左右,当前国内主要制氢企业及地区分布见表2。
储氢方面,目前国内主要使用高压储氢,储氢瓶以35MPa为主,并向70MPa过渡。国内车用储氢容器主要使用金属内衬纤维缠绕储氢瓶(Ⅲ型)以35MPa为主,也在向70MPa过渡,而国际上以(Ⅳ型)为主,丰田等企业制造的70MPa储氢瓶已经量产。目前,国内在运营的加氢站16座、在建30座。截至2018年12月,国内在运营加氢站共16座,其中固定站9座、撬装站7座、拆除2座;在建加氢站共30座,集中在中南部及沿海地区,仍以上海和广州为中心建设。
2. 中游4个核心材料
催化剂材料成本将成为燃料电池商业化关键制约
质子交换膜燃料电池商业化进程中的主要阻碍之一是价格高昂的贵金属催化剂,目前铂载量已大幅下降,超低铂或无铂(PGM-free)成为未来研究重点。燃料电池零部件的成本主要来源于原材料与加工费用,美国Strategic Analysis公司发布的报告显示,在目前技术水平下,加工成本主导的部件(如质子交换膜、气体扩散层)的成本可通过规模化生产来降低,但材料成本占主导的催化剂难以通过量产来降低成本。因此,减少铂的使用量才是降低催化剂成本的有效途径,探索低铂或非铂系催化剂一直是该领域的研究重点。PEMFC燃料电池的阳极和阴极都使用铂催化剂,为促进氢氧化反应,阳极使用碳载纯铂催化剂,考虑到阳极燃料存在CO杂质,易引起铂中毒,也往往会使用铂钌合金催化剂,目前阴极铂载量需要比阳极多6~10倍,主要原因在于阴极氧的还原速度很慢。因此,降低燃料电池铂载量的主要任务是降低阴极铂载量,目前主要集中在提高还原催化剂的活性以及降低氧气的传质阻力两方面。
未来低成本复合材料双极板或成市场主流
氢燃料电池的双极板材料有石墨、金属和复合材料三类,三者相比各有优势:石墨双极板导电、导热性好,耐腐蚀性强,但制作周期长、抗压性差、成本高;金属双极板抗压性高、导热性能好、成本较低,但耐腐蚀性差;复合材料双极板兼具石墨材料的耐腐蚀性和金属材料的高强度特性,但需要向低成本化方向发展。
复合双极板是以薄层金属板或其他高强度导电板作为分隔板,以注塑或焙烧法制备的有孔薄碳板或石墨板作为流场板。复合双极板结合了石墨双极板和金属双极板的双重优点,具有体积小、强度高、抗腐蚀性能好等优点,能显著提高燃料电池组的体积比功率和质量比功率,是双极板的发展趋势之一,但目前的制作成本较高、导电性和机械性能也有待提升。
国外质子交换膜已经大规模商业化,国内部分企业已取得突破
质子交换膜(PEM)作为燃料电池的核心材料,其性能的高低直接影响燃料电池的稳定性和耐久性。PEM按氟含量分为4类,美国、加拿大、日本和英国在4类PEM的研究上均处于国际领先水平。国内东岳集团量产的DF系列产品电导率等性能超过Nafion系列膜,众研究机构在复合膜领域也取得一定成就,其中天津大学的复合膜质子传导率比纯Nafion膜高一个数量级;上海交通大学研发的燃料电池质子交换膜在保持高性能的前提下,使用寿命长达6000小时以上;电子科技大学研发的燃料电池质子交换膜,其质子传导率是杜邦Nafion N117质子交换膜的1.78倍,而成本在杜邦质子交换膜的1/10左右。
扩散层碳纸技术被国外少数厂商寡头垄断,国内技术尚未成熟、提升空间大
从全球来看,气体扩散层材料碳纸、碳布的供需已形成一个寡头垄断局面,目前全球的碳纸、碳布材料供应商仅有日本Toray、加拿大Ballard及德国SGL三家。
日本TORAY从2010年起产品售价提高了15%,如40X40cm规格产品售价从78USD/PCS提至 91USD/PCS,其必须供应给波音公司的碳纤产品已占据其绝大部分产能,到2012年,该企业几乎停止出口燃料电池组件(碳纸、碳布)至其他国家。德国SGL的原材料由日本三菱供应,但供给在逐渐减少;而 加拿大Ballard的产品仅供应给汽车业界的合约商。
国内研究扩散层碳纸的机构和企业较多,如大连化物所、中国科技大学等,但研究时间较短,技术难题尚未攻克,目前可查专利仅有1个。
3. 下游应用领域
2018年燃料电池需求量增长明显,车企市场格局尚未形成
2018年国内车载燃料电池需求量进一步增加,平均车载电池功率有所增加。根据数据统计,2018年国内车载氢燃料电池需求量为50.91MW,增速约为54.27%,相较于2017年33MW的需求量和40.43%的增速均有所增加。从平均燃料电池功率上来看,2018年燃料电池的平均功率为33.34kW,比2017年的25.94kW有所增加。氢燃料电池汽车车型上来看,2018年主要新能源客车占比约为93%,氢燃料电池专用车占比约7%。
目前,国内主要的氢燃料电池车生产企业有飞驰、福田、宇通、东风、青年客车、中植客车等。从2018年1—9月数据来看,飞驰和福田的装机量相对较多,合计约占市场的74%,其次分别是宇通、东风、青年客车。但是,现阶段氢燃料电池汽车出货量整体较少,市场格局并未形成。
前期政策主推市场需求增长,已初步量化未来十年发展规模
2016年政府发布的《节能与新能源技术路线图》中,对氢燃料电池汽车的发展进行了明确的规划。其中明确表示,到2020年,氢燃料电池汽车在特定地区的公共服务领域用车应该达到5000辆的规模;到2025年,逐步推广至城市私人用车、公共服务领域用车规模达到50000万辆。
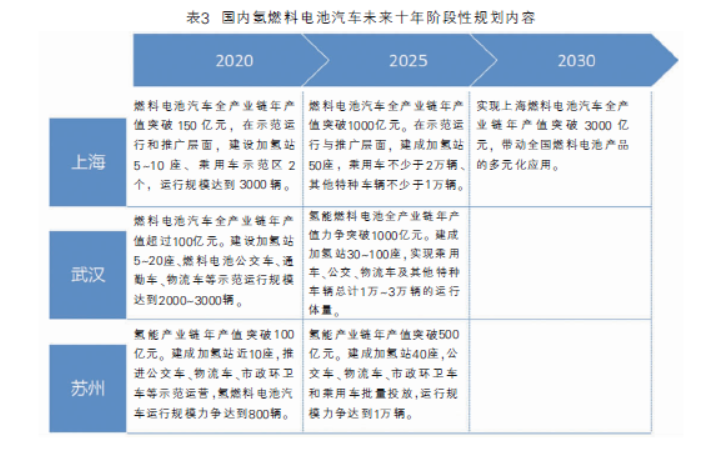
同时,上海、武汉、江苏等地区已出台相应的规划政策,对氢燃料电池汽车发展进行了明确的规划,详见表3。到2020年,上海规划建设氢燃料电池乘用车示范区2个,运行规模达到3000辆;武汉规划燃料电池公交车、物流车、通勤车等示范运行规模达到2000~3000辆;苏州规划氢燃料电池示范运行达到800辆的规模。仅这3个城市规划的示范运行规模已经接近7000辆。从燃料电池政策规划来看,未来产品下线将进一步加快,市场化步伐有望提高,将为行业内的项目投资者、工程公司和设计单位、技术和设备供应商带来了巨大市场机遇。
国内车载燃料电池性能距乘用车需求仍有差距
目前,国内的车载燃料电池市场仍以商用车市场为主,这主要是由于国内的燃料电池的功率、使用寿命可基本满足商业化需要,但是在体积功率比这个指标上,据国际先进水平仍有差距。
从电堆功率上看,国内燃料电池商用车燃料电池的平均功率为33.34kW,根据补贴要求,燃料电池的额定功率占比应在30%以上。因此,国内燃料电池商用车的驱动功率在90~100kW基本可满足商用车的基本需要。
从电堆的使用寿命上来看,由于客车和专用车能够有更多的空间,且目前燃料电池商用车的最大车速通常在70公里/小时以内,运行工况稍好于乘用车。燃料电池的耐久性相对较好,通常在10000~15000小时。若按照每天6~8小时的运营时间计算,其运行寿命可达到5~7年,基本满足市场需求。
从功率体积密度比上来看,国内所采用的燃料电池功率体积比通常在1.1~1.5kW/L。例如新源动力自主研发的HYMOD 300型车载燃料电池电堆目前的功率体积比为1.13kW/L,主要应用在上汽荣威750、上汽大通FCV80等车型上。该指标与国外应用在乘用车上的燃料电池电堆相比仍有差距。
未来发展趋势
1.全球燃料电池汽车市场推广量仍将保持逐年增加态势
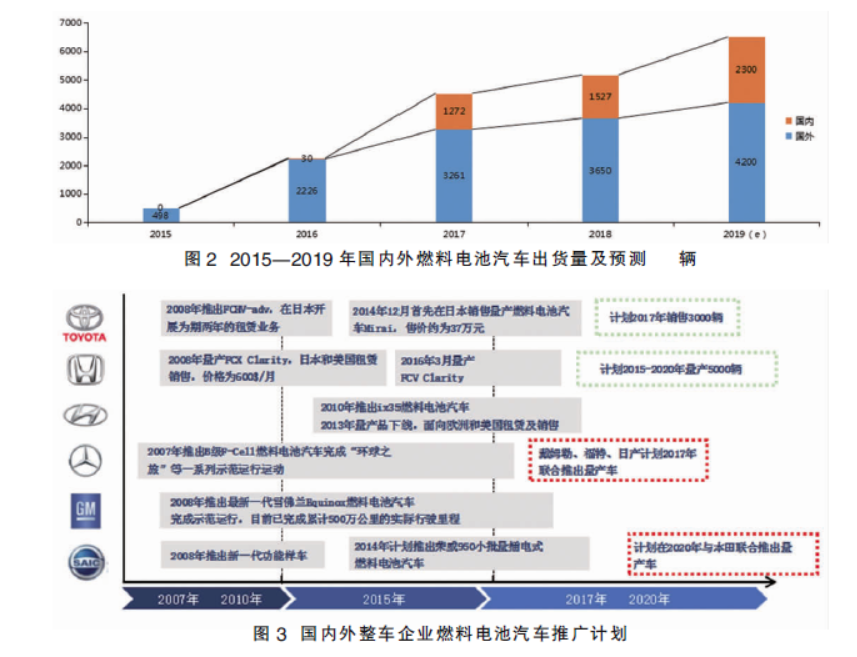
2018年全球燃料电池汽车销量为5177辆,同比增长14.21%,国外市场主要以美国、加拿大、日本和韩国为主,主要为丰田、本田、现代等燃料电池乘用车为主;国内燃料电池汽车商用车示范推广加速,2018年全年国内燃料电池汽车出货量达1527辆,同比增长了20.05%。随着纯电动商用车补贴政策快速退坡,继2017年开始燃料电池商用车型申报加速,预计未来几年国内燃料电池商用车将保持快速发展。2015—2019年国内外燃料电池汽车出货量及预测见图2。
2. 国内燃料电池汽车2030年将大规模推广应用
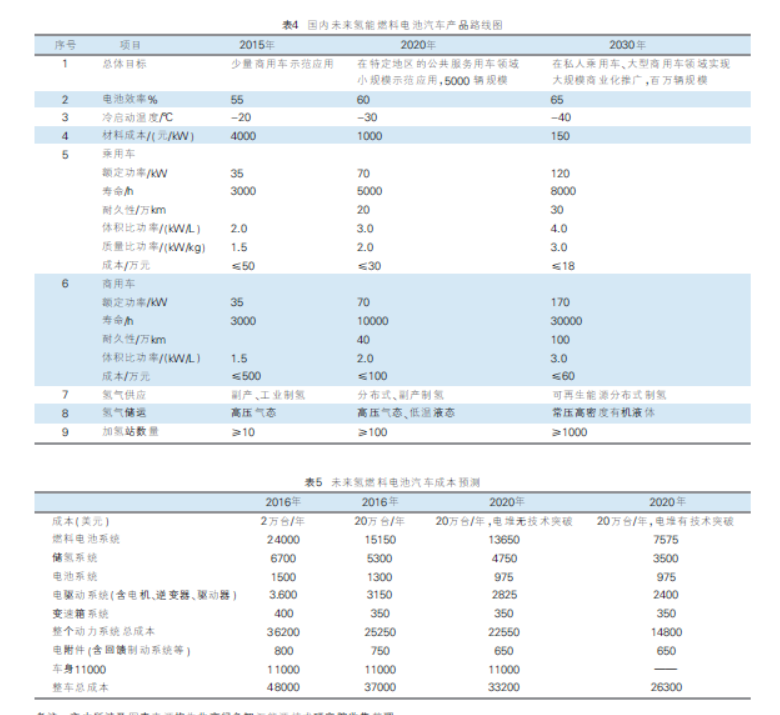
2016 年10月,工信部委托中国汽车工程学会牵头完成的《节能与新能源汽车技术路线图》正式发布,提出的氢能燃料电池汽车产品路线为:①近期以小功率燃料电池与大容量动力电池的动力构型为技术特征,实现燃料电池汽车在特定地区的公共服务用车领域万辆规模示范应用;②中期以大功率燃料电池与中等容量动力电池的“电电混合”为特征,实现燃料电池汽车的较大区域十万辆规模批量应用;③远期以全功率燃料电池为动力特征,在私人乘用车、大型商用车领域实现百万辆规模的商业推广;以可再生能源为主的氢能供应体系建设与规模扩大支撑燃料电池汽车规模化发展。国内未来氢能燃料电池汽车产品路线图见表4。
2016年,国家发改委和能源局印发《能源技术革命创新行动计划(2016—2030年)》,明确了氢能与燃料电池技术创新目标与路线。技术创新重点在氢的制取、储运及加氢站、先进燃料电池及燃料电池分布式发电。总体目标是到2020年,实现燃料电池和氢能的示范运行;2030年实现大规模推广应用;2050年实现普及应用。具体目标是到2030年:①实现工业和交通部门的革命性减排,并推动战略性新兴产业发展;突破制氢关键技术;开展新一代煤催化气化制氢和甲烷重整/部分氧化制氢技术。②电池寿命超过5000h,实现数十立方米/小时的可再生能源电解水制氢示范和推广应用;实现可再生能源大规模制氢、存储、运输、应用一体化,实现加氢站现场储氢、制氢模式的标准化和推广应用。③接近质子膜燃料电池操作温度、储氢容量高于5%的储氢材料技术,实现长距离、大规模液态氢储存与运输技术。④PEMFC 电源系统额定输出功率50~100kW,系统比能量≥300Wh/kg,使用寿命5000h以上,其中电堆比功率≥3kW/L。⑤MFC电源系统额定输出功率为5~10kW,系统比能量≥345Wh/kg,使用寿命3000h以上。⑥PEMFC系统使用寿命10000h以上、SOFC系统使用寿命40000h以上、MeAFC系统使用寿命10000h以上,实现千瓦至百千瓦级PEMFC系统推广应用;实现百千瓦至兆瓦级SOFC发电分布式能源系统示范应用,发电效率60%以上;实现MeAFc系统示范运行或规模应用。2009 年,中国科学院颁布《中国至2050年能科技发展路线图》,提出我国氢燃料电池汽车不同时间节点的科技目标是:2020年,燃料电池汽车达到小规模商业化阶段,产量达到当年汽车产量的1%;2035 年,燃料电池汽车达到商业化推广应用阶段,产量达到当年汽车产量的5%~8%,总燃料电池汽车保有量达1000万辆;2050年,燃料电池汽车处于商业化推广应用阶段,产量达到当年汽车产量的1/3,总燃料电池汽车保有量超过5000万辆。
依以上相关政策,调查分析后初步预测,我国燃料电池汽车2030年将实现大规模推广应用,2050年将实现普及应用。
3. 燃料电池车确定“电电混合”动力系统技术路线
目前国外燃料电池乘用车整车性能已基本满足商业化需要;未来5年主流车企将推出量产版燃料电池车型,产业化进一步加速。目前国内燃料电池客车部分性能接近国外水平,但耐久性指标仍待提升;国内燃料电池乘用车性能较国外差距较大,电堆技术突破是关键。我国《节能与新能源汽车技术路线图》明确未来十年国内新能源汽车以FCV技术路线为主;燃料电池与纯电动汽车为并存互补关系;基于纯电动平台,走“电电混合”动力系统技术路线。国内外整车企业燃料电池汽车推广计划见图3。
4. 未来车载燃料电池成本不超8千美元
随着氢燃料电池技术的逐步进步,100kW电堆铂用量下降;示范应用规模进一步增长,燃料电池开始批量化生产,车载燃料电池的成本将逐年下降。根据预测,到2020年,在年生产量20万辆的条件下,燃料电池轿车成本将低于3万美元,按照现有汇率6.8元计算,折合人民币20.4万元,详见表5。考虑到补贴等因素影响,届时氢燃料电池汽车的售价或低于现有其他类型新能源汽车的售价,将具有较强的市场竞争力。