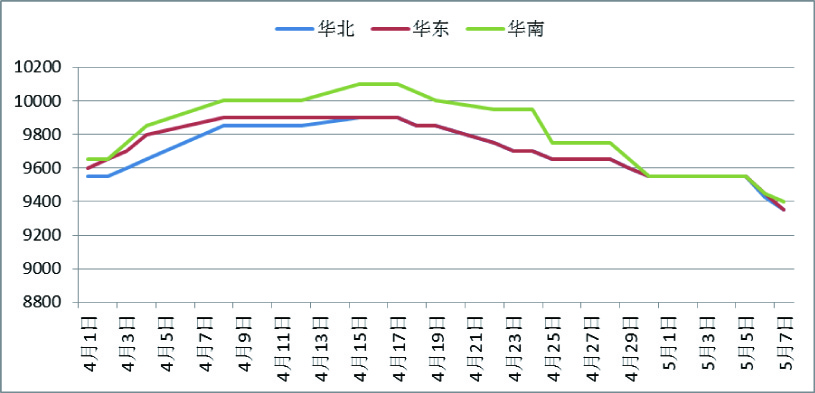
4月丙烯酸丁酯呈现先涨后跌局面。3月底开始化工行业意外频发,丙烯酸丁酯开工也受到间接影响,开工率急转下降,导致丙烯酸丁酯供应量明显减少,以此为契机,国内丙烯酸丁酯厂家积极拉涨,贸易商快速跟进,市场低价难寻,多家丁酯厂家封盘惜售,4月初市场上涨明显,中旬市场涨至9900~10200元/吨,经历一波集中采购后,提前备货消耗了后续的现货需求,因此市场进行僵持整理,下旬开始市场进行下行通道,月底跌入9600~9900元/吨。进入5月份,原料丙烯、丁醇进行盘整,5月份丁酯开工率提升,丁酯继续下行。
2019年4月初到2019年5月上旬华北地区4月初9400~9700元/吨,5月上旬9300~9400元/吨,下降100元/吨;华南地区4月初9600~9700元/吨,5月上旬9300~9500元/吨,下降300元/吨;华东地区4月初9500~9700元/吨,5月上旬降至9300~9400元/吨,下降200元/吨。
后市分析
预计5月份丙烯酸丁酯稳中向下。影响主要因素:①国际原油:预计5月份国内原油呈现冲高后回落局面。②原料丙烯:预计5月份丙烯呈现盘整,大庆中蓝、锦州石化装置停车,而吉神环氧丙烷开车,东北外销量减少,华北PDH装置5月中旬检修。5月份丁醇呈现弱势,丁醇行业集中停车检修现象将消退,未来供应水平快速恢复,整体供需压力提升。③江苏裕廊、南通万洲、山东宏信、吉林石化、兰州石化、江门谦信、福建滨海装置处于停车中,5月份预计丁酯装置整体开工率65%。④预计5月份丙烯酸乳液的开工率不会有太大变化,胶带母卷若新订单情况持续不振,则可能维持50%开工水平。