

作为全球氯碱大国,我国烧碱产量2018年达到3420万吨,同时副产大量氢气,如何对这些氢气进行高值化利用最近几年颇受关注。然而,如何将其与企业耗氯产品配套,以及与新能源产业耦合仍然需要进一步探索。
国内氢能利用现状
氢能具有来源多样、洁净环保、可储存和可再生等特点,可以同时满足资源、环境和可持续发展的要求,是一种理想的能源,被认为是新世纪的重要二次能源。氯化钠电解制取氯气和烧碱的同时联产氢气,氢气既是清洁高效能源,又是有机精细化工合成的良好还原剂。工业氢气应用广泛,近年来,氢气市场被不断开发。
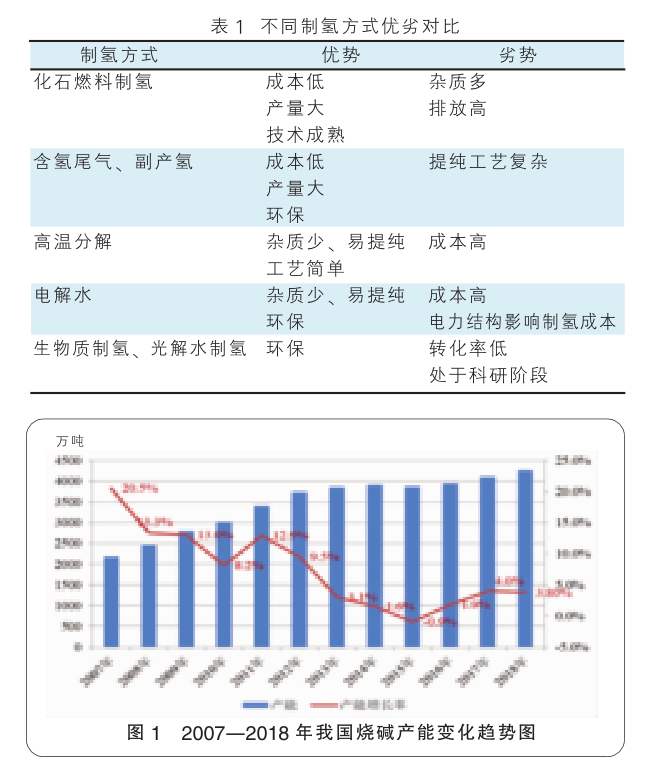
目前我国的制氢方法主要有:化石燃料制氢(石油制氢、煤制氢、天然气制氢等),含氢尾气副产氢回收(氯碱副产氢、焦炉气、合成氨驰放气等),高温分解制氢(甲醇裂解、氨分解等),电解水制氢(传统电能电解水,利用太阳能、风能、水能、核能、海洋能、地热等电解水制氢),以及其他方式制氢(生物质制氢、光解水等)。不同制氢方式的优劣对比见表1。
氯碱氢气利用率超过80%
氯碱装置副产氢气的纯度在98.5%~99.5%,主要用于合成氯化氢以及氢能锅炉燃烧,若要应用在氢内燃机车或氢能电池行业,则需要进一步提纯至99.999%以上。
我国氯碱行业主导产品烧碱产能从2000年开始历经10年多的高速增长后,发展逐渐趋于平稳。从2013年起,行业开始了市场化的去过剩产能进程。2000—2012年,我国烧碱产能年均增长率为13.7%。2013年至今,烧碱产能增速出现大幅回落,截至2018年底,全国烧碱企业161家,总产能为4259万吨。
从近10年来烧碱行业的开工情况分析,2008年之前,我国烧碱供不应求,产能和产量增长迅速,开工率也保持较高水平。此后,由于经济危机的影响以及过剩产能的出现,烧碱行业开工率有所降低,2009年及2010年行业装置利用率最低,整体开工率低至70%以下。最近两年,由于退出产能增多,产能增速放缓,开工情况好转,行业整体开工率保持在80%左右,2016—2018年国内烧碱行业开工率保持在82%~83%。2007—2018年我国烧碱产能及开工率变化见图1。
2018年,我国烧碱主产区依旧为华北、华东及西北三个地区,其产量所占比例近80%。其中,华北及西北地区烧碱产量占比较上年均出现小幅上涨,华东地区则由于环保检查限产等原因,烧碱产量占比较上年出现回落,西北地区产量近几年首次超过华东地区。华南、西南及东北地区烧碱产量占比相对较低,在3%~5%之间。
2018年我国烧碱产量为3420万吨,据此推算,国内联产氢气产量为85.5万吨。氯碱企业几乎全部配套有盐酸装置,并且西北等绝大多数的氯碱企业配套建设了PVC装置,需要进行氯化氢气体的合成利用。近两年,随着国家鼓励推行清洁能源利用,企业越来越重视副产氢气的利用开发。调查发现,行业内氢气整体利用率在80%以上。这也就意味着,2018年按照85.5万吨的氢气产生量计,除现有用途外,可再开发的氢气现有容量约17.1万吨,折算标方为19.1亿标方。
氯碱行业的氢气开发利用,一方面和烧碱产能、产量大的地区有着密切关系;另一方面,烧碱和PVC是氯碱行业的两大主导产品,其配套程度越高的地区,自用量越大,在现有基础上的副氢就会越少。
氯碱行业氢气利用的几种形式
氯碱行业最基础的氢气利用是用于生产PVC或糊树脂及合成盐酸。除此之外,最近两年,氢能利用则集中为投资燃氢锅炉、建设氢气充装站等,较为先进的项目是投资建设氢能电站。除西北、东北地区外,中国氯碱工业协会选取了国内各地区具有代表性的近70家氯碱企业进行了联产氢气使用情况的调研,其特点归纳如下:
一是企业自用。这种形式在业内较为常见,除合成氯化氢进行PVC的生产外,多是以耗氢产品的形式出现,如双氧水、合成盐酸、环已胺等。另外则是配套燃氢锅炉提供蒸汽。燃氢锅炉是以氯碱企业生产过程中富余的氢气作为炉体燃料,遇空气燃烧后高温烟气与纯水经过热交换形成蒸汽,供生产加热使用。热能主要用于烧碱蒸发或者盐水加热、采暖用汽,既利用了氢气资源,又降低了生产成本。
二是氢气外售。外售形式又分为管道输送、灌装钢瓶或鱼雷车。对于氢气的管道销售,通常是和园区内的下游企业达成合作协议。氯碱企业产生的氢气直接通过管道输送给集团相关企业或外部投资企业,用于炼油生产、有色金属生产、气体提纯等。对于使用灌装钢瓶或用氢气鱼雷车,则可以实现相对较远距离的销售。但如果氯碱企业直接进行纯氢或高纯氢的销售,则需要配套建设氢气充装站。
氢气充装站的工作流程如下:来自烧碱装置氢气干燥处理后体积分数达到99.8%,然后送至氢气充装站的氢气缓冲罐;经PSA变压吸附提纯系统提纯至99.999%,其中低纯度氢气直接高空排放,高纯氢气经过无油增压氢气压缩机压缩至20MPa;压缩后的氢气通过氢气充装台充装至长管槽车(鱼雷车)或氢气瓶外运销售。
三是排空。氢气产生后,氯碱企业为了生产的安全性,必须进行一部分氢气的排空。另外,富裕部分如果没有更好的利用途径则进行无效排空。
值得一提的是,氢燃料电池的独特优势使其可能成为氯碱工厂氢气利用的优选方案之一。利用氢燃料电池技术建氢能电站可将氢气转化为电能,基本原理是电解水的逆反应。国际上氢燃料电池技术已经走向成熟。该技术不仅可用作新型汽车的动力,并且利用氢燃料电池技术建造大型电站也获得了成功。目前国内氯碱企业第一套氢能电站已于2016年在营创三征(营口)精细化工有限公司投入运行。
在国家提倡清洁能源利用及新的节能技术装备支撑下,氯碱行业对氢气的利用越来越重视。企业氢气放空的情况较前两年大幅减少,行业氢气利用率得到有效提高。然而,企业耗氢产品的配套还有待完善和提高。传统的双氧水、氢气锅炉、管道氢气输送三种形式是当前氯碱企业氢气利用的主要路径,更优质的耗氢途径还有待开拓。从调研选取的地区分析,未来企业如何更好地利用实际比例为12%~18%的富裕氢气量将是主要研究课题。
构建氯碱氢能产业链的探讨
1.现有氢能利用体系的完善和未来氢能产业链的参与
制氢、储氢、运氢、加氢是一套新的配套系统工程。在布局供氢体系的过程中,氯碱行业应抓住先机,推进氢气在新能源领域的应用,力争不同地区的氯碱企业能够参与或主导当地氢能经济。
2.氢能产业链中合作模式的创新
氢能产业链长,涉及高新技术产业多,制氢企业、各种装备制造商、物流提供商、研发机构、车企等,环环相连。创新各种形式的产业合作,有助于加快落地氢能项目。
3.加强行业协作,探索氯碱氢能的更高价值
氯碱行业的氢气既有最基础的利用途径,又存在未来向新能源方面开发的空间。在我国氯碱行业的生产中,多种技术或多产品开发氢能将长期共存,各具特色。在不同时期的水电等原料价格、不同地域条件下,氢气开发利用所体现出的价值会有所不同,其竞争力水平也有所不同。而任何一种竞争力的关键都在于资源获取能力、价格掌控能力及相应的技术经济性。
.