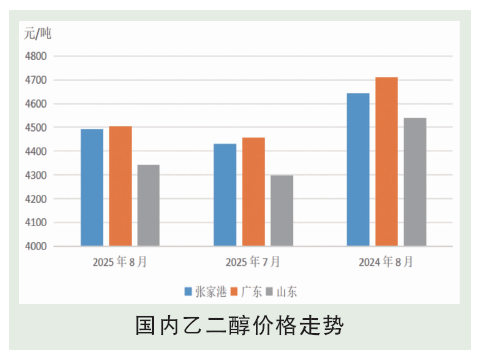
8月,国内乙二醇市场呈现先抑后扬的震荡趋势,张家港乙二醇现货月均价为4493元/吨,环比涨63元/吨,或涨1.42%;同比跌149元/吨,或跌3.21%。月初,市场跟进黑色系上涨后,实质利好跟进不足,商谈价格开始回落,现货价格跌至4439月内低点;中旬后受宏观反内卷消息,进口到港量减少,港口显性库存持续低位,加之对需求端“金九银十”预期升温,现货价格开始反弹至4552的高点;此后市场受到国内整体供应量增加,下游聚酯需求提升缓慢抑制,市场价格上冲乏力,至月末现货价格在4530附近徘徊整理。
后市分析
9月,国内乙二醇市场整体走势或呈现宽幅震荡走势。地缘局势存缓和预期,加之需求旺季结束,国际油价存下跌预期,成本端支撑不足。供应来看,9月预期到货量提升不多,港口显性库存累积空间有限;国产来看部分存量装置重启,检修季已过后期暂未听闻企业装置检修,整体产量继续上行。需求来看,下游传统需求旺季,终端织造开工率向好且持续攀升,聚酯需求有望显著增长,强化去库逻辑。在传统旺季驱动下,供需去库逻辑为关键支撑,预计9月份乙二醇呈震荡偏强走势,市场价格整体运行在4450~4620元/吨。