

丙烯腈-丁二烯-苯乙烯共聚物(ABS)树脂生产涉及丙烯腈、丁二烯、苯乙烯三大核心原料。作为C2、C3、C4产业链的交汇点,ABS是产业链优化物料平衡的关键产品,在炼化一体化布局中占据重要位置。基于其产品特性及行业的历史盈利状况,ABS成为炼化一体化企业向下延伸布局的重要方向。近年来,随着多套一体化延链项目的集中投产,ABS原料供应格局也发生了较大变化。
延链项目集中投产 一体化装置占比提升
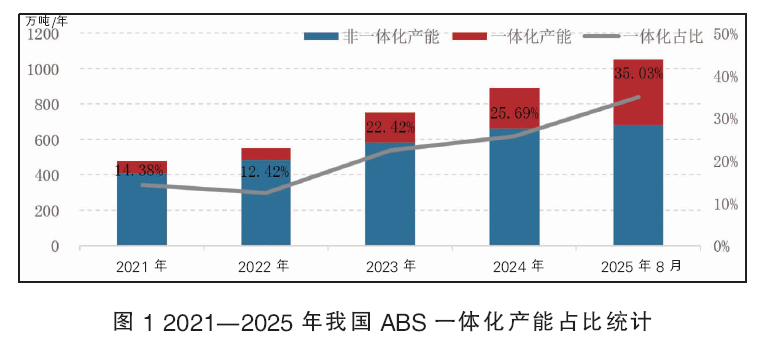
2025年以来,我国ABS新增产能累计达到162.5万吨/年,较2024年增长18.27%,其中一体化装置产能占比约86.15%。在炼化一体化建设周期及行业亏损压力缓解的推动下,2025年ABS行业扩能步伐加快,其兑现产能增多。从历史数据来看,2021年ABS一体化产能占比仅为14.38%,仅有吉林、大庆地区两家企业拥有ABS一体化产能。而截至2025年8月,一体化产能占比已提升至35.03%,三年内提升20.65个百分点,新增一体化ABS企业集中在揭阳、舟山、烟台等地区(见图1)。
自2015年七大石化产业基地建设规划启动以来,我国化工行业逐步向"减油增化"方向转型。在此背景下,ABS作为典型的共聚类产品,其与多种原料高度关联的特性逐渐受到市场重视。同时,2017—2023年间ABS行业展现出的显著盈利能力,在资本逐利效应驱动下,成为产业投资热点,也推动了一体化项目的快速落地。
ABS原料自给率不同程度提高
随着炼化一体化项目投建数量的增加,ABS上游原料自给率显著提高。2020年之前,国内ABS企业主要以合资、外资企业为主,这类企业凭借技术优势建立单套ABS装置,在国内占据较大市场份额。而2020年之后,随着炼化一体化项目的逐步落地,ABS内资企业占比陆续提升,内资企业中一体化企业居多,原料供应优势日益显现。
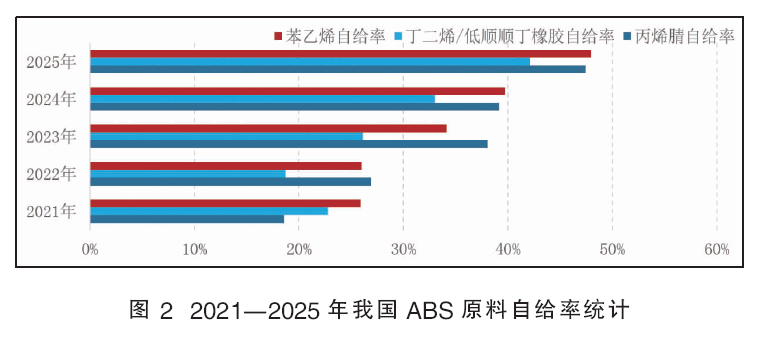
从原料自给率的变化来看,2021年ABS三种原料自给率均不足26%,而到了2025年8月,三种原料自给率均超过40%(见图2)。其中,丙烯腈和苯乙烯自给率超过47%,丁二烯/低顺顺丁橡胶自给率超过42%。五年间,丙烯腈自给率提高28.88个百分点,苯乙烯自给率提高22.02个百分点,丁二烯/低顺顺丁橡胶自给率提高19.34个百分点。
从时间维度来看,丙烯腈自给率显著提高阶段始于2022年,如淄博和盘锦等地区新上装置多以配套丙烯腈为主,而其他原料配套项目略慢,主要基于2022年之前丙烯腈产品较高的盈利水平以及运输问题等影响,厂家倾向于配套上游丙烯腈项目。
苯乙烯和丁二烯/低顺顺丁橡胶自给率提升速度加快则在2023年后,当期丙烯腈自给率提升速度呈现放缓趋势。苯乙烯是ABS最主要的上游原料,2023年之前ABS由于在苯乙烯下游消费中占比不如PS和EPS,且高端产品有技术壁垒,因此苯乙烯企业在布局向下配套产品时,很多不考虑ABS。后期存量和新建一体化项目向下延伸增多,考虑到产业链物料平衡、ABS在苯乙烯下游消费中的占比提升以及之前的高盈利表现,企业向下配套装置选择ABS产品的明显增多,其产品牌号布局集中于普通ABS。
丁二烯/低顺顺丁橡胶自给率提升与苯乙烯情况类似。作为乙烯蒸汽裂解装置的副产品,主要通过C4组分抽提获得。存量和新建一体化项目基本都同时拥有丁二烯和苯乙烯装置,因此从近两年产业链配套看,丁二烯/低顺顺丁橡胶和苯乙烯自给率提升速度接近。
未来扩能增速将放缓
从意向推进和已立项项目看,随着国内新产能集中落地以及竞争压力升级,未来ABS扩能速度有所放缓,2027年之后几无拟建项目出现(见表1)。未来ABS产能布局仍将延续一体化装置占比提升的趋势。据不完全统计,未来两年ABS新增产能预计将达到281万吨/年,其中一体化装置占比预计达到64%左右。预估到2027年ABS企业中丙烯腈、丁二烯/低顺顺丁橡胶和苯乙烯自给率将分别达到50.15%、48.35%和50.53%。随着国内一体化装置项目的快速推进,我国ABS行业在成本控制、抗风险能力等方面的优势将进一步凸显,行业资源整合和转型升级也将持续加速,对提升资源利用效率和推动化工行业整合升级发挥积极作用。