

目前,聚氯乙烯(PVC)的生产主要有电石法和乙烯法两大工艺。电石法工艺是煤炭与生石灰依靠电弧高温熔化反应生成电石,电石与水反应生成乙炔,乙炔与氯化氢经二氯化汞催化反应生成氯乙烯,氯乙烯经聚合生成PVC。此工艺优势是设备简单、投资规模小、收益大,但存在能耗大、污染大等缺点。乙烯法工艺是用原油或天然气等生产乙烯,乙烯经氯化或者氧氯化生成二氯乙烷,然后裂解生成氯乙烯,最后聚合生成PVC。该工艺中的氯气能被完全利用,“三废”处理完全,适合大规模生产,但存在投资规模大、流程长等问题。目前,国际市场上PVC的生产主要以乙烯法为主,而我国因受富煤、贫油、少气的资源限制,则主要以电石法为主。
生产现状
2020年以来,随着山东荏平信发聚氯乙烯有限公司、德州实华化工有限公司、广西华谊氯碱化工有限公司、鄂尔多斯电力冶金集团氯碱化工分公司、青岛海湾化学股份有限公司、山西瑞恒化工有限公司、陕西金泰氯碱化工有限公司、天津渤化化工发展有限公司、万华化学(福建)有限公司、浙江嘉化能源化工股份有限公司等多家生产厂家的新建或扩建装置建成投产,我国PVC产能稳步增长,由2020年的2539.0万吨/年增加到2024年的2797.0万吨/年(不含PVC糊树脂的产能),同比增长约3.32%。
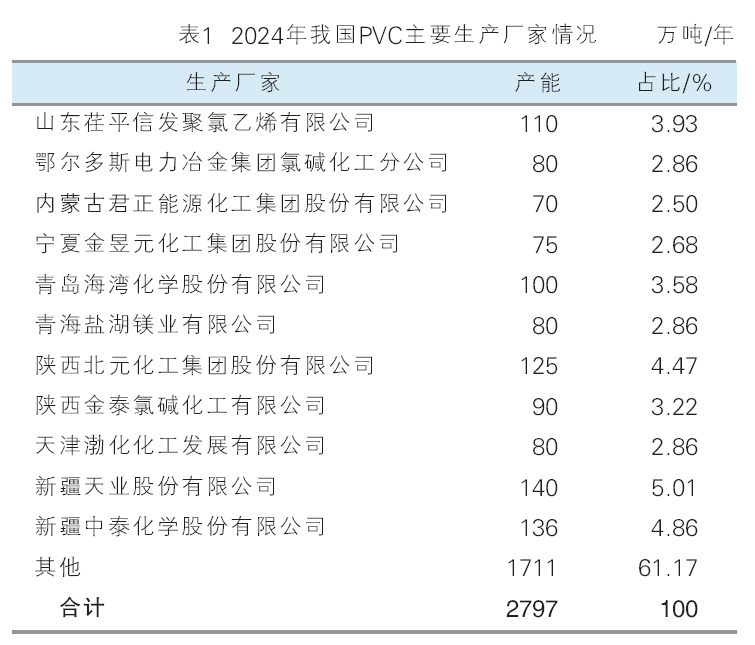
2024年,我国PVC的产能主要集中在鄂尔多斯电力冶金集团氯碱化工分公司、山东荏平信发聚氯乙烯有限公司、宁夏金昱元化工集团股份有限公司、青岛海湾化学股份有限公司、青海盐湖镁业有限公司、陕西北元化工集团股份有限公司、陕西金泰氯碱化工有限公司、天津渤化化工发展有限公司、新疆天业股份有限公司和新疆中泰化学股份有限公司这十大生产厂家,产能合计达到1016.0万吨/年,约占总产能的36.32%。2024年我国PVC的主要生产厂家情况见表1。
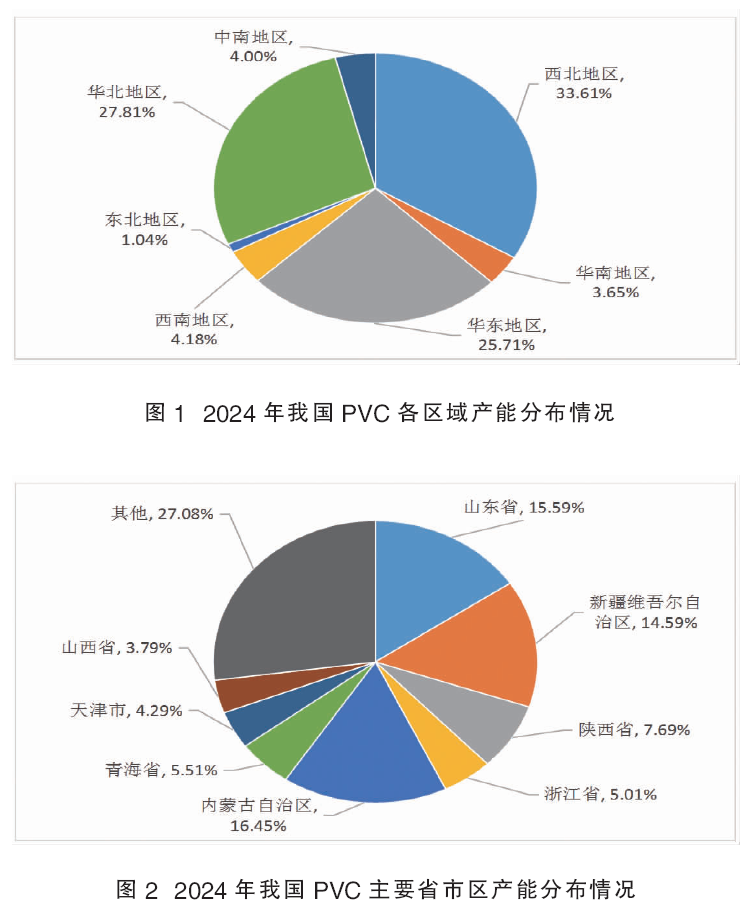
我国PVC的产能主要分布在西北地区(包括甘肃省、青海省、宁夏回族自治区、新疆维吾尔自治区和陕西省)、华北地区(包括天津市、内蒙古自治区、河北省和山西省)和华东地区(包括上海市、安徽省、浙江省、江苏省),2024年这3个地区的产能合计达到2437.0万吨/年,约占我国PVC总产能的87.13%。2024年我国PVC各区域产能分布情况见图1。
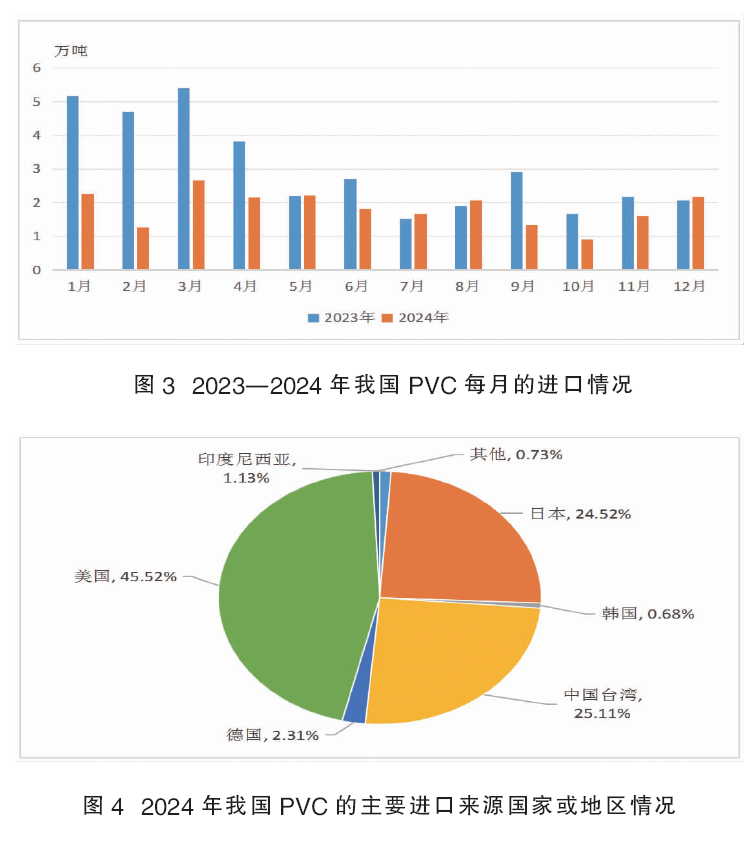
2024年,我国PVC的产能主要集中在山东、新疆、陕西、浙江、内蒙古和青海这6个省市区,产能合计达到1813.0万吨/年,约占总产能的64.82%。2024年我国PVC主要省市区产能分布情况见图2所示。
我国PVC主要采用乙烯法和电石法生产,2024年采用乙烯法生产工艺的产能为 717.0万吨/年,约占总产能的25.63%;采用电石法工艺的产能为2080.0万吨/年,约占总产能的74.37%。其中采用电石法工艺的最大生产厂家为新疆天业股份有限公司,产能为140.0万吨/年,约占电石法总产能的6.73%;其次是新疆中泰化学股份有限公司,产能为136.0万吨/年,约占电石法总产能的6.54%;再次是陕西北元化工集团股份有限公司,产能为 125.0万吨/年,约占电石法总产能的6.01%。采用乙烯法生产工艺的最大生产厂家为青岛海湾化学股份有限公司,产能为100.0万吨/年,约占乙烯法总产能的13.95%;其次是天津渤化化工发展有限公司,产能为80.0万吨/年,约占乙烯法总产能的11.16%;再次是泰州联成塑胶工业有限公司,产能为60.0万吨/年,约占乙烯法总产能的8.37%。
我国采用电石法生产PVC的生产厂家都配套建有原料电石生产装置,且主要集中在资源丰富的华北地区的内蒙古自治区,以及西北地区的新疆维吾尔自治区、青海省、宁夏回族自治区和陕西省,对于我国PVC的成本具有重要的影响意义。采用乙烯法的则大都依靠附近的石化企业供应原料或者依靠进口原料,主要集中在华北地区的天津市,华东地区的山东省、江苏省和浙江省,以及华南地区的广东省和福建省。其生产源头为原油,所以原油价格的波动将直接影响乙烯法和电石法PVC的竞争关系。
进出口分析
1.进口分析
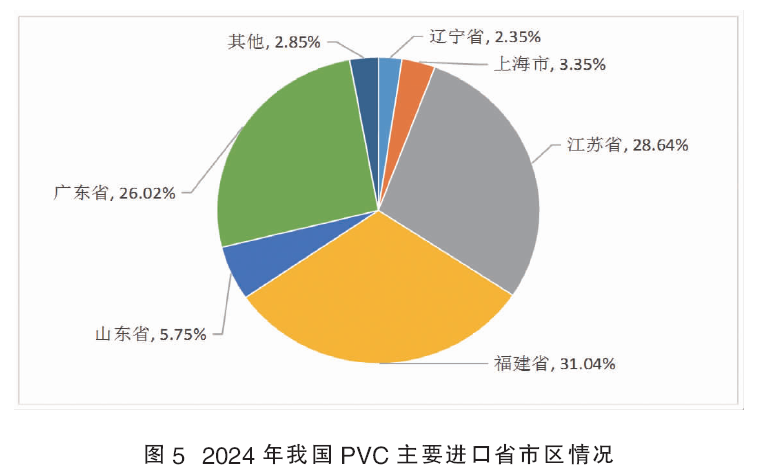
中国海关总署有关数据显示,2020年以来,我国PVC(指未掺其他物质的纯PVC)的进口量逐渐下降,由2020年的94.82万吨下降到2024年的22.10万吨,同比下降约38.95%。2024年,我国PVC进口量最多的是3月份,达2.66万吨,约占总进口量的12.04%,同比下降约50.65%;进口量最少的是10月份,为0.90吨,约占总进口量的4.07%,同比下降约46.11%。2023—2024年我国PVC每月的进口情况见图3。
2024年,我国PVC的进口主要来自日本、中国台湾和美国这3个国家或地区,进口合计达到21.03万吨,约占总进口量的95.16%,同比下降约32.81%。2024年我国PVC主要的进口来源国家或地区情况见图4。
2024年,我国PVC的进口主要集中在江苏、福建、山东和广东这4个省份,进口合计达到20.21万吨,约占总进口量的91.45%,同比下降约29.53%。2024年我国PVC主要的进口省市区情况见图5所示。
2024年,我国PVC的进口主要以进料加工贸易方式为主,进口量为20.30万吨,约占总进口量的91.86%,同比下降约22.99%。
2. 出口分析
2020年以来,我国PVC的出口量逐渐增长,由2020年的62.88万吨增长到2024年的261.70万吨,同比增长约15.12%。2024年,我国PVC出口量最多的是3月份,达29.70万吨,约占总出口量的11.35%,同比增长约38.33%;出口量最少的是7月份,为15.53吨,约占总出口量的5.93%,同比下降约16.68%。
2024年,我国PVC主要出口到印度、泰国、越南、乌兹别克斯坦和尼日利亚,出口量合计达到178.80万吨,约占总出口量的68.32%,同比增长约24.35%。2024年我国PVC主要出口国家或地区情况见图6。
2024年,我国PVC的出口主要集中在天津、内蒙古、浙江、山东和新疆这5个省市区,出口量合计达到195.11万吨,约占总出口量的74.55%,同比增长约1.91%。其中山东省是最大的出口省份,出口量为93.09万吨,约占总出口量的35.57%,同比增长约8.36%;其次是天津市,出口量为36.64万吨,约占总出口量的14.00%,同比下降约11.15%;再者是新疆维吾尔自治区,出口量为23.79万吨,约占总出口量的9.09%,同比下降约19.16%。
2024年,我国PVC的出口主要以一般贸易和进料加工贸易2种贸易方式为主,出口量合计达到259.63万吨,约占总出口量的99.21%,同比增长约15.45%。
消费现状及市场价格
2020—2024年,我国PVC的表观消费量呈现先逐年下降,然后逐年增长的发展态势。其中2020年的表观消费量为2104.9万吨,2022年下降为2036.7万吨;此后逐年增长,2024年为2104.4万吨,同比增长约0.60%。2024年的产品自给率为111.39%,同比增长约2.04%。
2024年,我国PVC的消费结构:管材管件的消费量约占总消费量的34.0%,型材、门窗约占15.0%,地板、壁纸和发泡材料约占12%,鞋及鞋底材料约占5%,电线电缆约占8.5%,薄膜约占10.5%,人造革约占4%,软制品及其他约占5.0%,硬制品及其他约占6.0%。
我国PVC的市场价格主要受原料电石或者乙烯价格、下游需求、生产装置开工率及进出口情况等多种因素影响。以牌号SG5为例,2024年市场价格与2023年相比,除5月份和6月份增长之外,其他月份均出现不同程度的下降,下降幅度最大的高达16.43%。2024年市场价格整体呈现先增长,然后下降的发展态势,由1月份5570元/吨增长到6月份的全年最高价格5910元/吨(4月份出现小幅度下降),同比增长约6.87%。7月份之后,价格除10月份有小幅度增长之外,持续下降,12月份达到全年的最低价格5010元/吨,同比下降约11.95%。全年的平均价格为5476元/吨,同比下降约7.62%。
发展展望
(1)产能仍将继续增长。据不完全统计,2025年,我国PVC仍将有300.0万吨/年的新增产能,主要包括新浦化学(泰兴)有限公司50.0万吨/年乙烯法生产装置,浙江嘉佳兴成新材料有限公司30.0万吨/年乙烯法生产装置,青岛海湾化学股份有限公司20.0万吨/年乙烯法生产装置,天津渤化化工发展有限公司40.0万吨/年乙烯法生产装置,万华化学(福建)有限公司50.0万吨/年乙烯法生产装置,新疆天业(集团)有限公司50.0万吨/年乙烯法生产装置,陕西金泰氯碱神木化工有限公司30.0万吨/年电石法生产装置,甘肃耀望化工有限公司30.0万吨/年电石法生产装置。新增生产装置主要采用乙烯法,产能合计240.0万吨/年,约占新增总产能的80.0%。预计2025年我国PVC的总产能将达到3097.0万吨/年。由于新增产能主要集中在华东地区和西北地区,届时我国PVC的供应格局将发生改变,西北地区仍将是最大的生产地区;华东地区的产能将超过华北地区成为第二大生产地区,华北地区将位居第三;其他地区的产能变化不大,可能因产能小、市场竞争力弱而被淘汰。内蒙古自治区仍将是最大的生产省市区,其次依然是山东省和新疆维吾尔自治区。从装置工艺、企业类型来看,上下游资源一体化集中度较高,新增企业竞争优势明显。
(2)从国内能耗政策、汞触媒政策以及国内对电石、烧碱等新增规模的政策上来看,电石法工艺受限制、上游资源紧缺,且产品能耗总体高于乙烯法工艺;而乙烯法工艺主要布局在东部地区,上游原料乙烯资源来源广泛便捷,加之部分企业新增产能主要用于消化产业中的氯或结合自身产业布局,乙烯法工艺PVC新装置得以快速增加。2025年我国乙烯法工艺的产能所占比将由2024年的25.63%提高到30.90%,而电石法工艺产能占比将由2024年的74.37%下降为69.10%。
(3)除了产能和产量不断增长之外,近年来,在电石法PVC生产工艺不断改善。企业通过采用先进的生产配方,在干燥、密闭等技术方面取得了重大突破,PVC生产过程自动化水平与生产技术不断提升。另外在整个行业发展当中,市场对PVC产品的质量要求也在不断地提升,促使相关企业不断提高自身的产品质量,通过制定多方向发展路线,从单方向提升产能转变为多品种、多用途的精细化生产模式,扩大自身的市场份额。此外,乙烯法产能的不断增加,有利促进了我国PVC产品质量的提升,对进口料的替代加速体现,导致进口量逐年下降。预计2025年我国PVC仍将持续下降,但进口格局变化不大,日本、中国台湾和美国仍将是主要的进口来源国家或地区,进口仍将主要集中在江苏、福建、山东和广东,主要以进料加工贸易方式为主。
(4)随着生产技术的不断提升,我国PVC的产品质量得到较大幅度提升,而生产成本相应降低。加上我国PVC产能不断增长,而需求增长幅度相对较小,产能过剩矛盾凸显,对外出口成为缓解我国PVC供需矛盾的重要途径。而印度、东南亚、南美、中东、中亚、非洲等国家或地区是PVC进口依存度较高区域,因此,2025年我国PVC的出口量将继续增加,出口国家仍将主要集中在印度、泰国、阿联酋、越南、乌兹别克斯坦和尼日利亚等;天津、内蒙古、浙江、山东、陕西和新疆等仍将是主要的出口省市区,一般贸易和进料加工贸易仍将是主要的出口贸易方式。
(5)2025年我国PVC的市场价格预计整体呈现“N”型走势,依然保持淡旺季预期与政策性带动,全年均价低于2024年。近年来,国内对环境的保护越来越重视,乙烯法PVC项目逐渐增多。随着乙烯法新产能的陆续投产,部分消费市场货源之间的竞争加剧,乙烯法与电石法价格差距明显收窄,不同工艺之间的市场价格竞争或进一步加剧。
(6)美国政府宣布对所有中国输美商品进一步加征关税,由于我国PVC对美国的出口量很少,因此直接影响有限,但可能会影响国内PVC制品企业的出口,从而拖累PVC价格,短期内对PVC的出口市场不利。近几年来,印度一直是我国PVC最大的出口国家,其中2023年向印度的出口量为109.39万吨,约占总出口量的48.12%;2024年出口量增加到133.26万吨,约占总出口量的50.92%。从临时加征税率来看,我国对印度出口PVC的数量或受价格竞争的影响减少,然而考虑印度市场需求旺盛、超过一半的进口依存度及暂时难有货源可替代我国货源,即使我国价格略高,在排除BIS政策限制的前提下,预计2025年我国PVC出口印度仍有增长的可能性。