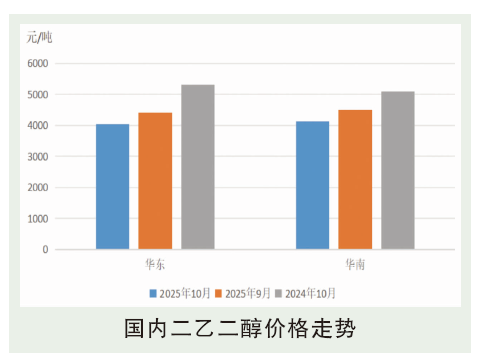
10月,二乙二醇产业链全线收跌,上游原料端WTI、乙烯、石脑油及相关产品乙二醇跌幅相近,其中WTI月底止跌调整,乙二醇月内低区间内波动;二乙二醇跌幅最大,月内两轮探底行情不断刷新市场最低点。
后市分析
11月,二乙二醇市场预计延续弱势格局。OPEC+继续增产叠加需求前景欠佳,国际油价存回落预期,对化工市场仍属于利空因素。基本面来看,供应方面:现有国产装置计划重启与停车并存,国产量相对充足稳定;进口合约虽有减量传出但对总供应情况影响不大。需求方面:11月下游刚需采购占比大,若行情合适则会需求前置,但缺乏有效增量。基本面无利好下指引空头继续参与行情,二乙二醇弱行情难改,华东市场现货运行区间或3830~4050元/吨。