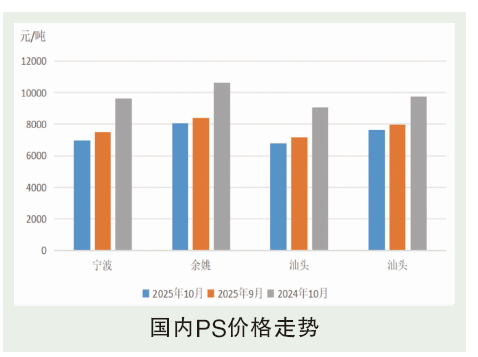
10月,国内PS市场下跌趋势,截至目前华东525均价6982元/吨,环比下跌528元/吨,主要受成本向下引导及需求偏弱影响。成本面,原油先跌后涨,苯乙烯高库存及市场看空情绪影响,价格跌后震荡。供需面,行业利润下降,加之需求不及预期,华东、华南部分主流装置减产,仅有小部分装置恢复,行业产量整体减少。下游订单欠佳,采购更为谨慎且采购周期缩短影响,行业库存压力增加,10月平均库存较9月有一定程度增长。
后市分析
11月,预计PS市场或低位震荡。成本面,11月苯乙烯新投装置以及高库存影响,价格仍有走弱可能,但检修装置可弥补新投装置的量,若无新增利空消息驱动,其大幅走弱空间不足,空单减仓过程亦可能出现小幅反弹。供需面,11月供应有增长预期,主要受华东、华南检修装置回归以及新投产企业量产影响,供应压力有一定增长。终端零售表现不及预期,11月下游需求或相对偏弱,预计供需再度趋于宽松。