

超市货架上,一瓶番茄酱的保质期标签从6个月悄悄变成了18个月;药店里,一板铝塑泡罩让药品在潮湿空气中安然度过整个效期;甚至你车里的燃油箱,也在用一层看不见的薄膜阻隔油气挥发。这背后都站着同一种材料——EVOH,包装领域公认的“阻隔之王”。EVOH极强的氧气阻隔性能,远优于PE、PP、PA等通用塑料,也是多层共挤包装、铝塑膜、燃油阻隔层不可替代的核心原料。
然而,这种决定高端包装“天花板”的材料,全球规模化产能高度集中,海外供应商主要集中在美国、日本,国内规模化产能起步较晚,市场供给仍高度依赖进口。2023—2025年,国内EVOH进口总量、贸易伙伴均出现变化,进口格局伴随国产替代与下游新兴需求崛起发生结构性转变。本文以中国海关数据为基准,从进口总量变化、贸易来源地结构、国内外供需博弈多个维度,系统剖析这一关键阻隔材料三年间的进口变化。
2023—2025年EVOH进口总量复盘
2023—2025年,中国EVOH进口量始终维持在2万吨左右,绝对规模波动不大,但增速由负转正、逐年抬升(见表1)。2023年EVOH进口量21771吨,为近三年低点,同比下滑9.12%。国内消费复苏不及预期,食品软包装、日化容器等传统下游订单偏弱,终端工厂保持低库存策略,按需采购,压制整体进口采购规模。虽然锂电、汽车油箱等高端领域已有需求增量,但体量尚不足以对冲通用料进口减量,全年进口总量回落。
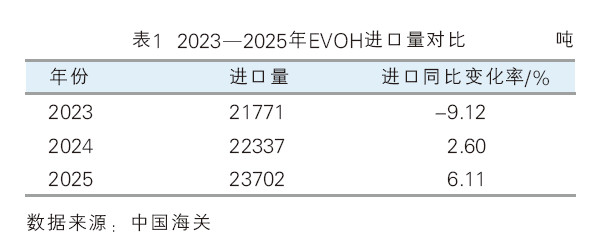
2024年进口量回升至22337吨,同比增长2.6%,进口趋势由降转升。国产替代在普通食品包装牌号基本落地,但锂电铝塑膜、汽车燃油阻隔层、医药高阻隔包装等高认证壁垒牌号,存在漫长的客户验证、稳定性测试流程,国内产品短期难以大规模进入下游头部供应链。新能源赛道需求快速扩张,拉动日本产高端EVOH牌号进口量上行,增量抵消了通用牌号进口萎缩,带动整体进口量止跌回升。
2025年进口量进一步增长至23702吨,同比增幅扩大至6.11%,为三年最高增速。锂电铝塑膜、新能源汽车配套等高附加值领域需求持续放量,高端EVOH进口刚需进一步放大。整体来看,尽管国内已实现EVOH量产,但国产替代集中在通用市场,高端牌号供给缺口持续存在。
2023—2025年按贸易伙伴进口量分析
从贸易伙伴的进口数量来看,中国大陆EVOH进口主要集中在美国、日本、中国台湾三个来源地,从近三年进口数量变化可以清晰看到进口重心快速向日本转移,2025年日本跃升至中国EVOH进口贸易伙伴的第二位(见表2)。
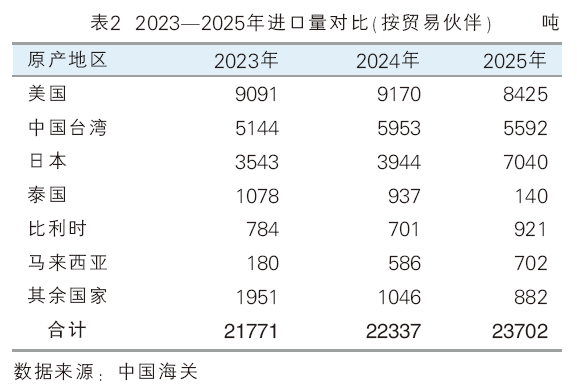
日本货源:2023年进口量3543吨,2024年小幅增长至3944吨,2025年大幅跃升至7040吨,同比增幅78%。受锂电铝塑膜、高端汽车阻隔材料刚性需求爆发支撑,即便日本产EVOH报价持续走高,国内下游企业仍保持大规模采购,日本高端牌号成为2025年中国EVOH进口增长的主力。
美国货源:2023年进口量9091吨,2024年微增至9170吨,2025年回落至8425吨。虽然美国货源进口均价持续下行,但进口量不增反降,说明价格优势没有转化为订单增量,美国工厂作为海外龙头的全球化布局基地,产品定位介于通用料与高端特种料之间,兼顾成本与稳定性,主要服务国内中端包装、常规汽车阻隔材料客户群体。但在下游客户向高端锂电赛道转型的大趋势下,美国货源缺乏对应的高端牌号支撑,市场份额逐步承压。
中国台湾货源:2023年进口量5144吨,2024年反弹至5953吨,2025年回落至5592吨。中国台湾长春石化主打食品包装产品,但通用赛道竞争压力持续加大,作为老牌EVOH生产商,产品匹配国内食品多层共挤膜、酱料瓶等传统包装需求。
2023—2025年EVOH进口均价对比分析
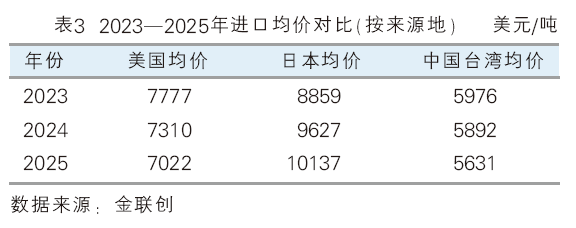
基于中国海关分来源地数据计算的进口单价显示,2023—2025年中国大陆EVOH三大主要供应来源地均价分化持续拉大(见表3)。
1.中国台湾货源:低价通用料,价格持续下行
中国台湾地区EVOH进口均价三年持续走低:2023年5976美元/吨,2024年5892美元/吨,2025年降至5631美元/吨。中国台湾长春石化的产品以食品包装通用牌号为主,是内地EVOH最直接的竞品。内地通用EVOH持续放量,抢占国内食品包装市场,倒逼中国台湾厂商下调报价;另一方面,通用牌号市场竞争白热化,产品附加值低,价格弹性大。
2.美国产EVOH:稳步降价,介于台料与日料之间
美国原产EVOH进口均价逐年下行:2023年7777美元/吨,2024年7310美元/吨,2025年7022美元/吨。美国装置产品牌号覆盖更广,兼顾中端包装与部分汽车阻隔用料,产品定位介于中国台湾料与日本高端特种料之间。美国货源价格持续回落,主要受海外上游乙烯、醋酸乙烯单体原料成本波动影响,海外石化原料价格下行带动树脂出厂成本降低。
3.日本原产EVOH:价格连年大幅上涨,高端刚需属性凸显
日本本土产EVOH进口均价走出完全相反的行情,持续大幅上行。2023年8859美元/吨,2024年9627美元/吨,2025年达到10137美元/吨,是进口货源中唯一持续涨价的品类,且价格显著高于美国、中国台湾货源。日本EVOH聚焦锂电铝塑膜、高端医药包装、汽车油箱等高壁垒特种牌号,产品附加值高,下游客户认证周期长达数年,供应链粘性极强。即便报价上调,国内锂电、高端汽车材料企业仍需要持续采购,价格上涨的同时,日本货源进口量同步大增,侧面反映终端厂家实际需求扩容。
进口结构背后:牌号赛道冰火两重天
在通用食品包装赛道,竞争的核心是成本。中国台湾长春石化与中石化川维竞争,产品用于普通多层共挤膜、酱料包装瓶等。国产EVOH凭借本地化生产、交付周期优势、价格优势不断替代台湾货源。这一赛道进口处于收缩通道,是国产替代的主战场。2024年中国台湾进口量短暂反弹更多来自下游阶段性补库,并非长期需求回暖,2025年再度回落也印证长期承压趋势。
在高端特种材料赛道,竞争核心是产品稳定性、批次一致性、长期认证资质。锂电铝塑膜对EVOH的阻隔性、耐电解液、热稳定性要求极高;汽车油箱EVOH层需要长期耐燃油溶胀、高低温稳定性;医药包装需要满足药监局的材料合规认证。日本本土生产的高端牌号经过多年下游验证,国内新材料企业即便做出性能接近的样品,完成下游全流程认证往往需要2~3年甚至更久。认证壁垒形成了极高护城河,下游企业不会轻易更换原料供应商。2025年日本EVOH进口量近乎翻倍,正是高端赛道需求爆发最直观的体现。
影响2023—2025年EVOH进口变化的其他因素
1.海外装置检修扰动短期备货节奏
2025年EVOH龙头装置进入阶段性检修周期,全球有效供给阶段性收紧。下游锂电、汽车材料企业担心供货中断,提前开展锁单备货行为,放大了当年高端EVOH进口增量,推动2025年进口增速上行。
2.下游行业周期分化,需求冷热不均
传统下游:食品包装、日化容器行业增长平缓,国内消费复苏不及预期,终端包装企业订单偏弱,采购策略保守,尽量使用国产EVOH替代进口通用料,减少高价进口原料库存。
新兴下游:动力电池铝塑膜、新能源汽车塑料油箱需求持续扩容。新能源汽车爆发使得纯燃油车份额下滑,但混动车型的塑料燃油箱依旧需要EVOH阻隔层;软包动力电池出货增长持续拉动铝塑膜用EVOH需求,这两个赛道持续贡献高端EVOH增量。
未来进口趋势推演
基于2023—2025年进口数据和国内装置投产进度判断,未来国内EVOH进口将逐步演变为“美国+日本”为主的进口结构。EVOH进口总量大概率维持缓慢增长,增量依旧来自锂电、高端医药、汽车配套等高附加值牌号,通用料进口体量逐步减少。国产EVOH的主战场依旧是食品、日化等通用包装领域;锂电铝塑膜、医药等市场,短期很难大规模替代日本产高端EVOH,高端进口刚需仍将存在。中长期来看,国内企业即便完成高端牌号开发,仍需要较长周期完成下游客户认证,高端牌号进口增速才有望迎来拐点。