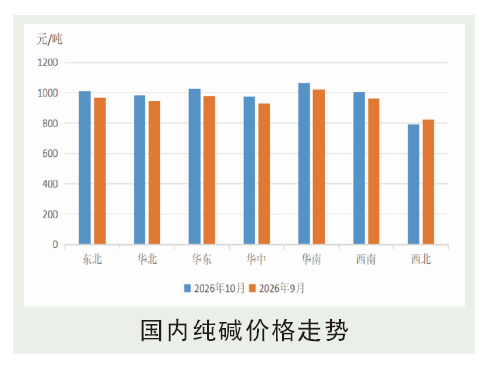
10月,国内纯碱市场走势趋稳,价格相对坚挺,个别价格松动。供应端,纯碱检修持续,产量底部维持,供应下降明显。临近月底,检修逐步结束,供应窄幅增加。需求端,下游需求一般,按需为主,采购情绪偏弱,期货价格下跌,期现价格优势,成交量增加。企业库存大幅度下降,兑现订单及产量下降等影响。出口表现稳定,但运费影响较为明显。新订单成交一般,个别企业价格阴跌调整。近期,氯化铵市场较好,价格上涨。同时,煤炭价格高位震荡,成本依旧较高。
后市分析
11月,国内纯碱走势震荡偏弱,价格窄幅调整,驱动不足。供应端,随着检修的结束,供应预期增加,日产量有望恢复到10万吨以上,高点预期10.5万吨附近。新增检修少,预期供应相对稳定态势。下游需求一般,整体表现难有太大改善,下游成品及资金压力依旧较大,对于原材料控制,低价补库,高价观望情绪较重。进出口预期波动不大,个别企业近期接单不错。市场情绪不温不火,驱动有限,预计难有太大调整空间。(李文)