随着油耗、排放法规的不断加严,新能源汽车的兴起,汽车行业不论是产业结构、技术体系还是市场需求方面都在不断发生变革。轻量化未来汽车发展的方向之一,为新材料带来了无限机遇。7月11-12日在上海召开的“亚洲汽车轻量化高峰论坛”上,来自工业和信息化部、中国汽车工业协会、汽车零部件生产企业、新材料企业的权威专家对汽车轻量化国家政策、产业布局、未来发展趋势等进行了深度解析。中国汽车工业协会零部件部主任杜道峰在论坛期间发表了题为“我国汽车产业发展现状及轻量化前景”的主旨演讲。本刊编辑部特邀请杜道峰撰写此文,以期为读者提供参考。
作为国民经济重要的支柱产业,我国汽车工业以其科技集中性强、产业关联度高、带动就业面广等特点,越来越显示出巨大的活力,为促进国民经济快速发展、推动消费升级等做出了重大贡献。
在各种新技术、新理念不断更新的背景下,汽车已经成为实现人民群众对美好生活向往的一个载体,也逐渐演变为一种大型移动智能终端。而随着汽车保有量的增加,我国汽车产业所面对的来自交通、能源、环保等方面的压力也越来越大,汽车轻量化作为既能提高汽车安全、操控和动力性能,又能降低燃油消耗、降低排放的技术,越来越受到汽车行业的重视和青睐。
一、我国汽车工业发展现状及趋势
1.我国汽车工业发展现状
(1)产销逐年增长,我国汽车产业的国际地位有了实质性提升
随着产业规模的高速增长,中国汽车产业的国际地位有了实质性的提升。2017年,中国汽车产销分别为2901.5万辆和2887.9万辆,同比增长3.2%和3%,连续9年产销全球第一,占全球汽车制造业的市场份额已从2000年的3.5%提高到31.2%。2001—2017年中国汽车销量及增长率详见图1。

从2008年开始,中国乘用车产量以年均15.6%的增速持续提高,已连续9年位居全球榜首;中重型载货汽车自2007年超越日本后,已连续11年位居世界第一;自2003年以来,我国客车产量一直居世界首位,中国成为世界客车的主要生产大国。
随着中国汽车市场竞争的国际化,跨国公司不断加大对中国的新车投放力度,以突出其品质优势。目前跨国车企不仅通过高国产化率抢占市场,而且在热度逐渐提升的新能源汽车领域也开始和我国车企进行合资合作,国内企业在合资合作中的地位悄然发生变化,中方话语权正在增强。
(2)中国品牌后来居上,市场份额近三年稳步提升
2017年,中国品牌乘用车销量再次超过千万辆,共销售1084.7万辆,同比增长3%,比上年同期减少了17.5个百分点;占乘用车销售总量的43.9%,比上年提升0.7个百分点。中国品牌乘用车销量自2006年首次超过200万辆以来,连续11年平均增长15.9%,中国品牌在汽车产业中发挥着越来越重要的作用。2006—2017年中国品牌乘用车市场份额变化趋势见图2。

(3)新能源车一枝独秀,成为中国汽车产业由大做强的关键领域之一
降低二氧化碳排放、减少污染、降低对石油资源的依赖、提高交通安全、缓解交通拥堵,是我国乃至世界各国发展汽车工业首要的,也是永恒的主题。进入21世纪,我国是世界上第一个,也是唯一将发展新能源汽车作为国家战略并赋予其突出地位的国家。不论在政策支持、配套措施、产品创新方面,还是在示范运行、推广应用等方面,都是世界上力度最大的国家。目前,中国已成为新能源汽车发展最快、产量最高、保有量最多的国家;未来,我国也将是世界上排放标准最严格的国家。中国新能源汽车的发展,将引领国际汽车产业的发展方向。2016—2018年中国新能源汽车月度销量见图3。
 (4)部分关键核心技术领域实现突破,自主创新体系初步形成
在传统关键零部件领域,中国品牌企业逐步掌握了一些产品的核心技术;新能源汽车领域,中国品牌动力电池、驱动电机等新能源汽车关键产品技术的研发取得了重大进展。
中国品牌汽车零部件企业逐步培育形成了以产品、工艺和成本的集约型研发组织为主的工艺导向型研发能力。规模以上零部件企业研发资金占销售收入的比例提升到1%~3%。
国内许多企业在积极致力于研发新能源汽车的同时,仍不断加大对传统动力汽车研发投入。长城汽车GW4D20T两级涡轮增压器柴油机,具有低速扭矩大、高效节能等优点,达到国V标准,具备升级国VI能力,这也是国内首家首次使用了进气全可变气门升程技术,长城汽车拥有该技术完全的自主知识产权。在重型载货车领域,国内主要重型柴油机发动机功率均已超过500马力,部分产品接近600马力,与国外主流重型载货汽车产品的差距进一步缩小。
2.我国汽车工业发展呈现八大趋势
在“电动化、智能化、网联化、共享化”的引领下,我国汽车工业发展呈现八大趋势:
(1)纯电动与混合动力
对温室气体和污染状况的担忧正在推动全行业汽车驱动方式的变革,有关燃油经济和二氧化碳排放的法规,使得车场的制造向引擎更高效转变。到2025年,1/10的销售车辆都将配备电动引擎,目前比例不足5%。
(2)轻量化
汽车轻量化始于发达国家,最早由传统汽车巨头引领,经过发展已产生一定规模。早期的轻量化是基于满足提高汽车安全、操控和动力性能的需求,而随着新能源汽车的发展,轻量化更多的是从燃油经济性、环保等角度考虑。
经测算,中国在未来3年轻量化材料市场规模将逼近5000亿元,仅在新能源汽车领域将拥有350亿元市场规模。对于先进高强度钢,强度600MPa以上的AHSS钢应用将达到50%。在2020年传统汽车及新能源汽车产销量分别实现3000万辆和200万辆目标的情况下,先进高强度钢的规模将在传统汽车和新能源汽车市场分别达到1320亿元和88亿元。对于铝合金和镁合金,2020年金属合金的市场空间将超过2700亿元,其中新能源汽车领域达到180亿元。对于塑料及复合材料,2020年汽车市场将达到990亿元规模。
(3)自动驾驶汽车
自动驾驶汽车可以帮助减免交通事故,缓解交通拥堵和为更多的人提供出行便利。 在引领此变革中,来自行业内外公司的竞争如火如荼。许多完全自动驾驶的汽车已在积极测试,而首批可商用的半无人车有望一至两年内上路。
(4)供应链变革
汽车产业链的边界越来越模糊,供应链不同企业融合发展,整零协同研发、零零合作将成为新常态。
(5)新竞争者加入
随着软件等技术逐步引领行业,不少消费科技公司介入汽车行业,那些关注于设计、易用性、自动化助理和电池寿命的科技公司将给这一领域注入新鲜血液。目前的电动汽车中只有1/3的组件同于传统汽车,这成为了科技资本积极介入的催化剂,新驾驶群体和驾驶方式将会给汽车制造商创造新的机遇。
(6)车联网
网联化汽车可以在车车之间以及与更广阔世界交流,所带来的优势远不止减少交通事故和缓解交通压力。它们将给汽车产业带来强有力的影响。
(7)转向新兴市场
在大多数经济体中,当人均收入增至从1万~2万美元范围时,汽车保有量就会大幅增长。到 2025 年,许多发展中国家将会达到这一水平,进而对更小型、更廉价和维护成本更低的汽车产生更强烈需求。中国已经历过汽车保有量的激增期,还将继续增长,驾乘共享模式有望大行其道。
(8)共享化
汽车共享是在技术、政策、经济多方面综合作用的结果;是在整个分享经济蓬勃发展大背景下的必然趋势;是交通出行共享化的必然产物。
二、我国汽车工业轻量化发展背景
1.排放法规和标准的日益严格,推动了轻量化的发展
排放法规和相关标准的出台,倒逼汽车产业在车身减重上发力,这也推动了汽车轻量化的发展。《汽车产业中长期发展规划》指出,到2020年,新车平均燃料消耗量乘用车降到5.0升/百公里、节能型汽车燃料消耗量降到4.5升/百公里以下、商用车接近国际先进水平,实施国六排放标准,新能源汽车能耗处于国际先进水平,汽车可回收利用率达到95%;到2025年,新车平均燃料消耗量乘用车降到4.0升/百公里、商用车达到国际领先水平,排放达到国际先进水平,新能源汽车能耗处于国际领先水平,汽车实际回收利用率达到国际先进水平。
2.整车性能的提升可通过轻量化来实现
通过轻量化技术,可以在燃油经济性、加速性、爬坡性、操控稳定性、安全性等方面提升燃油乘用车性能,在提高续航里程、完善其他需求方面提升新能源汽车性能,在限重时运输效率提升方面提高商用车运输效能。自重减轻对车辆的影响见图4。

3.新技术新材料的应用,推动轻量化的发展
据统计,传统轿车中,占重90%的六类主要材料有钢材、铸铁、塑料、铝、复合材料、陶瓷及玻璃。详见图5。
 新技术新材料的应用,既能保证车体结构的性能,又能大幅度降低车体重量。目前行业内普遍使用的是碳纤维、铝合金、镁合金、工程塑料等密度较小的材料。这些材料在车体结构中的使用,轻量化效果非常明显,也进一步推动了汽车轻量化的发展。
同时,轻量化材料的使用占比可以从侧面说明该地区汽车企业在汽车材料轻量化方面所处的行业水平,也能反映出该地区新能源汽车发展的水平。
三、我国汽车工业轻量化发展现状
1.政策与法规的逐步完善,给轻量化发展带来新的机遇
制造强国战略提出,提升动力电池、驱动电机、高效内燃机、先进变速器、轻量化材料、智能控制等核心技术的工程化和产业化能力,形成从关键零部件到整车的完整工业体系和创新体系,推动自主品牌节能与新能源汽车同国际先进水平接轨。
《汽车产业中长期发展规划》提出,加快镁合金、稀土镁(铝)合金应用,扩展高性能工程塑件、复合材料应用范围。鼓励行业企业加强高强轻质车身、关键总成及其精密零部件、电机和电驱动系统等关键零部件制造技术攻关,开展汽车整车工艺、关键总成和零部件等先进制造装备的集成创新和工程应用。
《节能与新能源汽车技术路线图》也指出,通过先进制造和轻量化等共性技术支撑,全面推进汽车产业的低碳化、信息化、智能化和高品质。
以上政策和法规,都给汽车轻量化的发展指明了方向,也给轻量化发展带来了新的发展机遇。
2.汽车轻量化技术路线已制定
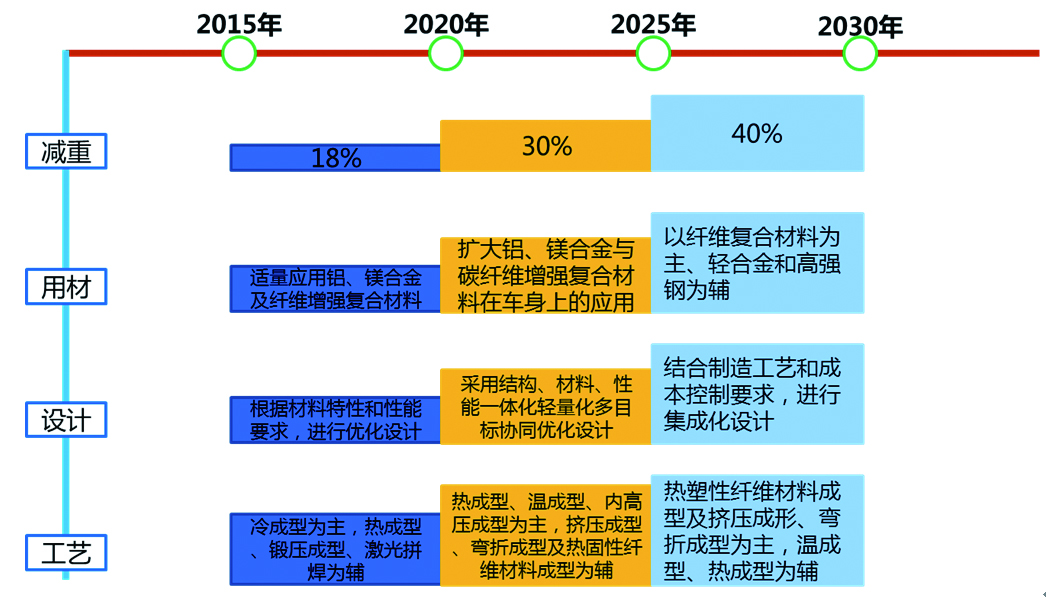
我国汽车轻量化技术路线已制定,分别从轻量化工艺、设计、用材及减重方面,明确了不同时点的目标和路线。详见图6。
3.我国汽车轻量化发展存在的问题
纵观行业发展现状,目前我国汽车轻量化发展存在七个方面的问题:第一,结构优化设计能力的不足,制约了轻量化技术的广泛应用;第二,高强度钢的应用和成型工艺水平待提升;第三,铝、镁合金等轻质金属材料的适用范围有待扩大;第四,先进的工程塑料、陶瓷等材料生产工艺能力不足;第五,热成型、激光拼接、液压成型等成型工艺水平不足;第六,复合材料之间的连接技术不够成熟;第七,轻量化材料成本较高,在中低端汽车产品的推广较为缓慢。
四、我国汽车工业轻量化发展前景
1.空间机遇
我国汽车市场空间巨大,市场需求逐步释放,尤其新能源汽车的快速发展,为轻量化发展提供了源动力。
2.时间机遇
中国汽车工业正由高速发展期步入高质量发展期,技术、资本、人才都为轻量化发展带来前所未有的战略机遇期。
3.政策优势
环保节能政策、双积分政策、汽车产业投资政策、产业发展规划,都明确了轻量化发展的要求,技术路线上给予了指导,政策和法规上进行支持。
4.示范效应
优秀的整车企业、零部件企业在轻量化上的技术和应用,为行业起到示范作用,也带动技术升级和成本的降低。