对二甲苯(PX)隶属于芳香族烃,是二甲苯下游产物邻、间、对二甲苯中最为重要的产品,亦是聚酯产业的龙头原料,是炼油及化工关键衔接点之一。目前PX下游产品以生产精对苯二甲酸(PTA)为主,占比高达97%,另有小部分应用于医药中间体(DMT)、涂料、溶剂等其他领域。2018年中国大陆PX进口量又创新高,同时国内多套新建大型装置已经或者即将投产,2019年将是PX行业转折的起点,国内PX市场将面临全新局面。
下游需求仍将快速增长
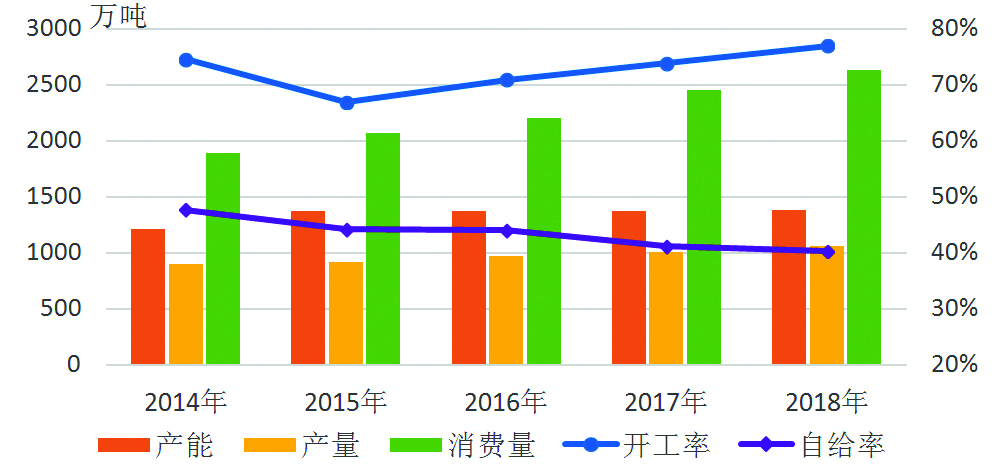
国内PX行业得益于下游聚酯行业的快速发展,2014—2018年消费量呈现快速上涨态势,供需情况见图1。粗估2018年PX需求量将超过2600万吨,同比增长7.3%。2018年PX下游PTA没有新投入装置,有效产能的增加以新装置平稳运行和老装置复产为主,其中桐昆石化2017年年末新建220万吨装置实现平稳运行,前期停车的远东石化、翔鹭石化再度恢复运行,装置开工率也逐步升到85%左右。2018年前三季度PTA市场整体基本平衡,行业效益变好,开工率一度达到近5年的高点85%左右,对PX消费的拉动明显。从行业终端消费的聚酯系列产品来看,各主要产品产量和需求增加明显:2018年上半年,长丝的产量同比增幅12%左右,下半年增速有所回落;聚酯瓶片方面国内消费平稳增长,国外由于意大利M&G、阿曼OCTAL、沙特Ibn Rushd及埃及EIPET等企业装置检修和计划外停车,截至10月份瓶片出口达223万吨,同比增加54万吨,高于2017年全年出口量。
2019年,综合分析产业链各产品,PX的需求将增至约2800万吨。以新凤鸣、宿迁逸达、嘉兴逸鹏等为代表的聚酯产业链下游企业规划长丝、短纤新产能合计400万吨以上,加上2018年复产和新建的超500万吨聚酯装置实现量产,国内聚酯主要下游产品长丝、短纤和瓶片竞争激烈的同时,对PTA的需求增长拉动作用仍然存在。另一方面,废塑料禁止进口对PTA的消费增长贡献逐步减弱,2018年废PET瓶片进口迅速降至2万吨左右(2017年250万吨),2019年此项政策性的原料需求拉动效果将减弱。2019年PTA装置产能增长有限,上半年四川晟达化学120万吨PTA项目将投产,恒力四期220万吨装置可能在2018年底投产,PTA产能将达约5000万吨,产量超4100万吨,对PX的需求超过2700万吨。
供应来源增加,行业竞争将显现
近年国内供应缓慢增长,PX市场多年始终维持供不应求格局,受制于项目投资、原料保障、污染处理、民间阻力等诸多限制,近5年下游需求快速增长的同时,PX供应新增产能只有四川石化(2014)和荣盛中金(2015)两套装置。2018年PX产能1379万吨,产量约1060万吨,开工率76.9%,产量同比增长4.0%。当年四川石化PX装置从65万吨扩增至75万吨,年底投料试车的恒力石化年内基本没有产量释放。PX国内供应不足,另一方面平均开工率不高,主要是由于腾龙芳烃(现为福海创石化)爆炸后仍没有运行,同时部分装置开工率不高所致(如乌鲁木齐石化公司)。进口方面,继2017年进口量创新高1444万吨之后,2018年1—10月进口1302万吨,同比增长11.2%,估计全年进口达1570万吨左右,进口来源仍以韩国、日本和中国台湾为主,三地进口量约占进口总量70%。
2019年国内PX产能将大幅增长,新增产能见表1,近年热度较高的恒力石化、浙江石化投产运行;同时中国石化海南炼化、中海油惠州等项目也将中交和试运行;福海创石化经过一年多的开车准备工作,预计2019年年中装置将运行稳定。综合来看,2019年PX的供应能力将明显增加,年底产能将达2429万吨,考虑到新建装置试运行周期和初期开工率,2019年国内PX产量预计为1400万吨左右,同比增长30%以上。国外方面,印度Reliance的220万吨装置2017年投产,当年来自印度的进口货源明显增加,由上年的15万吨增至84万吨;2018年由越南NghiSon与日本出光合资投建的越南宜山炼油厂项目投放70万吨产能(运行不稳定);沙特阿美石油公司位于拉比格的PX装置年产能134万吨装置投产,这些企业基本都是将中国PX市场作为战略目标地,以期获取利润。
可以看出,2019年,国内供应大幅增加,进口量将略有下降,届时高度依赖进口的局面将有所改善。一方面恒力石化、浙江石化PX项目均存在配套PTA装置,进而大幅度降低了该企业对进口货源的依赖;另一方面韩、日等周边国家及部分中东地区凭借其地理及成本优势仍将尽可能地抢占中国市场份额,最大限度提高其盈利能力。进口和国内自产货源将增加,下游PTA企业对PX货源的选择增多,PX行业竞争也将进入一个崭新的阶段,综合竞争力弱的装置将会逐步被淘汰。
产品价格和利润空间将呈现转折
长期来看,PX价格与上游原油、石脑油价格变化趋势基本一致,短期主要受装置检修、下游PTA-PET行业开工率、进口船期、突发事件等因素影响。
2016—2017年,原油价格稳步上升,PX价格持续上升,与石脑油间的价差在每吨3000元左右,行业利润相对较丰。2018年上半年价格相对平稳,三季度快速拉涨,9月份亚洲合同价达1340美元/吨,国内市场价格一度接近12000元/吨,PX与石脑油的价差每吨突破5000元,两项指标均达近年高点。究其原因,主要由于外围市场检修,供应紧张;下游纺织业开工率高,需求较好;原油价格支撑等多方因素引起的。10月份伴随原油价格下跌,中美贸易战对下游的影响也开始显现,PTA开工持续走低,PX价格也快速回落,但整体加工区间仍处于较好水平。粗估2018年PX均价8450元/吨,同比上升22.7%,加工毛利每吨约3600元,同比上升24.6%,处于近年较高水平。
2018年布伦特原油均价约72美元/桶,2019年预计将有所下降,PX均价也将低于2018年水平。2019年前期,恒力石化、腾龙芳烃等装置开工初期,PX整体供应仍将偏紧,与石脑油的价差还将处于较好水平;5月份前后,装置稳定和市场预期心理作用,预计PX价格将有一轮快速的调整,加工毛利将缩小;浙江石化、中石化海南、中海油惠州等装置投产,对价格的影响也会直接显现。预计2019年全年,PX与石脑油的价差出现转折,每吨在2500~2800元,处于近年较低水平。
小结
2018年国内PX需求量在下游PTA-PET行业的拉动下稳定增长,而供应量增长缓慢,造成PX进口量再创新高;PX价格在供需关系与原油价格的双重影响下达近年高点。2019年下游需求仍将平稳增长,而国内大量新增产能的释放将对PX的价格和毛利形成冲击,市场将处于一个再平衡的过程。
2019年PX行业仍然存在部分不确定因素,主要是中美贸易战走向、安全环保、外围装置的开工率等。其中,贸易战直接影响下游纺织服装业的开工率,进而影响产业链整体运行;安全环保将对产业链上各相关装置的开工率产生作用;外围越南、沙特等装置的开工情况将决定地区的贸易走向。