2018年受中美贸易战不断升级影响,全球经济前景面临多重挑战,不确定因素增加。在政策高度不确定的环境下,全球经济增长面临的风险偏于下行。中国经济增长虽然仍将保持强劲,但预计将逐步放缓。国内聚烯烃行情受宏观环境以及供需面影响,面对“禁废令”、最严环保督查以及下游需求增速放缓等因素影响,全年市场走势可谓跌宕起伏。
市场行情回顾
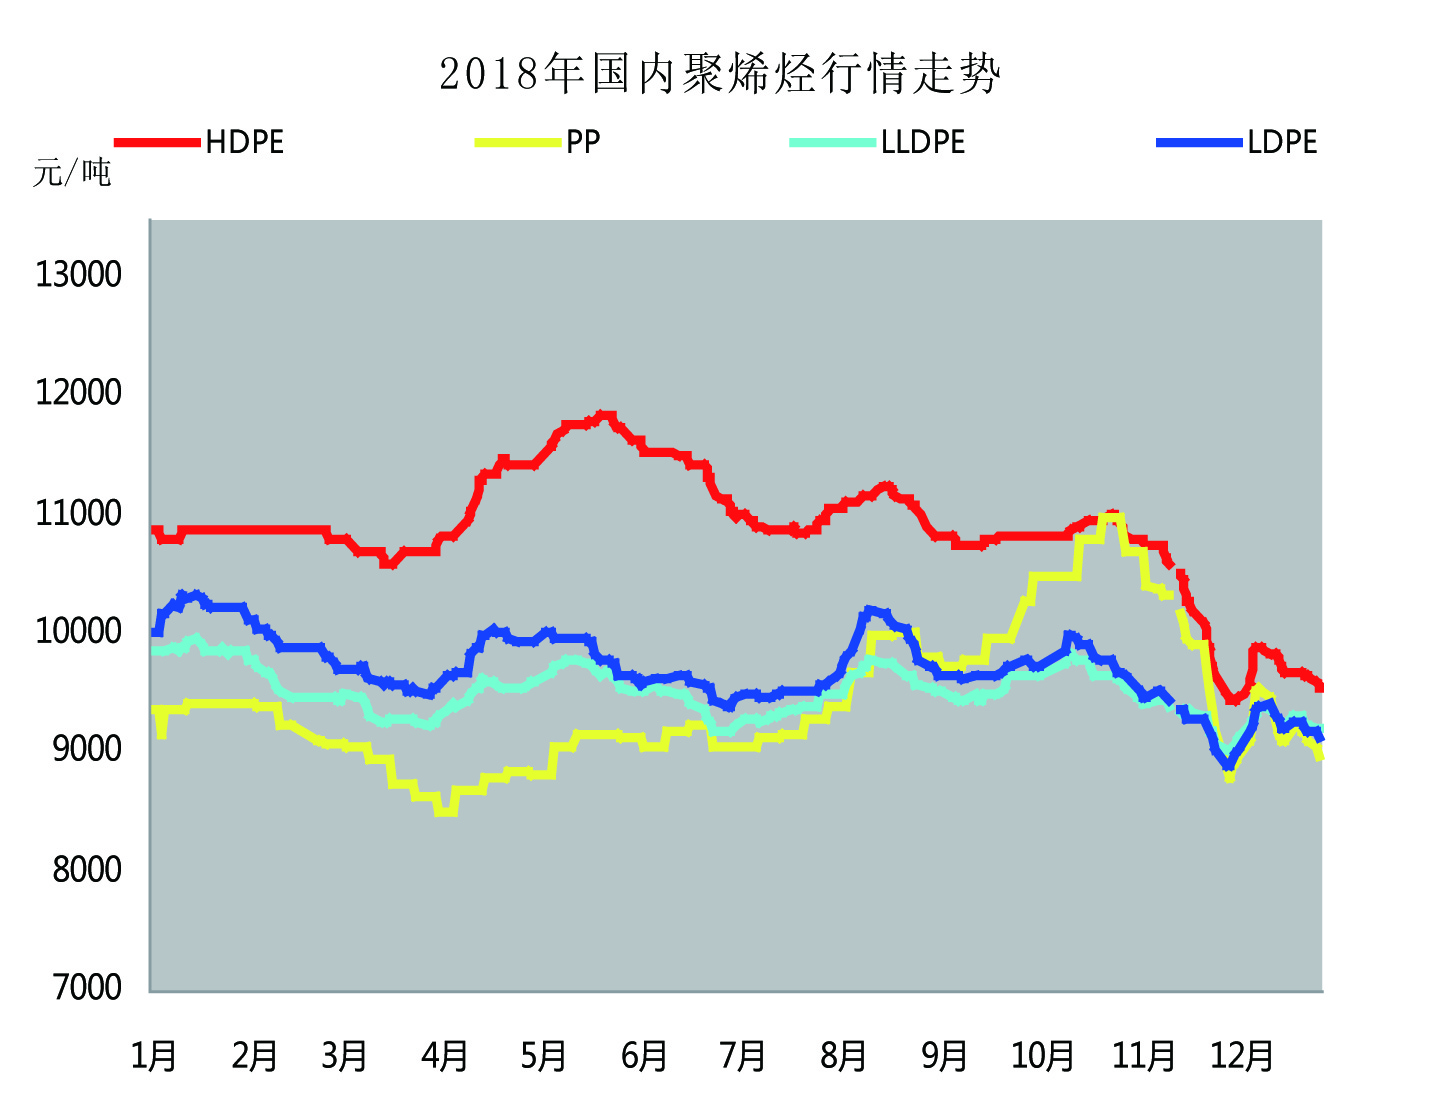
2018年聚烯烃市场总体呈震荡整理走势,但分品种有所分化。全年走势分为4个阶段。第一阶段:1—3月,受春节长假影响,社会库存累积,加上下游需求恢复缓慢,聚烯烃价格走势总体震荡下行;第二阶段: 4—6月,受下游工厂以及二、三级贸易商持续低位补货以及国内聚烯烃装置集中检修影响,市场开始放量并持续走高;第三阶段:7—9月,市场逐步推涨以后,下游观望情绪上升,成交开始逐步减弱,加之逐渐进入消费淡季,价格震荡整理,小幅回落;第四阶段:10—12月,受中美贸易战升级影响,以及对全球经济增速放缓的担忧,国际油价大幅下挫,聚烯烃市场悲观氛围蔓延,价格一路下跌,后市难言乐观。2018年国内聚烯烃行情走势见图1。
分品种来看,高压聚乙烯、线性聚乙烯价格走势相对平缓,全年波动幅度在10%~15%,但高压与线性价差逐步收敛。低压聚乙烯全年表现抢眼,波动幅度达22%;因为市场供应不足,5月逼近12000元/吨全年高位;后期随着检修装置的复产,供应增加,价格有所回落,但仍旧高于去年同期水平。聚丙烯全年波动幅度达26%,其中拉丝料上半年价格维持相对稳定,二季度以后石化企业陆续进入检修季,加之期货走高以及市场结构性资源短缺,价格大幅上行。
值得注意的是,期货市场对现货市场的影响越来越大。其中线性聚乙烯产品期货经过10年的飞速发展,金融属性十分突出,近年来套保商的频繁参与,使线性期货对现货的价格产生直接影响,给现货操作带来更大的难度。2018年线性期货与现货的价格走势基本吻合,价格相关度达到80%左右。
下游行业情况
1.塑料制品增速放缓。受中美贸易战以及国内整体经济增速放缓影响,塑料制品出口受到一定程度限制,国内塑料制品产量呈下滑趋势。根据国家统计局数据显示,2018年1—11月份全国塑料制品总产量为5435.5万吨,与去年同比基本持平,自8月份起已连续4个月产量下滑。
2.全国家电产量增幅放缓。2018年1—11月,三大家电产量总计32160万台,同比增长8.6%。其中家用洗衣机累计产量为6446万台,同比下降0.3%;家用电冰箱累计产量为7419万台,同比增长2.9%;彩色电视机累计产量为18295万台,同比增长14.9%。
3.汽车产销增幅明显回落。自2013年以来,国内汽车产销量连续保持10%以上的增幅,2017年全国汽车产销量达2900万辆。2018年汽车需求转淡,自7月份起汽车产量同比均下降,即使传统的“金九银十”销售旺季,销售情况仍不乐观,单月销售量与去年同比降幅都在10%以上。2018年1—11月全国汽车累计产量为2582万辆,同比下降2.3%,年度增幅首次出现负值。
市场展望
2015—2018年国内石化产业处于扩能间歇期,主要化工产品扩能均有所放缓。2019年合成树脂产能新增情况见表1。但2019年聚烯烃供应增长将大于需求增长。根据不完全统计,2019年聚乙烯计划新增产能285万吨,主要以低压聚乙烯和线性聚乙烯为主,高压聚乙烯产品暂无投产计划。2019年聚丙烯计划新增产能480万吨。如所有装置按计划投产,聚烯烃市场将面临更大的挑战。2018—2019年合成树脂供需预测见表2。
2018年10月以来,国际油价连续下跌,市场情绪极度悲观;12月26日国际油价虽强劲反弹,但仍比10月高位大幅下跌40%以上。目前全球经济仍面临下行压力,OPEC减产落实情况令市场担忧,美国和俄罗斯产量维持高位,出于对全球石油需求增长减缓的担忧,各家研究机构纷纷调低了2019年油价预期。
2019年国内聚烯烃产能仍将保持较快增长,下游需求增长将保持平稳,供需矛盾依然存在,市场竞争加剧。特别是聚丙烯产能增长较快,供应压力依然较大,未来将呈供过于求的局面。预计聚烯烃行情维持低位盘整格局,整体价格将在7500~10000元/吨区间运行。