

我国能源发展基本趋势
能源发展主要受人口、经济、技术、政策等因素影响,具有较大不确定性。通过设计基准和强化政策两种情景,以期探索我国按照当前发展模式(基准情景)与在更严格碳减排目标约束下(强化政策情景)的能源转型升级之路(详见表1)。
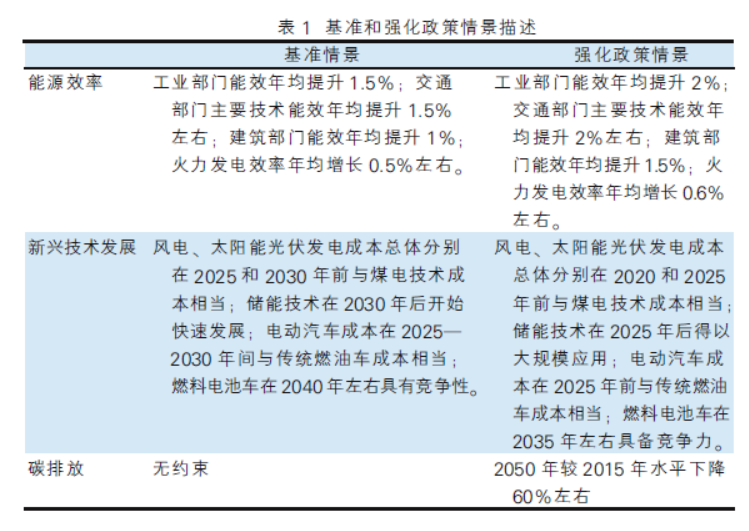
首先,技术进步是实现能源政策目标、推动能源发展进步的根本动力。
在基准情景下,从开采、加工、转换以及终端使用等各环节的各类能源相关技术均按照当前发展趋势不断进步,能效水平稳步提升,新型技术成本不断下降。2030年前能源相关技术的变革性突破仍在孕育中,风、光等可再生能源稳步发展,对传统能源的替代逐步显现。
其次,政策是影响能源进程的最重要因素。
在基准情景下,我国能源生产、消费、技术和体制革命将稳步推进,提出的各项能源、气候与环保等政策均得以实施;同时以“一带一路”战略为代表的全方位国际能源合作也将不断深化。
再次,社会经济发展阶段根本上决定了能源发展水平。
未来,我国将在2035年基本实现社会主义现代化,2050年建成社会主义现代化强国。在“普遍二孩”等政策的实施以及人口寿命期稳步增长的带动下,我国人口在2030年前还将有一定上升空间,但增幅不大。今后驱动我国经济增长的核心也将逐步从劳动力、投资转向全要素生产率的提高。产业结构也将更加优化、三产比重将继续稳步提升。
今后一段时期,我国经济和能源发展的新旧动能将持续转换。经济发展的新旧动能转换体现在:经济发展由投资拉动向消费拉动转变;由要素投入向创新驱动转变;由粗放式高污染发展模式向集约型绿色发展模式转变;更重视人民生活改善。能源发展的新旧动能转化体现在:能源需求重心由生产侧向生活消费侧转变;终端部门用能不断转向更高品质能源。能源供应技术进步推动清洁能源不断发展,清洁能源满足新增用能需求并对传统高碳能源形成替代。
能源需求将缓慢增长,效率提升与重心转移是主因
(一)一次能源需求增速逐步放缓,2035年后进入峰值平台期
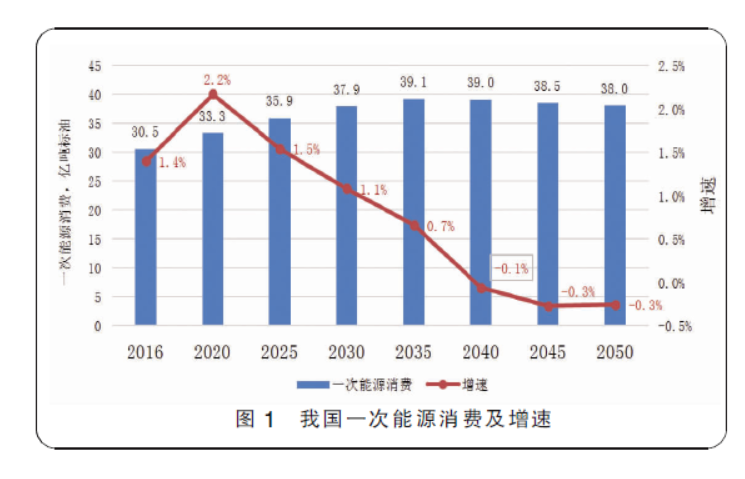
能源是国民经济发展的重要支撑和动力,也是满足人民福祉的重要物质基础。当前我国仍处于社会主义初级阶段,在实现“两个百年”奋斗目标的征程中,能源需求总量仍将保持增长态势。但是,由于经济结构优化升级,第三产业占比持续提升与城镇化进程进一步放缓,未来一次能源需求增速逐步放缓,从2000—2010年的9.5%,逐步下降到2015—2020年的2%,2020—2035年的1.1%,2035—2050年我国能源需求增速变为下降0.3%(详见图1)。一次能源需求总量预计在2035前后进入峰值平台期,为39.2亿吨标油左右(56亿吨标煤)。
(二)人均能耗稳步提升,单位GDP能耗不断下降
2050年前我国经济将继续保持良好发展态势,2050年人均GDP将超过3.1万美元(2010年不变价),与届时中等发达国家水平相当。能源发展将继续在推动经济发展、提升居民生活质量等方面发挥重要作用,人均能耗水平将从2015年的2.18吨标油/人逐步提升到2050年的2.73吨标油/人,届时和2016年英国人均能耗水平相近,但明显低于美国。
随着城镇化、工业化进程接近尾声,经济增长将主要依靠全生产要素效率的提升,单位经济增长对能源资源的需求也将逐步降低。2035年和2050年我国单位GDP能耗将较2015年分别下降54.8%和74%;2035年单位GDP能耗与美国2016年水平相近,2050年与日本2016年水平相近。
(三)我国能源需求重心逐步转向生活侧
随着我国进入工业化后期,城镇化稳步推进,对能源的需求由生产侧转向生活消费侧,终端用能总体将在2035年前后达峰,代表生产需求的工业用能占终端用能比重将逐步回落,而代表生活需求的建筑和交通用能的占比在展望期内不断上升。分部门看,我国工业用能2025年前后达峰,交通用能在2035年后进入峰值平台期,建筑(包括居民和商业)用能2050年前有望保持增长。分燃料看,终端部门中煤炭占比降幅较大,石油占比在2020年后略有下降,天然气和电力占比不断上升。2050年电力占终端用能的比重将达38.4%。
一次能源格局呈现三足鼎立态势
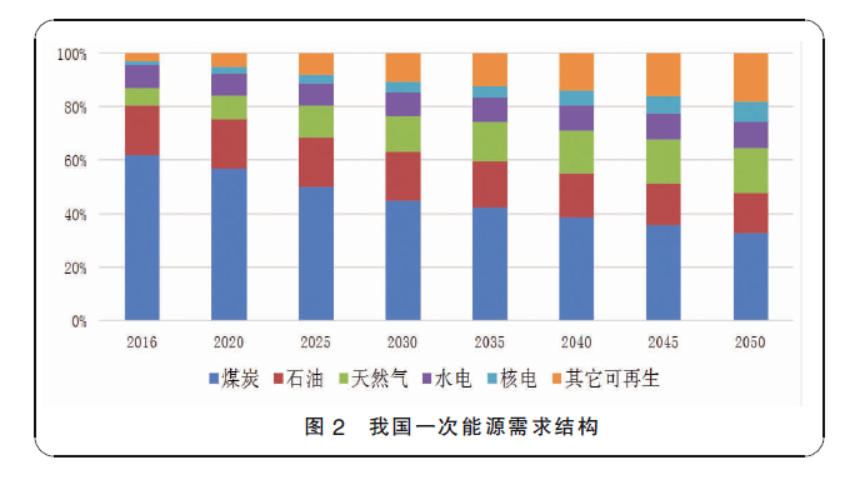
展望期内,随着国内能源发展持续转型,一次能源结构逐步优化,到2050年形成非化石、煤炭、油气三足鼎立格局。其中,非化石能源占比增长较快,到2050年占一次能源需求的比重达到35%;煤炭占比稳步下降,到2050年降至33%;天然气占比不断上升,到2050年达到17%,石油占比有所下降,到 2050年逐步下降至15%,油气占比稳定在32%左右(详见图2)。
(一)石油需求增速放缓,并将于2030年前后达峰
未来我国石油需要主要集中在交通和工业原材料方面,两者合计占比将从2016年的不足70%增加到2035年的75%以上。2030年前,受交通运输行业持续发展与工业原料需求旺盛等因素影响,我国石油需求维持中低速增长,2015—2030年交通和工业原材料用油分别增长了0.75亿吨和0.46亿吨,贡献了石油需求增量的57.6%和35.1%。与之对应的是,成品油需求总体将于2030年前后达到3.8亿吨峰值。其中,柴油需求当前已经进入峰值平台期将稳步下降;汽油需求预计在2025年前后达峰;煤油需求在航空运输业的快速发展下将保持较快增长,将于2040年前后达峰。
(二)天然气发展促进能源转型,是增长最快的化石能源
在城市人口继续增长、天然气管网设施日趋完善、分布式能源系统快速发展,以及环境污染治理等利好下,展望期内天然气将处于黄金发展期,到2035年和2050年天然气需求量将分别达6200亿立方米和7000亿立方米。发电、制造业和居民生活是未来天然气需求增长的主要领域,其中发电和制造业对天然气需求空间较大,但也面临一定的挑战和不确定性。天然气发电具有环保、高效等优势有较大潜力,但因天然气价格较高,与其他能源相比不具有经济性,或将对天然气发展带来较大影响。综合来看,2035年前,工业、居民以及发电部门的用气需求将带动天然气需求快速增长,2015—2035年年均增速达5.8%。2035年后,特别在2040年后,因工业、居民等部门用气量基本达到饱和,天然气需求增速明显放缓,2035—2050年年均增速仅为0.7%。
(三)煤炭需求峰值已过,未来将稳步下降
煤炭作为我国当前的第一大能源,需求峰值已过,未来将稳步下降,2050年降至2015年水平的70%左右。工业和电力是影响煤炭需求最为重要的两个部门,工业部门因产业结构、工业结构、能源结构调整,2016—2050年年均降幅在1.75%。随着电气化水平的提升,建筑部门用煤量也快速下降,年均降幅在3.1%。电煤在煤炭需求中的比重在2035年前将稳步提升至超过60%,但随着新能源发电技术竞争力日益增强,电煤需求将不断下降。
(四)非化石能源将快速发展,风、光等可再生能源表现尤为突出
在资源环境约束、建设美丽中国、经济动能转换等因素推动下,非化石能源将迎来快速发展机遇期。未来发电增量主要由非化石等清洁能源提供,在应对气候变化、大气污染防治、可再生能源技术竞争力不断增强等驱动下,非化石能源发电将贡献2050年前发电增量的86.4%。未来发电结构将总体呈现多元低碳化特征,其中煤电占比在2030年降至50%以下;非化石能源发电占比则稳步提升,2035年和2050年分别达43.5%和55%。
风、光等可再生能源技术经济性将不断提升。风电、太阳能等技术的成本仍将继续下降,加之电网消纳吸收能力提升、分布式能源系统快速发展等使得风、光等综合成本不断下降;而传统化石能源受资源趋紧、外部环境等因素制约,发电成本将不断攀升。同时,风、光等新能源技术将对就业、经济水平等带来更强正向激励作用,均将推动非水可再生能源快速发展。
安全高效、清洁低碳是发展趋势
(一)终端部门电气化水平显著提升
终端部门电气化水平在2035年和2050年分别提高至33%和38.1%,2016年仅为21.6%。 随着生活水平提升,居民生活电力需求日趋增加;同时,大数据、云计算等广泛应用,商业部门的电力需求稳步上升,2016—2050年建筑部门用电增速达到3.6%。 工业部门电力需求因高端制造业、战略性新兴产业等快速发展,年均增速0.78%。交通部门用电在高铁、电动车等的推广和普及下将高速增长,年均增速达6.3%。
(二)与能源相关CO2排放将于2030年前达峰
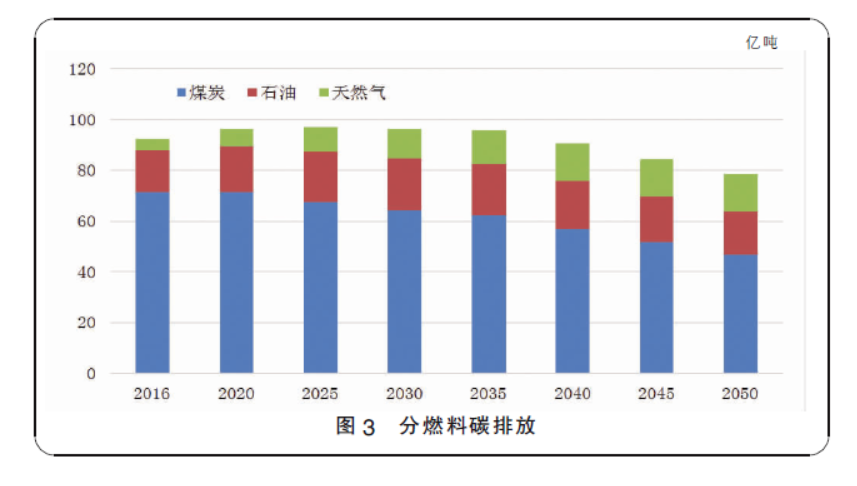
能源相关CO2排放峰值在2030年前到达,与能源需求在2035年前达峰不同步,主要是由于新增需求以非化石能源为主,煤炭等化石能源需求减少,到2050年CO2排放将与2010年水平相近。碳排放强度下降较快,2035和2050年较2010年水平分别下降62%和82%以上。能源强度(单位GDP的能耗)下降对碳排放强度下降的贡献超过75%。
(三)新旧动能持续转换,清洁能源将满足增量需求并优化存量
以2035年为界线,可将我国能源发展动能转换划分为两个阶段。2035年前,清洁能源是新增能源主体。2035年前,煤炭需求稳步下降,石油需求有所增长,而可再生能源、天然气以及核能等清洁能源快速发展,天然气与非化石能源增量占一次能源需求增量的比重合计超过100%。2035年后,非化石能源将对煤炭、石油形成替代。2035—2050年间,化石能源需求将累计下降5.3吨标油(7.5亿吨标煤),主要是煤炭需求的下滑(电煤和工业用煤),但天然气需求还将增长。其中,风电、太阳能等非化石能源将继续快速发展,对煤炭和石油形成直接替代(详见图3)。
政策趋严助推能源体系加速转型
强化政策情景下,我国对生态文明建设更加重视,高耗能行业发展受到更大制约,服务业、信息产业和高端制造业等新兴产业快速发展。在能源需求侧,加大力度不断提升各行各业的能效,努力提高终端用能电气化水平,采取有效措施践行绿色生产与推广绿色生活理念。在能源供应侧,对化石能源利用采取更加严格的控制政策,通过碳税、环境税、碳交易等市场手段,及财税价格制度等综合措施使得非化石能源发电技术更具竞争力。
终端用能需求将更早进入峰值平台期(详见图4)。终端用能需求将于2030年前后进入峰值平台期,早于基准情景大约5年左右。工业、建筑和交通等终端部门用能将均较基准情景有明显下滑,2050年分别下降16.2%、18%和23.9%。促进终端部门用能下降的因素是多方位的,包括工业结构优化、高能效技术的使用、绿色出行和建筑节能标准的推广等。
终端部门电气化水平将接近50%。强化政策情景下,电力作为终端部门清洁低碳化用能的主要载体,到2050年终端部门电气化水平达48.5%,高于基准情景10个百分点。因终端部门能效水平更高、用能总量更低,故尽管终端部门电气化率水平快速提升,用电量仅略高于基准情景,2050年为12.3万亿千瓦时。
非化石发电占比将达85%。电力部门将呈现明显的清洁化与高效化的特征。2050年非化石能源发电占比达85%,高于基准情景29个百分点。电力系统的变革不仅需发电技术本身突破性进展,还需与储能技术、智能电网、能源互联网、多能互补体系、分布式用能系统等新技术、新模式的协同发展。
总体上,我国能源转型已经进入新旧动能持续快速转换期,能源生产和消费格局将不断调整优化。但能源升级转型不可能一蹴而就,需要在较长一段时间内,协同推进化石能源的清洁化和非化石能源的发展。在能源转型进程中,政府要充分发挥引领、监督和规范作用,企业则要在能源转型中承担主体且发挥创新推动作用,用户则要转变消费理念倒逼能源系统优质高效发展。通过政府、企业与用户的合力,共同打造清洁低碳、安全高效的能源体系。