

2018年我国新能源汽车产量超过120万辆,产业发展动力将从单一依靠政策变为政策与市场双轮驱动,也正因如此,锂电行业洗牌逐渐加剧。电池隔膜作为锂电池的重要组成部分,产量增速明显放缓,价格急剧下滑,行业风险不断升级,建议从科技创新、优化布局、调整结构、扩大出口等多方面着手,寻机避险。
新能源车发展呈现十大转变
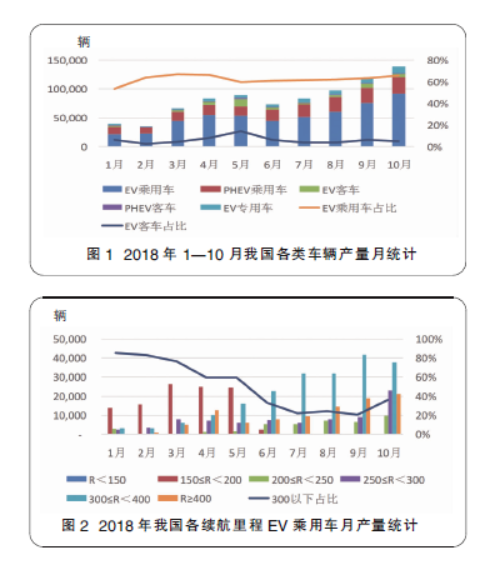
新能源汽车总体产销量预计快速增长。2018年我国新能源汽车产量超过120万辆,预计2019年可望达到200万辆,提前1年实现目标。2018年1—10月各类车辆产量变化见图1。
续航<300km的EV乘用车产量占比2018年10月快速走高,预计2019年集团采购市场会有较大增长。2018年各续航里程EV乘用车月产量统计见图2。
未来,新能源汽车产业发展将呈现十大趋势:
产业发展动力由政策驱动转向政策市场双轮驱动;市场竞争由内部竞争转向全球竞争;资本业态由大量投入期转向整合退出期;产品定位由政策导向转向市场导向;产业生态由整车主导转向产业链合作共赢;商业模式由制造+产品模式转向硬件+服务模式;核心产品由进口依赖转向自主生产;三电系统由分散化转向集成化;经济模式由线性经济转向循环经济;充电桩由单桩孤岛模式转向智能互联模式。
锂离子电池格局将生巨变
预计2018年我国锂离子电池销量约120GWh。2015年1月—2018年10月国内动力电池产能装机量情况见图3。
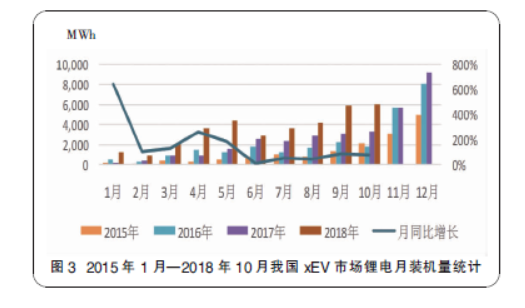
由上述图表可看出,2018年6月12日《关于调整完善新能源汽车推广应用财政补贴政策的通知》新政对动力锂电池装机量几无影响,主要原因有二:一是有几个月的过渡期;二是传统车市下半年开始明显下滑,给新能源汽车带来发展机遇。
2018年锂电装机总量可达50GWh,2019年或达80GWh。回顾2015—2017年,锂电行业像高烧般的发展,电池厂商大肆扩张,新进企业不断涌现,资本大鳄拿着大把资金疯狂收购热情高温不退……而自从补贴退坡以来,行业洗牌逐渐加剧,目前处于洗牌出清阶段。
随着大众、奔驰、宝马数千亿元长协订单落地,国际电池龙头将进入扩产新周期,从近期订单公告和行业更新信息来看,龙头电池厂有加速扩产的迹象。
随着双积分制的推行,特斯拉等国外新能源汽车在国内落地,外资股比限制放开,宝马等传统汽车豪强企业在国内开辟新能源汽车市场,将吸引相应的日韩海外电池龙头如LG化学、三星SDI以及松下等企业进入国内建厂。
2020年我国新能源车补贴全面退坡,国外新能源车企以及传统豪强日韩锂电池企业将卷土重来,是国内市场锂电池产能投资的主要边际增量,以CATL、LG化学和三星SDI为代表的领先锂电池企业此前纷纷宣布大规模的产能投资计划,因此锂电池行业在2019—2025年将迎来二次产能扩张。
锂电隔膜如何应对风险?
1.2018年我国锂电池隔膜需求情况
2017年全球锂电池隔膜总产能约72亿平方米,市场需求约32亿平方米。2017年底我国锂电池隔膜总产能约50亿平方米,市场需求约22亿平方米,占全球市场近69%。同时,国产隔膜的产量约17亿平方米,同比增长41%,与2016年的增速70%相比,增速明显放缓。同时,由于产能严重过剩,隔膜价格明显下降,2018年1月锂电隔膜市场价格方面,湿法均价在 3.7 元/平方米左右,涂覆后的价格在 6 元/平方米左右,干法隔膜均价在 2.4元/平方米。2018年8月份湿法均价在1.8元/平方米左右,涂覆后的价格在3.8元/平方米左右,干法隔膜均价在 1.2元/平方米。
目前国内有近70家的隔膜生产企业,预计2018年总产能将突破65亿平米,与同期车企减少市场投放量形成鲜明对比。其中电池、隔膜企业等龙头企业市场占有率超过90%,行业集中度明显增加,市场竞争格局形成。企业要想在激烈的市场竞争中脱颖而出,科技创新已成为必由之路。
2.2018年第四季度隔膜行业走势简述
市场需求:
(1)受国内主流锂电池龙头企业继续扩产的驱动,适用于高端3C电池的7u涂覆陶瓷+聚四氟乙烯(PVDF)隔膜以及动力电池的9u基材+涂覆陶瓷需求呈上升趋势。
(2)下游电池厂家在对磷酸铁锂电池进行相关的技术改进,提高能量密度比等指标以达到相应的要求。由于其安全、价格和循环寿命的优势,磷酸铁锂电池在乘用车的需求量预计会回升。
(3)从能量密度比来看,三元是未来的大趋势,产品附加值更高的湿法+涂覆工艺隔膜市场占比将加大,但是受成本压力,湿法+涂覆价格也会下降。
(4)储能项目方面,锂电池需求增加,对成本更低的干法隔膜或者达到干法隔膜成本相当的湿法隔膜需求增加。
价格走势:
(1)由于目前隔膜市场供大于求,导致产品定价随行就市,为了换取订单,已经有湿法厂家基材报价到1.8元/平方米,但是目前主流的湿法基材市场价格还是在2.0~3.0元/平方米。所以在2018年第四季度供求关系没有扭转的情况下,隔膜产品价格仍有进一步下降的可能。
(2)毛利下降也是必然趋势,企业要不断完善、提高产品的生产工艺,降低产品成本,提高产品收得率,凸显规模效应才能争取更大的生存空间。
同行竞争:
2018年行业洗牌正式开始,在激烈的价格战下,行业龙头企业降成本能力强,并且具有很好的客户竞争优势,供应关系稳定,将不断挤压规模小,资金、技术实力不足的企业的市场份额。行业将走向集中化,预计将有一批隔膜企业面临被淘汰出局。
账期长,收款难:
受下游客户回款期延长影响,整个锂电行业货款周期长,资金压力大,下游企业因订单不足或停产状态而拖欠货款会继续发生。
3.隔膜行业存在风险
盲目扩产,同质化严重
中低端产能盲目扩张,产品质量没有优势,且同质化严重,只能在低端市场通过价格战争取生存空间。目前市场上公布的隔膜企业约70多家,但真正能够稳定量产的只有40家左右,市场竞争力低的隔膜厂将会被淘汰或整合。
客户资源两级分化
大订单和优质资源高度集中在实力雄厚的电池厂家手上,其他中小规模或新扩产厂家面临订单不足或停产状态,使客户资源进一步分化,给上游供应商带来风险隐患。
资金风险高
动力电池企业开工率不高,需求不振,同时,价格毛利齐跳水。在这样的过渡期,企业流动资金受大客户资金链影响,回款、尾款难收。个别大客户支付能力变差,甚至发生票据无法兑现情况。
4.应对风险的几点建议
一是通过技术提升、优化工艺、改进配方、持续研发新产品等措施,提高隔膜良品率和附加值,有效降低单位成本,提高企业竞争力。
二是合理布局,理性发展,防范过度扩张引起的同行恶性竞争。
三是扩大高端产品产能,如超薄湿法隔膜,可以满足更高能量密度的市场需求,这也是目前湿法隔膜的发展趋势。
四是为保障使用的安全性,提高隔膜的耐高温性能,“湿法+涂覆”是动力电池隔膜应用的方向。因此,提高超薄隔膜基材的穿刺强度,掌握涂覆陶瓷氧化铝、PVDF或者PVDF+陶瓷的混合涂层技术的成熟与产业化,可以大大提高企业的盈利能力。
五是优化生产管控,完善体系管理,提高产品质量水平,将有助于隔膜行业走向成熟,加快进口替代的步伐。
六是国外市场仍有较大的出口空间可以容纳国内新增产能,有能力的隔膜厂家应该更多关注国外市场的需求,打入国际高端市场,引领国内隔膜生产水平不断提高。
七是关注新能源汽车和动力电池产业链的其他发展方向,如燃料电池汽车。