

自2015年锂价大涨后,2018年首次出现大跌,到12月底,碳酸锂价格已经跌至8万元/吨,比当年17.8万元的高价下跌55%,详见图1。之前的一波大涨得益于新能源汽车的发展、澳洲锂辉石供应的唯一性以及我国资源开发的瓶颈,但历时4年,全球资源开发逐步多样化,国内锂盐产能扩张加速,又恰逢我国新能源汽车政策调整,产业链下游洗牌,因而出现价格大跌。未来几年,产业竞争将日趋激烈,大部分企业将有一段非常艰辛的路要走,但在全球大力发展锂电新能源汽车的大趋势下,跨过了黎明前的黑暗,产业必将迎来更大的市场机遇。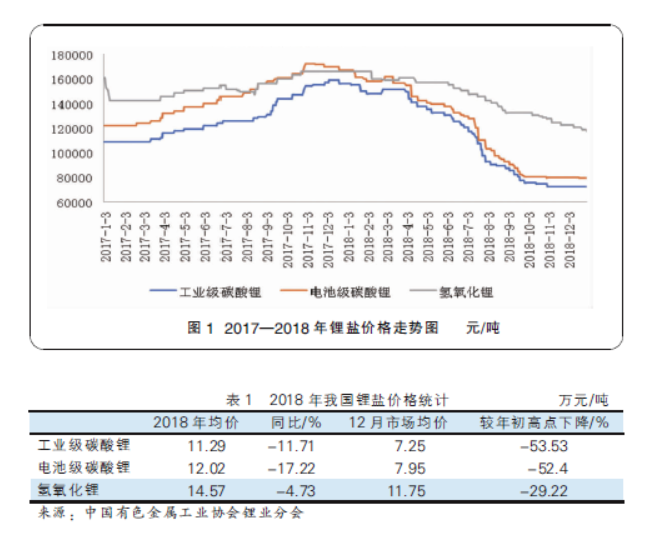
1.锂价大幅回落
2018年,各锂盐厂商逐步开始扩产增量,下游动力电池企业的库存达到高位,正极材料厂下调开工率,对碳酸锂的需求趋弱。而供应上,盐湖提锂厂商维持正常生产,澳洲锂原矿、锂精矿供给充足,国内冶炼厂产能释放增加供应,供需矛盾得到缓解,碳酸锂的价格开始自高位回调。2018年中期,碳酸锂价格急速下行,一路狂跌:截至12月底,电池级碳酸锂价格从年初的16万元/吨,下跌至7.95万元/吨,跌幅高达52.4%;工业级碳酸锂从年初的15万元/吨,下跌至7.25万元/吨,跌幅达53.5%。
根据中国有色金属工业协会锂业分会(以下简称锂业分会)统计,2018年工业级碳酸锂年平均价格为11.29万元/吨,同比下降11.71%;电池级碳酸锂年平均价格为12.03万元/吨,同比下跌17.22%;氢氧化锂年平均价格为14.57万元/吨,同比下降4.73%,详见表1。
2.澳洲锂辉石资源开发进度加快
澳大利亚锂辉石矿是全球锂资源放量的主力,除泰利森以外,近两年新增项目情况如表2所示,2018年Bald Hill (Tawana)、Pilgongoora(Altura)、Pilgongoora(Pilbara)等项目已经陆续开始生产锂精矿,Wodgina(Mineral Resources)也准备在2019年出产锂精矿。除Talison以外,2018年锂精矿销量可能超过60 万吨,2019年有望超过100万吨。
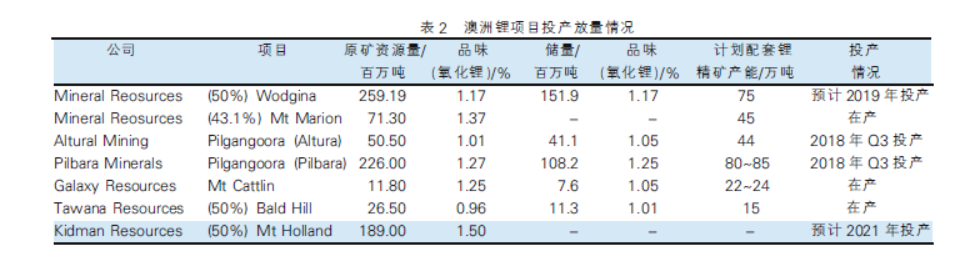
此外,泰利森也在积极扩产,预期2019年投产。目前锂精矿加工厂矿石处理能力已达到每年150万吨,锂精矿年产能达75万吨,其中包括主要应用于锂盐加工行业的化工级锂精矿及主要用于玻璃陶瓷行业的技术级锂精矿。2017年产量约65万吨。2018年,泰利森已开始扩产建设,扩大锂精矿产能至195万吨,项目总投资约3.2亿澳元,折人民币16.6亿元,由泰利森自筹,建设周期26个月,新建60万吨产能预计2019年第二季度竣工并启动试生产,另外60万吨产能将于2020年第四季度投产。
3.中国锂盐供应量大幅增加
据锂业分会初步数据统计,2018年国内生产碳酸锂总计约10.9万吨、氢氧化锂4.2万吨、氯化锂1.8万吨,锂盐总产量约16.2万吨(碳酸锂当量),同比增长31.4%。主要增量体现在:
1)天齐锂业相比2017年全年基本维持稳定生产;赣锋锂业加大产能释放,年底氢氧化锂新产线运行,产量大幅提升;瑞福、容汇、雅化等企业都有一定的新建产能和产量提升。
2)青海地区盐湖提锂开始量产,青海锂业、蓝科锂业、中信国安等盐湖企业产量已成规模。
3)江西云母提锂技术有所突破,南氏、江特、合纵、海汇龙洲新建项目投产。近几年我国提锂项目以及加工项目扩张迅速,总产能已经达到50万吨。
4. 新能源汽车拉动锂消费继续增长
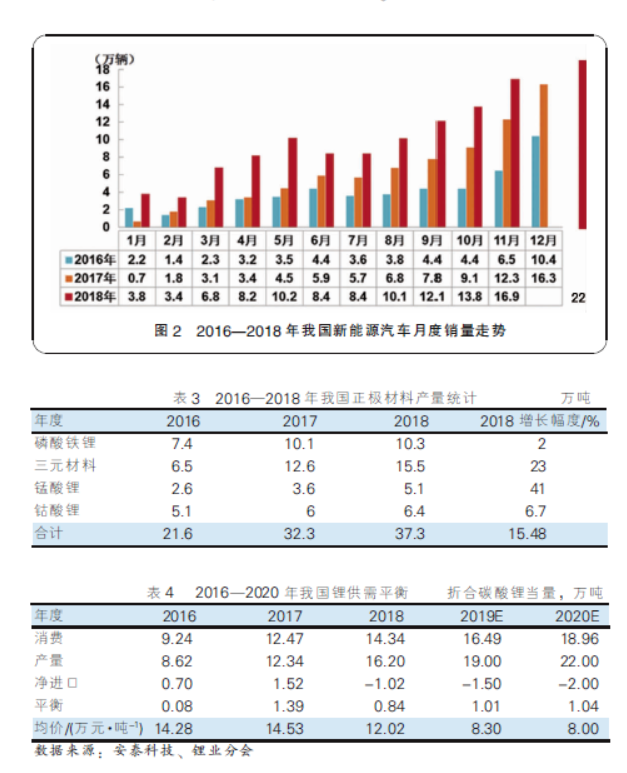
2018年新能源汽车产销量继续保持增长。中国汽车工业协会发布的数据显示,2018年,我国新能源汽车产销量分别完成了127万辆和125.6万辆,同比分别增长了59.9%和61.7%;其中纯电动汽车产销分别完成98.6万辆和98.4万辆,同比分别增长47.9%和50.8%;插电式混合动力汽车产销分别完成28.3万辆和27.1万辆,同比分别增长122%和118%。2016—2018年我国新能源车月度销量走势见图2。
根据锂业分会初步统计,2018年全年我国锂离子电池正极材料产量约37.3万吨,同比增长15.48%。其中三元材料全年产量为15.5万吨,同比增长23%,而磷酸铁锂同比增长率只有2%,产量约10.3万吨,基本与2017年持平。近几年正极材料生产情况见表3。
5.中国市场出现结构性过剩
2018年我国锂盐供给量达到16万吨,消费量增加至14.3万吨,净出口1.02万吨,供应过剩0.84万吨。上从年初开始,正极材料及电池生产企业积压了大量库存,且全球锂资源开发项目进程有所加快,加上政策影响磷酸铁锂产量大幅缩水,市场锂盐供应短期内呈现阶段性过剩。2016—2020年中国锂供需平衡见表4。
6.前景光明 道路曲折
未来市场需要重点关注两大方面:一是新能源汽车的产销量增速,二是国内外锂资源的开发速度。
从消费上来看:按照目前增速,预计2019年新能源汽车销量增速仍保持在40%~50%,有望达160~180万辆。随着产业补贴政策的不断调整,新能源汽车产业支持方向开始向“扶优扶强”转换,行业全面进入调整升级阶段。2019年,在补贴退坡加速、外资品牌进入、双积分政策开启等多重因素作用下,我国新能源汽车产业将由政府驱动加速转向市场驱动。另外,目前工信部也启动了“停止产销传统能源汽车时间表”的相关研究,此举措必将推动我国汽车产业发展的环境和动力发生深刻变化。未来随着新能源汽车的快速发展,仍将拉动锂消费持续增长,前景依据光明。
从供应上来看:目前全球的锂资源勘探及开发如火如荼,产能过剩严重,但具备稳定上游资源保障、相对低成本、能稳定供应优质电池级碳酸锂产品的大型锂化工产能依然稀缺,结构性过剩明显。短期来看,随着新项目产能的不断释放,产业竞争将日趋激烈,企业仍然有一段艰辛的路要走。但从长期来看,我们仍然相信,随着新能源汽车产业的快速发展,行业必将迎来更大的市场机遇。