

工业用裂解C5是蒸汽裂解制乙烯装置的副产物,工业用裂解C5经过分离产出工业用异戊二烯、工业用间戊二烯、工业用双环戊二烯,其中工业用异戊二烯国内多数为聚合级(优等品≥99.5%,合格品≥99.2%),少量为化学级(≥98.5%)。工业用异戊二烯(聚合级)主要生产异戊二烯橡胶和SIS(苯乙烯-异戊二烯-苯乙烯嵌段共聚物)等;工业用双环戊二烯为聚酯级双环戊二烯(合格品≥75%,一等品≥80%,优等品≥85%),国内工业用异戊二烯聚酯级含量主要集中在78%~86%,主要用于生产不饱和聚酯(UPR)、双环戊二烯树脂(DCPD石油树脂)、氢化双环戊二烯树脂(DCPD加氢石油树脂)、香精香料等;工业用间戊二烯(合格品≥60%,优等品≥67%)主要生产间戊二烯石油树脂(包括路标漆C5石油树脂及胶黏剂C5石油树脂)和环氧树脂固化剂甲基四氢苯酐、甲基六氢苯酐。
深加工利用率较高
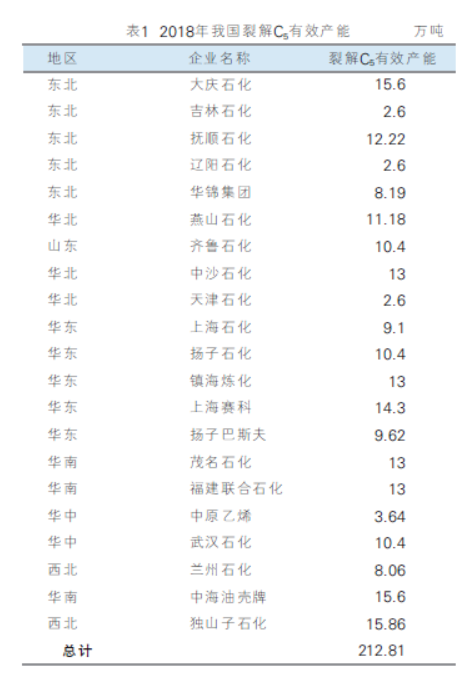
2018年,我国石脑油裂解工艺产出的裂解C5流入C5深加工领域的企业共有21家,未流入C5深加工领域的4家,工业用裂解C5深加工利用率较高。2018年我国裂解C5有效产能见表1。其中,我国工业用裂解C5绝大多数流入C5分离及树脂领域,占裂解C5总消费量的95%。C5分离从目前的工艺上可分为粗分离与精分离,前者是经过脱环后利用脱环C5生产C5石油树脂,后者是将工业用裂解C5分离出异戊二烯、间戊二烯、双环戊二烯以及抽余C5,其产出的戊二烯继续进入深加工领域。此外,裂解C5在氰化钠及油品市场也有一定应用。
异戊二烯产能将有明显增长
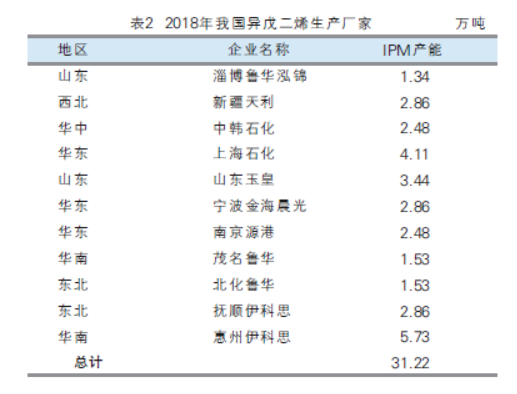
2018年,我国工业用异戊二烯(聚合级)厂家共计11家(详见表2),生产粗异戊二烯的厂家共计2家。随着惠州伊科思30万吨的C5分离装置于2018年5月投产,年内工业用异戊二烯(聚合级)产能同比增长22.47%,至31.22万吨。但2018年年内工业用裂解C5原料增量有限,新增产能开工不足,导致年内工业用异戊二烯(聚合级)产量同比仅增长5.18%,至18.89万吨。
2018年工业用异戊二烯(聚合级)消费占比如下,SIS占比61%,异戊橡胶占比26%,其他农药固化剂、丁基橡胶等领域占比13%。其中SIS占比已经超过60%,成为异戊二烯最大的下游,年内下游SIS各厂家产量普遍提升,巴陵石化及宁波金海晨光产量均较去年增长1万吨以上,与此同时年内受制于天胶市场疲软,异戊橡胶全年维持弱势,产量较去年下降2万吨左右。
国内工业用异戊二烯(聚合级)产能(按照产能降序排序)主要集中在华东、华南、山东、东北、西北、华中;产量分布与产能分布存在偏差,依次是华东、东北、西北、华南、华中、山东;同时国内工业用异戊二烯(聚合级)因绝大多数配套下游异戊橡胶及SIS弹性体装置,因此商品量分布依次是华东、东北、华中、山东、华南,此外西北地区有少量外销。
伴随着“大炼油时代”的开启,工业用裂解C5资源量预计将扩增一倍,而配套下游C5分离及树脂装置将成为趋势,伴随着裂解C5资源的扩增,预计仍将有配套项目陆续提上议程,异戊二烯产能将增长明显。
间戊二烯可满足固化剂客户需求
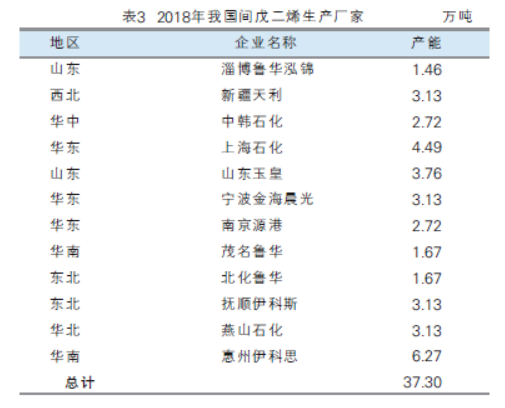
2018年我国工业用间戊二烯产能上升至37.3万吨,涨幅20.2%(详见表3),但2018年实际工业用间戊二烯产量出现小幅回落,回落至21.64万吨,同比下降2.3%。年内工业用裂解C5产量较去年上升,但受制于年内设备集中检修、产量提升较少、原料轻质化影响,工业用裂解C5中间戊二烯含量偏低,导致年内间戊二烯产量不增反降。国内工业用间戊二烯基本配套下游C5石油树脂装置,目前暂无配套装置基本作为商品量外销的企业仅有上海石化、燕山石化、抚顺伊科思、北化鲁华、中韩石化。而从近几年C5分离新增装置情况统计,新上项目基本为C5精分离,相比于C5脱环工艺而言,以间戊二烯为原料生产的C5石油树脂品质更胜一筹,同时精分离产出的间戊二烯也满足了部分固化剂客户的需求。
2018年工业用间戊二烯仍主要应用在C5石油树脂及固化剂领域,年内C5石油树脂产量32.27万吨,同比上升0.92万吨,其中胶黏剂C5石油树脂产量较2017年增长,路标漆C5石油树脂产量较2017年下降。间戊二烯进口量同比增长1.02万吨,大大提升了胶黏剂C5石油树脂产量。固化剂方面年内需求基本持稳,因此从消费比例上来看,下游C5石油树脂对间戊二烯的消费占比增加。
双环戊二烯新建装置以精分离为主
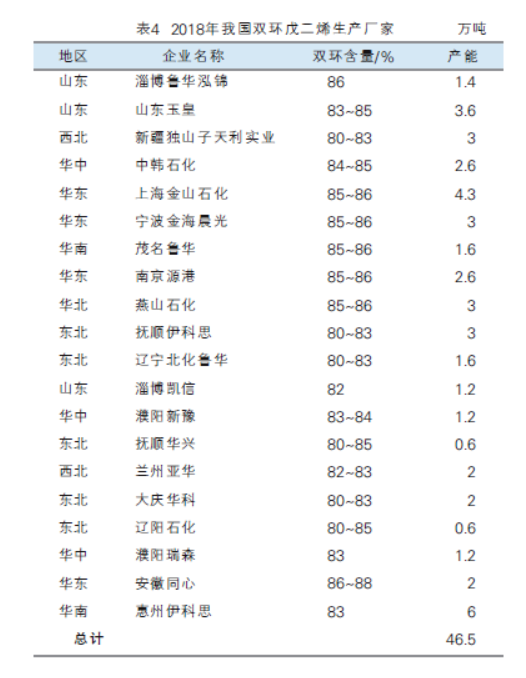
我国工业用双环戊二烯(聚酯级)部分配套下游DCPD加氢树脂装置,其商品量多数流入UPR领域。2018年,国内工业用双环戊二烯(聚酯级)产能增长至46.5万吨,涨幅14.81%(详见表4)。当年新建装置以精分离为主。产量达25.74万吨,同比增长3.71%。
2018年工业用双环戊二烯(聚酯级)消费占比如下:UPR占比55.46%,DCPD加氢树脂占比33.95%,其他应用领域占比10.59%。其中,UPR占比仍高居50%以上的水平,依然是聚酯级双环戊二烯的最大消费下游。年内,受环保监管趋严以及与苯酐价差缩小等方面的影响,双环类改性不饱和树脂产量有所下降;另外,DCPD加氢树脂方面,受天津鲁华2017年10月投产新装置的影响,年内DCPD加氢树脂产量大幅提升,较去年产量增长2.6万吨。
C5石油树脂主要应用仍是路标漆
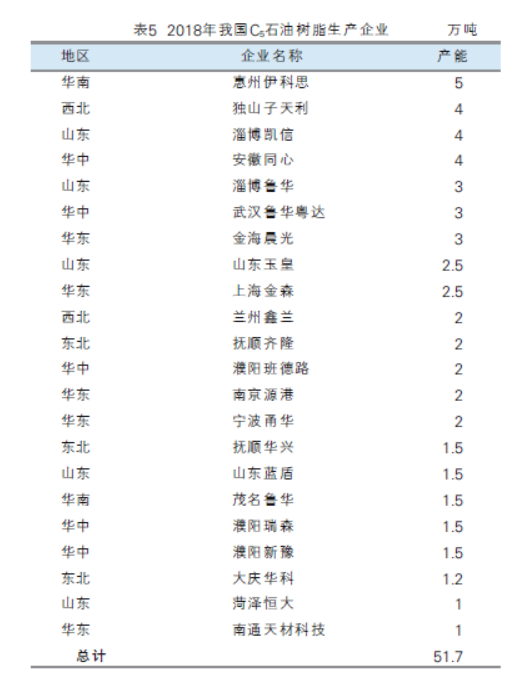
2018年国内C5石油树脂市场新增了惠州大亚湾伊科思的一套5万吨C5石油树脂装置,国内C5石油树脂可计算的装置产能共计51.7万吨(详见表5),但由于山东蓝盾已多年未生产,菏泽恒大、南通天材2017年停产后再未开工,因此2018年实际在生产的C5石油树脂产能共计48.2万吨。
当前,路标漆依然是国内C5石油树脂主要的应用方向,2018年国内路标漆C5石油树脂总产量比2017年减少了4.49%,但在下游应用占比则上升了2个百分点。另外,受橡胶市场震荡萎缩影响,2018年橡胶改性领域对C5石油树脂的消费需求较2017年有所下降。
未来几年,随着“大炼油时代”的开启,更多的石脑油裂解装置将陆续投产,国内工业用裂解C5资源将继续扩增。据统计,预计到2022年,裂解C5资源将扩增一倍。