未来2~3年内,多家千万吨级新炼化项目将在沿海地区投产。新项目的规模、先进技术和成本的后发优势、化工上下游产业链集约性、区域性市场先机等,令新炼化经济效益优势凸显。然而在山东,曾经异军突起,吸引全球炼油业目光的“茶壶炼厂”却在经历前所未有的寒冬。
寒冬已至
2018年6月28日,国家发改委、商务部发布了《外商投资准入特别管理措施(负面清单)(2018年版)》,并自7月28日起施行,其中正式取消了外资连锁加油站超过30家需中方控股的限制,石油下游环节销售领域完全开放。
2018年初国家税务总局公告2018年第1号文件,规范管理汽油、柴油、航空煤油、石脑油、溶剂油、润滑油、燃料油等成品油消费税的征收。所有成品油发票均须通过增值税发票管理新系统中成品油发票开具模块开具。成品油消费税新规实施,将堵住地方炼厂各环节避税漏洞,以往的变票方式避税将成为历史。同时,新规实施后,汽油发票成本相比2017年上涨了1000~1200元/吨,柴油发票成本相比2017年上涨300~400元/吨,地方炼厂成品油价格优势有所丧失。
不论从产量、需求量、油品质量,还是竞争主体、市场环境、监管政策等各方面,成品油销售环节的规范化和完全市场化进程都在步步加速,从而进一步倒逼生产环节的质量升级,考验生产主体的运营能力。
作为国内最大的化工省份,山东省石化产业总量超过3万亿,炼油总产能达12410万吨,占全国地炼总炼油能力的70%,占全国总炼油能力23%。但山东地炼数量众多、单体规模偏小,虽为全国第一炼化大省,但炼化产业大而不强、发展不平衡不充分的问题比较突出,质量效益有待进一步提高。
与此同时,山东地炼企业分布较为集中,当地市场难以消纳,且终端布局与主营炼厂相比有一定差距。地炼主要市场集中在一些工矿企业、工厂以及民营加油站,销售半径较广,辐射河北、河南、西北、东北和华东等地。山东很多地区没有铁路和管输能力,基本都靠公路汽车运输,物流成本偏高。在近年来的环保政策压力下,设备不达标、生产能力不足的小型地炼企业面临关停的风险。
地方炼厂往往缺乏整体合理规划,小地炼企业装置规模不足,不注重环保、能耗、原料及产品结构的优化。与千万吨级别的炼厂相比,山东地炼经营成本及后期操作成本相对较高。我国炼油厂多为复杂型装置(即在常减压、催化裂化等简单装置以外还有催化重整、加氢等装置),但小型地炼企业由于缺少精细化工技术,通常用这些复杂型装置生产常用燃料油;而国外都是用简单炼油装置生产常用燃料油。装置相对复杂但产品又达不到精细化要求,导致生产成本上升。
山东的“茶壶炼厂”在夹缝中生存早已是老生常谈,正如中国石油流通协会副秘书长尹强所说,“地炼企业的困境非一日之寒,是长期以来矛盾积累、粗放、野蛮发展带来的后果,内部存在先天不足。”
2018年第二季度,有消息称近四成山东地炼企业出现亏损,山东地炼整体开工率降至2017年以来的最低水平。2018年7月,以石化产业为核心业务的山东知名企业晨曦集团因资不抵债向莒县人民法院申请破产重整。晨曦集团是最早获得原油两权的企业之一,其老板邵仲毅曾以190亿元身家登上2016年胡润富豪榜山东首富的位置。
2018年,在降耗排污、环保督查、落后产能退出、化工企业搬迁入园、成品油产能过剩及消费税新规、民营炼厂破产、外资企业加码布局中国等一波接一波的浪潮中,山东地炼一直行走于舆论的风口浪尖之上。
高强度瘦身健体计划
随着竞争的加剧,国内炼厂格局和成品油销售市场将出现重大改变。预计“十三五”期间,将新增原油一次加工能力1.47亿吨,同时淘汰落后产能约4000万吨。
山东地炼身处的困局和未来变革带来的动荡,正是不同时代背景迭代下的“机”。在重大变革之际,如何更好适应变化?
2017年4月,山东省政府确立以“新旧动能转换”为经济发展的“牛鼻子”和“总抓手”。
2018年国务院1号函给予山东,文件表述的主要内容是“原则同意山东省人民政府《山东新旧动能转换综合试验区建设总体方案》”,并提出了若干要求。1号文件明确提出,加快建设山东新旧动能转换综合试验区,有利于探索完善科技创新、制度创新、开放创新有机统一的推进机制,在重要领域和关键环节取得实质性突破,为全国新旧动能转换提供经验借鉴。
2018年11月,山东再度发布《关于加快七大高耗能行业高质量发展的实施方案》,对于地炼行业转型升级确定了具体目标:力争到2022年,将位于城市人口密集区和炼油能力在300万吨及以下的地炼企业炼油产能进行整合转移;到2025年,将500万吨及以下地炼企业的炼油产能分批分步进行整合转移,全省地炼行业原油加工能力由目前的1.3亿吨压减到9000万吨左右,成品油(汽煤柴)收率降至40%左右。方案提出整合转移落后山东地炼产能,压减山东地炼原油加工能力,同时支持相关龙头企业牵头,按照国际一流水平,再规划建设3000万吨炼化一体化项目。
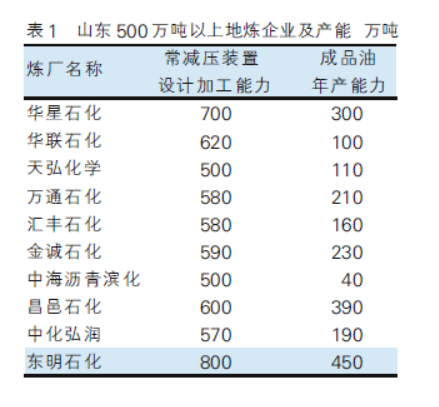
截至2018年,维持正常或间歇生产(剔除长期无效产能)的山东地炼约51家。其中,根据地炼官方口径,一次加工能力在300万吨以下的炼厂占到60%,一次加工能力在500万吨以上地炼仅占20%左右。山东产能超过500万吨的地炼企业见表1。由此来看,未来3~6年将有近80%的现存山东地炼被整合转移,现有产能将压减30%左右。同时,政府计划规划建设适应山东省化工产业高端发展需要的千万吨级国际领先水平的炼化一体化项目,形成“油头化尾”一体化产业模式,实现炼油与下游高端石化产品生产的平衡发展。
在“化尾”方面,山东省多家企业正在积极规划新材料和高端树脂项目。如万华化学、鲁清石化、金能科技等企业规划利用乙烷、丙烷、丁烷等轻烃资源向下游延伸发展化工新材料。
中国石油和化学工业联合会会长李寿生也表示,“炼油企业要加快差异化、高端化发展,重点做大、做强高端炼化、有机原料和合成材料、化工新材料、精细化工、清洁能源等优势特色产业。加快炼化一体化步伐。坚持基础产业优化整合,加快向下游延伸,推动地炼产业由‘一油独大’向‘油化并举’转变”。
行动派的开年复盘
2019年1月16日,在烟台市十七届人大三次会议上,代市长陈飞在政府工作报告中谈及高端化工产业,指出将加紧推进万华二期乙烯项目建设,争取早日建成投产;积极参与山东地炼重组,争取万华裕龙炼化新材料项目尽快开工建设,以重大项目增创发展新优势。
据媒体报道,相关部门已经与部分地炼就原油配额入股参与烟台千万吨级炼化一体化项目进行磋商,但最终方案尚未确定。
目前,关于“万华裕龙炼化新材料项目”公开资料很少,尚未有详细的项目规划和实施方案公之于众。据相关媒体报道称,该项目或包含 2000万~4000万吨炼油装置,并且将积极吸纳周边地炼入股,承担起部分山东省关于地炼整合的任务。
中国的石化产业,特别是炼化产业,即将迎来新一轮洗牌的大变局时代。在这一过程中,山东地炼亟需一场变革来实现涅槃重生。