2018年3月26日,中国原油期货在上海期货交易所子公司——上海国际能源交易中心正式挂牌交易。如今,通过近一年的运行,市场运行总体平稳,市场参与者稳步增加,各业务环节运作衔接顺畅,业务流程已经全部打通,功能发挥效应逐步显现。
上市后运行特点
1.市场规模稳步扩大
自2018年3月26—8月31日,上海原油期货累计双边成交量1796.5万手;首次交割于2018年9月7日完成,原油期货SC1809合约顺利完成交割,交割量共计60.1万桶,交割金额2.93亿元(单边),交割结算价488.2元/桶,较3月26日开盘价440.0元/桶上涨10.95%。从市场规模看,上海原油期货是亚洲交易量最大的原油期货市场,成为仅次于WTI和布伦特原油期货交易量的全球第三大原油期货市场。截至2018年9月7日,单边统计,原油期货累计交易量达1180.82万手,成交金额5.77万亿元;日均成交量10.27万手,日成交金额501.66亿元。
国际能源署(IEA)、石油输出国组织(OPEC)等国际机构都对上海原油期货高度关注并进行了客观公正的分析。
2.市场价格发现功能初显
从市场价格看,上海原油期货价格略高于布伦特原油,处于合理区间内,并与布伦特、WTI、阿曼等国际主要市场价格相关性良好,同时也体现了自身相对独立的行情走势,反映了中国和亚太地区的供需关系。
上海原油期货价格与布伦特、WTI等国际原油期货合约价格保持联动的同时,其价格趋势呈现出两个阶段。
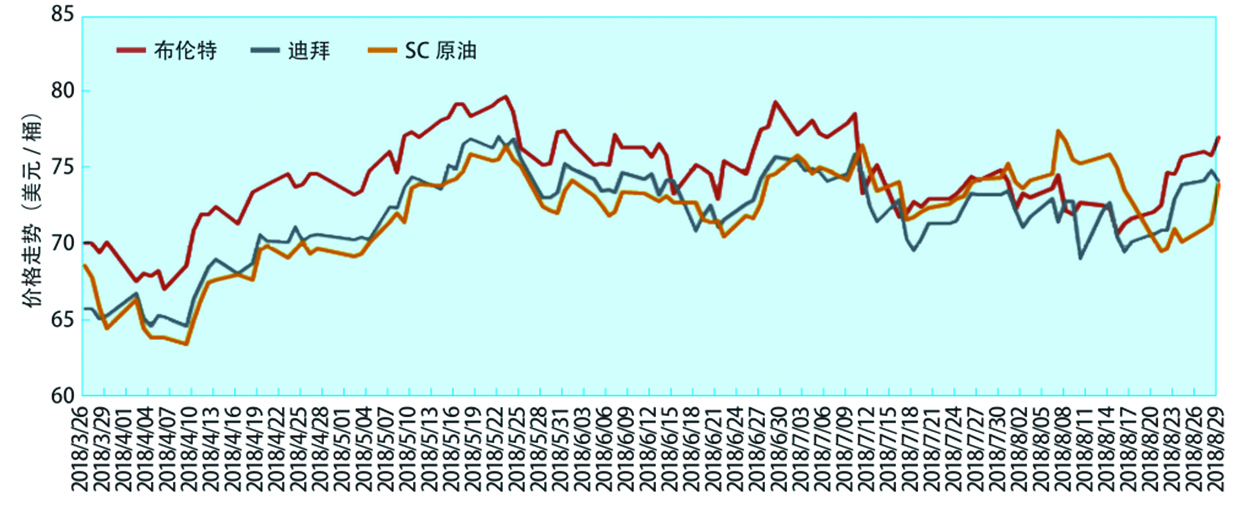
第一阶段,2018年4—6月上海原油期货主力合约价格处于探索合理价差的阶段,低于布伦特、WTI等国际基准油价。数据显示,上海原油期货价格与迪拜阿曼原油现货价格走势基本同步,相关性达93%,与布伦特油价的相关性达90%。
2018年5月23日由于美国宣布退出伊核协议,引发布伦特油价上涨至79.8美元/桶,同一天上海原油期货也上涨至人民币488.1元/桶高位;5月25日,欧佩克和俄罗斯研究暂停减产协议,油价迅速下跌,6月4日布伦特油价由高位下跌至75.29美元/桶,跌幅达6%,同日上海原油期货下跌至470.6元/桶,跌幅达4%;6月29日,由于市场担心美国制裁伊朗会令原油供应减少,布伦特油价上涨至79.44美元/桶,比6月4日上涨6%,同一天上海原油期货也上涨至494.6元/桶的最高位,比6月4日上涨5%。
第二阶段,2018年7月之后,受人民币贬值、市场供求等因素的综合影响,上海原油期货与布伦特、迪拜阿曼油价的走势出现背离;8月中旬之后,上海原油期货价格与迪拜阿曼原油价格走势趋向一致(受交割期临近影响,价格走势有所背离),详见图1。
2018年7—8月由于人民币对美元汇率大幅贬值,以人民币计价的上海原油期货价格一度高于布伦特油价,成为全世界价格最高的原油期货合约,理顺了上海原油与中东阿曼原油的价差。特别是7月以人民币计价的上海原油期货价格环比上涨近6%,刷新历史新高。上海原油期货价格与人民币兑美元汇率存在线性相关关系,即人民币兑美元汇率值越大,上海原油期货价格越高。
3.具有国际性特征
从市场参与来看,截至目前上海原油期货开户已超3万户,主要是国内外实体企业公司及投资者,包括涉油企业、涉油贸易公司、金融机构以及基金公司,这些客户广泛参与并顺利开展了原油期货交易。境外客户的参与度也不断加深,国际交易者持仓量占比从上市2个月的5%提升至目前的15%左右。目前,已有国有石油公司与跨国石油公司签署了以上海原油期货价格作为基准价,用人民币计价结算的长期供货合同。
4.对国内原油价格具有较强的影响力
从实物原油的交易情况来看,我国是一个高度依赖进口原油的国家,对外依存度达65%以上,以2017年全年净进口量3.96亿吨计算,每日平均原油净进口量约为108万吨。原油期货市场的交易规模10倍于实体市场净进口规模,因此,上海原油期货市场对国内原油价格具有较强的影响力。
5.为国内成品油定价提供基准原油价格
国内成品油定价采用以布伦特、迪拜和米纳斯三地原油价格的加权平均值为基础,加上国内进口关税、炼油成本、流通产生的费用和适当利润,确定国内成品油基准价格。这种方法实质属于成本加成的定价模式,炼油企业随行就市,无论进口原油价格高低加以成本和适当利润,使得炼油企业的利润空间得以保障。通过数据对比发现,以2018年3月26—8月31日上海原油期货价格与国内成品油批发价进行占比计算,对比同期布伦特原油价格占比(以当天的人民币兑美元汇率换算)基本保持稳定。上海原油期货上市以来,成品油批发价在6795~8015元/吨波动,布伦特原油价格平均占比为46%,上海原油期货平均占比为45%。研究认为,上海原油期货平均占比与布伦特平均占比大致相当,一方面反映出上海原油期货价格与布伦特国际原油期货合约价格有较高的相关性,另一方面反映出上海原油期货价格可为科学确定国内成品油定价机制提供基准原油价格。
中外主要原油期货对比
1.中国原油期货设计特色
原油期货是我国第一个对外开放的期货品种,合约设计方案最大的亮点和创新可以用17个字概括,即“国际平台、净价交易、保税交割、人民币计价”。其中,“国际平台”即交易国际化、结算国际化和交割国际化,以方便境内外交易者自由、高效、便捷地参与。“净价交易”就是计价为不含关税、增值税的净价,与国际市场的不含税价格直接对比,避免了税收政策变化对交易价格的影响。“保税交割”就是依托保税仓库,进行实物交割,有利于国际原油现货、期货交易者参与交易和交割。“人民币计价”就是采用人民币进行交易、结算和交割,接受美元等外汇资金作为保证金使用。在交割品种上,原油期货合约标的确定为中质含硫原油,可交割油种包括阿联酋迪拜原油、上扎库姆原油、阿曼原油、卡塔尔海洋油、也门马西拉原油、伊拉克巴士拉轻油以及中国胜利原油。
2.世界主要原油期货对比
将中国原油期货与目前世界三大原油期货品种即布伦特、WTI和迪拜的主要指标对比分析如下:
(1)交易品种:中国和迪拜是中质含硫原油,布伦特和WTI为轻质低硫原油。
(2)交易单位:均为每手1000桶。
(3)报价单位:中国以人民币为报价单位,布伦特、WTI和迪拜均以美元为报价单位。
(4)最小变动价位:中国为0.1元/桶,布伦特、WTI和迪拜均为0.01美元/桶。
(5)交割方式:中国与WTI、迪拜相同,均为现货交割,而布伦特为现金结算。
(6)每日价格最大波动限制:中国是不超过上一交易日结算价的4%;WTI是前一日结算价10美元涨跌幅度内,若达到涨跌停板,停止交易5分钟;布伦特和迪拜则无限制。
(7)交易时间:中国是北京时间上午9:00—11:30,下午13:30—15:30,连续交易时间21:00至次日2:30;布伦特是伦敦时间1:00—23:00;WTI是纽约时间下午6:00至次日下午5:00;迪拜是新加坡时间7:00至次日6:15。
我国原油期货进一步发挥作用的分析
1.培育数量众多的市场参与主体,提升交易者的国际化水平和活跃度。
一般来说,多元化的市场参与者可以避免少数投机者操纵价格。国内原油企业都应积极申请上海能源交易所的自营席位,且由于国内原油期货交易的门槛远低于国外期货市场,国内中小型炼油化工企业应充分利用上海原油期货交易平台,发挥其主场优势,掌握贸易主动权,控制原油采购成本,在原油期货市场进行套期保值,对冲价格风险,锁定预期利润,增强企业抵御市场价格风险的能力。
我国原油期货虽然是国际化合约,但需要指出的是,在目前我国金融开放度不足和资本控制有限的情况下,在短期内吸引大量国际投资主体参与我国原油期货交易还是一个不小的挑战。因此,要意识到,在短期内我国原油期货市场的主体仍然是国内的石油生产企业、炼油商、贸易公司、金融机构和与石油业务有关的企业和投资者。通过普及原油产业链的知识和期货市场理论的学习,让具有原油进口权和进口原油使用权的企业充分认识到原油期货市场具有的风险管理职能,鼓励具有套保意图的企业积极参与,以有效带动那些和他们有密切联系的国际能源公司、国际贸易商和国际金融机构的积极参与,这也是目前比较有操作性的对策。因为,能否得到外国投资者的认可,以及国际投资力量能否积极参与,是决定我国原油期货市场国际影响力的关键因素。
2.持续研究原油期货价格影响机理
当前国际原油价格体系运用期货市场的价格发现功能建立定价机制,特别是以布伦特、WTI期货合约作为国际原油定价基准。我国历时多年推出上海原油期货市场,期望建立反映国内市场供求的平台,实现国内原油定价市场化的长远意义。上海原油期货价格越来越贴近和代表国内市场中质含硫原油的市场基准价格,就越能反映现货原油的市场价值。因此,应持续跟踪上海期货交易市场的运行情况,同质原油价格在比照上海原油期货价格基准价格基础上,再计算升水/贴水来测算浮动价格,争取为完善同质原油现货价格形成机制提供依据。
同时,关注原油现货的定价模式,理顺产业链中的期现货价格衔接。重要的是,还要进一步探索研究上海原油期货替换为成品油定价的标杆。成品油为原油的下游产品,目前的国内成品油定价机制与国外原油价格相关性过高,不利于分散价格风险。由于上海原油期货价格占比成品油批发价大致等于布伦特占比,建议随着上海原油期货合约运行日益成熟,适时推出以上海原油期货替换目前的以布伦特、迪拜和米纳斯三地的基准合约。
3.完善原油期货市场交易制度,提高市场流动性和透明度,服务实体经济
虽然期货市场是价格发现的主要场所,但它是以高流动性和深度交易为前提的。因此,必须以原油期货为载体,不断完善期货市场交易制度,提高市场流动性和透明度,这是期货市场权威性的基础。同时,建立动态的信息发布机制和信息披露平台是市场不断发展壮大的保障。作为原油期货市场发展的一部分,原油行业数据(包括库存、产量、需求、运输等方面数据)完整全面的公布,能够推动期货市场的发展。另外,政府相关部门在公布数据的同时,也可借鉴美国通过原油库存信息公布影响油价波动的经验,完善原油市场数据发布体系。
此外,我国应利用“一带一路”平台,鼓励沿线资源国在原油贸易中利用人民币结算。从而提高人民币在原油实际贸易中的使用率与认可度,通过贸易逐步使人民币完成由计价货币向贸易结算货币的转变,为推动原油人民币进程提供良好的外部条件。一旦原油的人民币价格在贸易中得到使用,就会有企业利用期货市场来控制风险,从而增加市场的流动性。在此过程中,期货公司应加强对期货市场的研究,积极了解实体企业客户的需求,密切跟踪库存和其他基础数据,预测价格变动趋势,提高价格形成的透明度,为实体经济能更好地充分利用期货市场创造良好的条件,为企业的科学决策提供必要的参考。
4.在上海原油期货的应用上,可以从多个方面介入。
第一,利用上海原油期货的主力合约进行套期保值。如为未来交货的原油进行锁价、点价,对冲关联实物的价格风险敞口,对企业原油库存价格风险进行管理。
第二,利用上海原油期货进行跨区和跨期套利。如优化炼厂含硫原油采购方案,优化高低硫原油资源配置,进行内外盘原油跨区贸易套利,储备库存资源或盘活仓单。
第三,利用上海原油期货进行资源配置和对冲。原油是基础能源,油价是能源价格的风向标和领头羊,可以利用上海原油期货的主力合约进行原油资产配置以及跨品种、跨产业的对冲。
5.加强法律法规建设,提高风险管理意识
原油期货作为我国期货市场国际化的第一品种,在许多方面将面临挑战,如市场准入、规则制定、风险管理和国际一体化等。使用人民币计价的原油期货可以在一定程度上促进我国与贸易国之间的原油人民币交易,形成原油的人民币价格基准,有利于我国将人民币原油期货信息向全球贸易参与者传递。但是,一些国家(如日本、俄罗斯等)采用本国货币定价的原油期货失败案例表明,我国要形成人民币原油价格还面临巨大的挑战,还需要市场机制、体制的不断完善,也需要金融制度和法律法规等方面的配套支持。因此,有必要建立健全风险监管体系,提高风险防范水平,坚决杜绝系统性风险的发生。
总之,我国原油期货的上市运行已取得了极大的成功,但在成为地区价格基准的道路上,需要充分吸取国际原油期货的经验教训,持续完善优化期货交易和监管制度流程,严厉打击价格操纵行为,巩固价格发现和避险工具功能,积极为发展成为地区价格基准创造条件;广泛吸引国际各类投资者参与交易,推广期货价格应用,流通性和持仓规模还需进一步增加;围绕促进成为地区价格基准建立我国原油的现货、远期、期货价格体系,以及公开、透明的价格发布权威机构,提升期货价格应用的广度和深度。与此同时,在完善原油交割规定、拓展产业客户参与度、切实服务实体经济等方面还有待于进一步努力和提升,为促进我国原油产业持续健康稳定发展创造有利条件,从而推动我国经济的稳定增长。