

化工板块期货2月表现为弱势盘整,春节季节性累库幅度均超预期,高库存压制现货,而期货端在中美贸易摩擦缓和的大背景下先于现货回升,导致化工板块基差走弱,不少化工品均出现期现冻结现象。
甲醇:港口持续高库存
(1)期市运行情况及基差情况
2月,MA1905表现为2435元/吨至2598元/吨底部区间震荡,港口基差维持在-50至-80震荡。
(2)港口持续高库存,外盘供应压力等待4月后春检结束再度提负
据统计,甲醇港口总库存从2月初91.1万吨上升到2月底的111.8万吨,其中贸易集散地江苏港口库存从2月初51.1万吨上升到2月底的63.4万吨,均达到历史高位。详见图1和图2。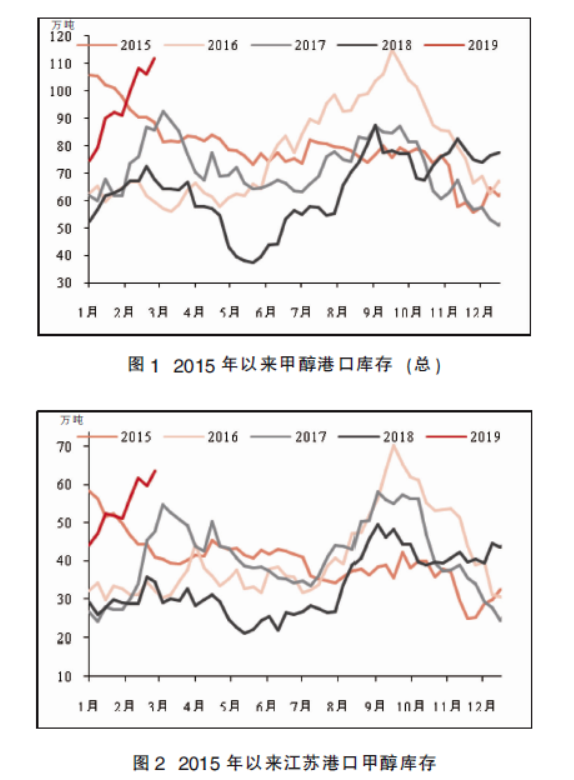
华东罐容紧张,导致部分发往华东船货改港至华南亦造成华南港口库存达到历史高位。外盘新增产能投放快于预期,其中2月15日伊朗keveh 230万吨甲醇投产(此前预期是6—7月份投产),3月开始发往中国。外盘2—3月处于季节性春检(导致2月下旬至3月上中旬甲醇的中国到港量稍少),4月春检结束后外盘负荷将提升,因此3月份为港口库存相对较好的时期,4月后重新偏弱。预计到6月,外购甲醇的南京志诚甲醇制烯烃(MTO)项目投产才会有明显改善。港口目前期现冻结量在25万~30万吨高位,或需要5—9月给出移仓成本把期现冻结量展期到9月,否则5月交割前较难消化。
(3)久泰投产预期下内地行情偏强
受久泰外购甲醇MTO装置于3月20日投产计划刺激,以及春节后甲醛等传统需求负荷回升快于预期,内地行情持续偏强。
(4)展望3—6月平衡表逐步改善,逢低选择多配
展望全国平衡表预估,3月甲醇累库幅度缩窄,4—6月进入小幅去库存阶段,维持短空长多。
聚烯烃:社会库存累库快于以往季节性增长
(1)期市运行及基差情况
2月,LL1905表现为8445元/吨至8815元/吨底部区间震荡,线性低密度聚乙烯(LLDPE)基差从年前的+130回落至年后的0至-30,高库存压制基差;PP1905在2月表现为8565元/吨至8929元/吨底部区间震荡,聚丙烯(PP)基差从年前的85回落至年后的-50至+50。
(2)春节期间社会库存累库有所超预期,进口到港持续压制
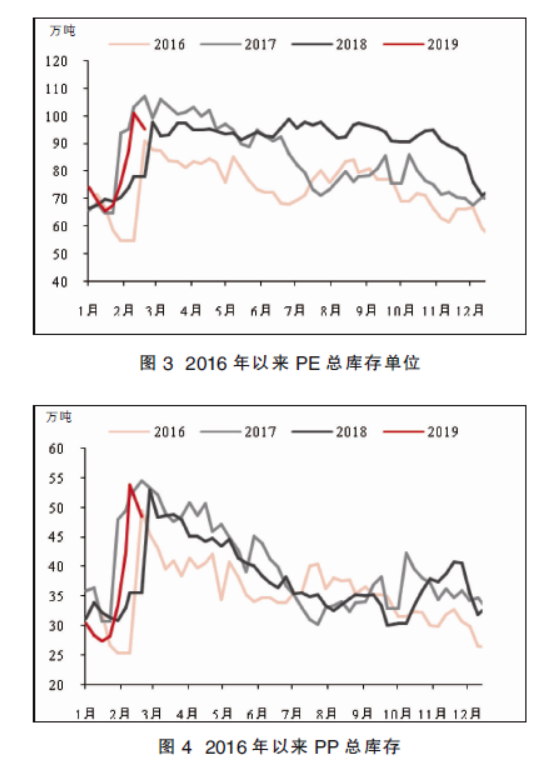
据统计,聚乙烯(PE)全口径库存从1月底的67.6万吨回升至2月底的95.3万吨,PP全口径库存从1月底的28.1万吨回升到2月底的53.7万吨,春节季节性快速累库。详见图3和图4。
LLDPE上方面临进口窗口压制,年后至今低价LLDPE美金CFR中国一直在1030美元/吨左右,对应进口成本8700元/吨左右。2018年12月至2019年2月初,LLDPE及PP拉丝进口窗口一直持续打开,导致了特别是PE的2月下旬至3月上旬进口到港集中,华东、华南均出现社会仓库库容紧张,库存压力较大。目前LLDPE的进口窗口仍然打开,而PP拉丝的进口窗口则是接近打开,若继续维持打开则会再度吸引下一轮4—5月的集中到港,因此PE、PP上方的进口窗口压制力非常强。同时,与甲醇类似,目前单算标品LLDPE及拉丝粒的期现冻结量亦有10万~15万吨以上的规模,可理解为宏观升水对现货流动性的短暂冻结,慎防未来基差走强后,期现冻结量重新流出市场压制现货。
(3)2019年进入扩产周期,聚烯烃长期毛利面临压缩
2019年国内PE名义产能增速高达10.6%,PP名义产能增速高达14.6%,进入新一轮的国内产能投放高峰(上一轮产能投放高峰在2014和2015年),新增产能压力伴随PE、PP生产利润压缩的周期。目前看,新增产能释放主要集中在4—12月份,影响二季度平衡表的主要是如下两套装置:久泰MTO的28PE&32PP计划3月20日投产;中安联合煤化工的35PE&35PP计划5月投产,届时或进一步带来PE、PP的库存压力。
(4)3—4月将迎季节性去库
3—4月为聚烯烃传统的消费旺季(特别是4月),无论是LLDPE对应的包装膜,还是PP拉丝料对应的塑编袋、双向拉伸聚丙烯(BOPP)膜均进入消费旺季,因此短期驱动偏强。然而,在进口到港持续压力以及4—5月春检小年的供应压力下,3—4月季节性去库幅度或不及预期。结合PE、PP上方的进口窗口压制力,建议逢高布空(进口窗口成本线附近)。往下的目标为2条支撑,以PE为例,一是PE回收料底的支撑价格在8000~8200元/吨,经历过2016年至今的进口回收料去产能,目前回收料市场量级小,可供新料额外替代需求量级也不大,因此更多是心理支撑;二级支撑是原油制PE的底成本(7600~8000元/吨左右),但这亦是心理支撑,历史回顾发现,即使碰成本线也未见亏损减产,因为聚烯烃仅为一体化炼厂的副产品。
PVC:社会库存快速累库至高位,期现冻结量等待解决
(1)期市运行情况及基差情况
2月,V1905在6370~6655元/吨区间震荡,基差从2月初的+40回落至2月底的-40至0,年前一度出现-100的基差吸引贸易商采购现货及预购2月中下货源抛05盘面,期现冻结量高达10万~15万吨以上量级,这亦是未来基差走强后,有可能流出重新冲击市场的重要威胁。
(2)社会库存快速回升,华南地区仓库出现库容压力
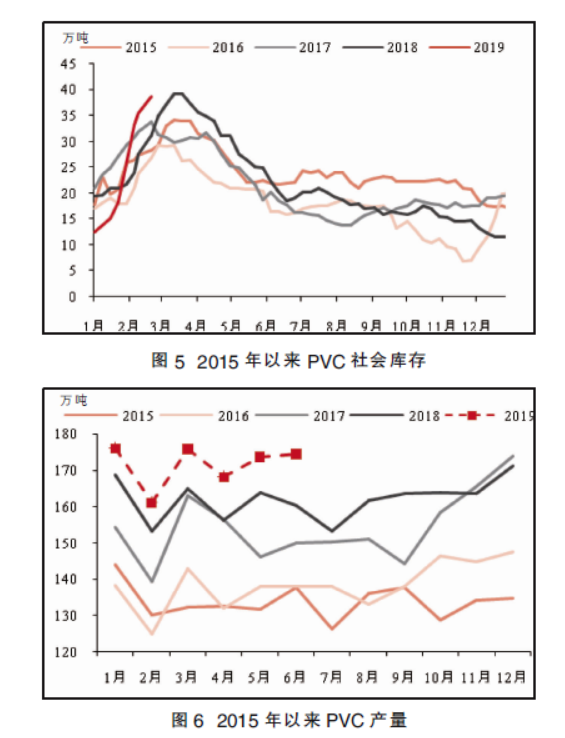
据统计,PVC华东及华南的社会库存从2月初的18.6万吨快速回升到2月底的39万吨,累库速度超以往季节性。主要原因是当前PVC的产量已达到历史高峰,1月PVC产量高达175.9万吨,为有统计以来历史最高值,并且在4月西北春检前负荷难有明显调降(主要原因是2017年以来氯碱综合利润高企,刺激厂家维持高开工率)。在如此高位库存下,部分地区面临库容紧张。华南地区的传统是码头卸港不入社会仓库,然而因下游复工后仍不接货,码头货被迫转入社会仓库,导致华南仓库较满,部分仓库拒绝入库申请。近几年,PVC社会库存和产量逐月变化趋势分别见图5和图6。
(3)等待估值下压再考虑4—6月配多机会
目前外采电石的PVC单品种毛利仅0%,单品种估值并不高;然而算上烧碱的氯碱综合毛利仍然高达16%以上,因此PVC综合估值并不低,目前高库存下存在估值下压的可能。展望平衡表,4月进入西北春检后,4—6月将开始正常季节性去库。因此,建议等待PVC估值下压后再参与4—6月季节性去库的配多机会。
PTA:下游节前备库透支需求
(1)期市运行情况及基差情况
TA1905在2月表现为6274~6738元/吨区间震荡。其中,精对苯二甲酸(PTA)基差从2月初的+30明显走弱至节后的-50至-80,主要原因是节前聚酯工厂提前透支备库PTA,终端织造工厂年前提前透支备库聚酯,导致了年后PTA出货不畅,基差持续下跌。
(2)PTA加工费已回落至低位
聚酯工厂及织造厂年后负荷回升正常,平衡表预估3月PTA仍将小幅去库,4月将正式进入去库。然而PTA和对二甲苯(PX)的生产利润已经回落至近两年低位,加工费低位或刺激PTA工厂额外公布检修计划,特别是在PTA社会库存绝对位置低的年份,聚酯工厂主动检修挺加工费的权利较重。PX和PTA生产利润详见图7和图8。
2019年PTA的名义产能净增速为13%,而聚酯2019年产能投放增速计划仍高达9%。长期产能周期看,PTA生产利润今年仍偏强,短期需要等待前期透支备货库存的消耗,线索为基差站稳选择配多,然而配多的策略选择买5抛9的正套更好,而选择单边或跨品种配多则需谨慎。
主要原因是目前PX升毛利达到近4年高位,短周期看更多是提前反应外盘PX于4月的超季节性检修计划;然而长周期看,2019年中国PX产能投放计划超1000万吨,三季度后PX存在生产利润压缩的可能。而上一轮PX投产潮,即2014年6—8月的韩国PX集中投产高峰是提前在2013年底就进行PX的生产利润打压,因此需慎防PX提前走新增产能预期打压PX利润的可能。且恒力225万吨的PX于3月底有试车计划。因此,应做多选择PTA的跨期正套而非单边或跨品种。