

煤炭干馏时生成的具有刺激性臭味的黑色或黑褐色粘稠状液体称为煤焦油。因原料煤种不同,热解工艺不同,所生产的煤焦油的组成和性质有较大差别。煤焦油按干馏温度可分为中低温煤焦油和高温煤焦油。在焦炭生产中得到的煤焦油是高温煤焦油,其主要应用领域为煤焦油深加工、炭黑及加氢领域;兰炭、煤制天然气及煤气发生炉等装置产出的煤焦油是中温煤焦油,其下游主要应用领域为烧火油、燃料油以及煤焦油加氢。
产能分布
据统计,目前我国中温煤焦油产能约1160万吨。其产能变化多随主产品兰炭、煤制天然气及煤气发生炉等装置的变化而改变。兰炭装置产出的中温煤焦油产量目前占比较大。兰炭是陕西榆林地区的支柱性产业,目前陕西地区中温煤焦油产能占比最大,约达36%;其次为新疆地区,占比31%。因盲目扩大产能,但终端消耗薄弱,目前兰炭装置已处于产能过剩阶段,近几年产能增速放缓。而作为新兴领域,煤制天然气受国家政策面支持推动,近几年产能增速较快,装置主要位于新疆、内蒙古、甘肃一带,使得西北地区中温煤焦油产能持续居全国首位。
目前,我国高温煤焦油产能约达2200万吨,属于焦化副产品之一,其产能增长情况与焦企扩张速度有直接关联。我国焦化行业发展迅速,高温煤焦油产能随之增长,但近几年随着落后产能淘汰加速,以及焦炭市场低迷制约,焦化企业总产能增长放缓,高温煤焦油产能增长也随之放缓。据统计,我国高温煤焦油产能遍布28个省级行政区,仅西藏、海南和北京没有焦炭生产企业(未考虑港澳台)。其中,华东、华北、西北地区是主要聚集地,分别以46%、21%、10%占据国内前三位置,华南地区高温煤焦油产能装置偏少,仅占2%。
货源流向
西北地区为我国中温煤焦油的主要供应地,新疆、内蒙古、陕西等西北省份的中温煤焦油当地消耗量较少,主要以输出为主,主要销往华东、华北地区。具体来讲,陕西地区多为低密度的中温煤焦油,向全国各地输出大量高品质的中温煤焦油,区域新兴加氢行业日趋稳定与规模扩大使之成为陕西低密度中温煤焦油消化的主要途径;新疆中温煤焦油主要以价格低、质量好著称,不仅向山东、华南等终端用户市场输出,而且因其较高的出油率,也逐渐得到西北地区加氢企业的青睐,目前新疆地区是国内中温煤焦油最大的输出产地之一。而山东、河南、河北以及广东作为中温煤焦油传统市场集散地也起到重要的中转作用,主要供应华北、华东以及华中各地的道路工程用油、东营等地的调和船舶用油。
我国高温煤焦油主要的活跃地带为山东、河北、山西3个地区。尤其是山西地区,从2017年后,山西地区煤焦油市场热度只增不减。虽然该地区为煤焦油的主要产出地,但该地区煤焦油及炭黑的产能较大,且多数企业为产业链形式,例如山西永东煤焦油深加工产能60万吨、炭黑产能34万吨、山西安仑化工煤焦油深加工产能108万吨,炭黑产能35万吨,导致山西地区煤焦油紧张,基本以内销为主,只有少量外销;山东、河北地区高温煤焦油情况基本类似于山西地区,企业多省内内销为主,临近周边省份货源互通为主;另外,因山东地区有船运优势,两湖及东北地区的焦油多销往山东。目前高温煤焦油受货紧影响,主产品基本无差价。
近年来价格走势
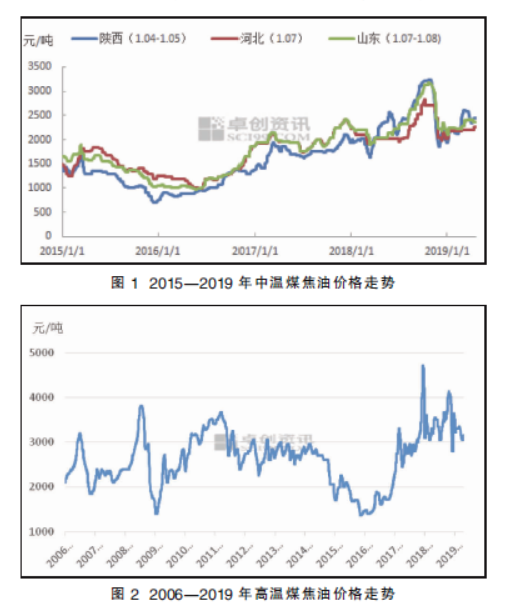
2015—2019年国内中温煤焦油市场经历探底后,呈震荡向上走势。2015年价格处于近5年低点,在低迷的市场环境以及环保政策升级的双重打压下,传统烧火油、燃料油市场不断萎缩;下半年国际原油频频崩盘,加氢市场运行一般,终端需求疲软导致2015年中温煤焦油价格直线下滑;至当年12月份,低密度中温煤焦油降至近几年低位——700元/吨。2016—2018年国内中温煤焦油处于触底反弹阶段,在国家供给侧改革和环保制约的影响下,部分中小型企业遭淘汰,随着国际原油价格震荡上涨支撑,中温煤焦油连续3年呈现反弹走势。2018年前三季度国际原油一路上行,在10月初市场达到当年度新高,加氢企业利润高企,开工偏高,提振中温煤焦油,推动低密度的中温煤焦油在当年10月份达到近几年高位——3235元/吨。随后受国际原油暴跌,市场出现大幅下行态势。2019年国内中温煤焦油震荡上行,国际原油对该产品影响力度愈发明显。目前中温油对加氢领域的销售量增大,与国际原油关联度提升,详见图1。
从图2中看出,近年我国高温煤焦油波动频繁度较高。在14年的数据统计中,该产品大涨大跌态势明显;2017年之前市场基本维持在2300~3000元/吨左右震荡,但2017年后市场基本高于3000元/吨以上,其中2017年12月份市场到达有记录以来最高水平4650元/吨。这主要因为2017年国内煤沥青走势较好,频创新高,且与高温煤焦油顺挂价差最高达到1500元/吨,下游煤焦油深加工企业开工较高,对煤焦油需求量较大;再者,另一消耗领域炭黑行业2017年盈利水平较高,企业开工较足,与深加工企业在市场争抢煤焦油,导致市场货源偏紧,价格持续探涨。2018—2019年,国内高温煤焦油总体高位运行,但难创新高。因煤焦油货源相对偏紧,且受招标模式带动,近几年市场一直呈现易涨难跌走势。
加氢优劣势对比
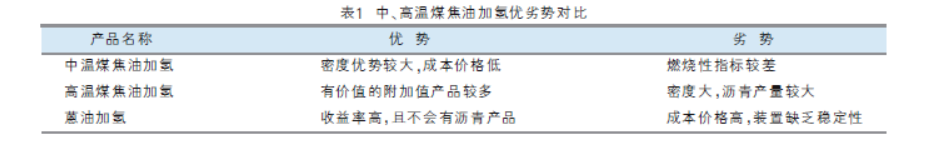
中、高温煤焦油加氢优劣势对比如表1所示。据卓创资讯监测,目前国内加氢市场以中温煤焦油、蒽油为原料的生产企业较多,而单独用高温煤焦油加氢生产企业仅有2~3家。因为高温煤焦油产出较大量煤沥青,而此种煤沥青销售难度较大,且高温煤焦油附加生产的有价值的产品较多,所以真正意义上的高温煤焦油加氢企业偏少。近几年随着加氢技术的提升,目前加氢企业多采用悬浮床技术,三种原料基本可以共用,主要以采购低密度中温煤焦油、蒽油、煤柴油为主,生产石脑油及柴油组分油。因煤焦油原料是煤炭,加氢技术本质是以煤炭向油品转换,政策面支持度较高。但石脑油及柴油组分产品走势比较依赖原油走势,自身话语权相对偏低,且消费税问题也给加氢企业带来一定压力,在一定程度上抑制了加氢行业的发展。
未来发展趋势
对中温煤焦油而言,受环保政策制约,未来下游烧火油及燃料油的需求面仍呈萎缩状态,加氢行业仍是未来中温煤焦油重要消耗领域;高温煤焦油未来货源紧张局面依然难缓,《京津冀及周边地区2018—2019年秋冬季大气污染综合治理攻坚行动方案》中山东、河北地区合计淘汰焦化产能2433.94万吨,而下游深加工及炭黑企业仍有扩建的产能,因此高温煤焦油未来2~3年持续高位运行可能性较大;但受危废政策的制约,未来炭黑领域消耗高温煤焦油的量逐步减少,产业链较长的焦化-深加工-炭黑企业的优势继续放大。