

焦炭是煤在1000℃的高温条件下经过干馏得到的优质燃料。焦炭可作为高炉冶炼的燃料,可用于铸造、有色金属冶炼、制造水煤气,可用于制造生产合成氨的发生炉煤气,也可用来制造电石,以获得有机合成工业的原料。在炼焦过程中产生的化学产品经过回收、加工,可提取焦油、氨、萘、硫化氢、粗苯、净焦炉煤气等产品。我国是焦化产品生产、消费以及出口大国,焦化产品广泛用于冶金、化学、医药、耐火材料和国防等行业。粗苯精制加工和深度加工后,可以制取苯、甲苯、二甲苯、二硫化碳等,这些产品广泛用于化学工业、医药工业、耐火材料工业和国防工业。净焦炉煤气可供民用和工业燃料用,煤气中的氨可用来制造硫酸铵、浓氨水、无水氨等。目前我国炼焦化学工业已能够从焦炉煤气、焦油和粗苯中制取100多种化学产品,这对我国的国民经济发展具有十分重要的意义。
我国焦炭行业产能特点
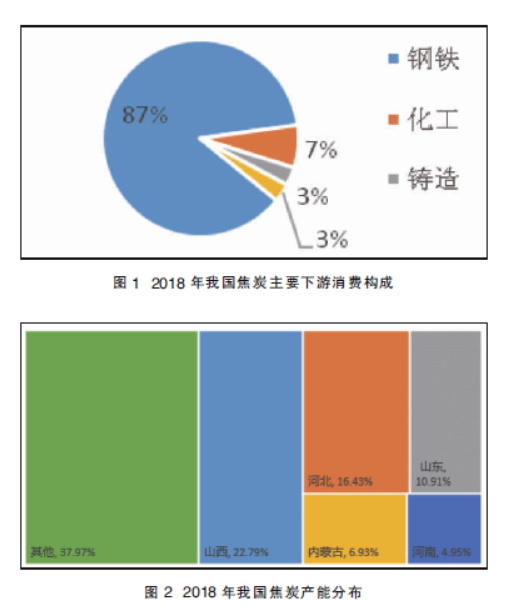
从我国焦炭企业分布特点来看,该行业属于典型的资源密集型和市场密集型产业。根据企业性质的不同,焦炭生产企业分为独立焦化企业和钢厂配套两种类型,其中独立焦化企业占比达到66%。由于钢厂自有焦化多直供本厂焦炉,不参与市场流通,因此市场关注度不高。独立焦化企业以直供钢厂的销售形式为主,直销占比达90%左右,贸易商分销在流通环节中所占比例较小。我国焦炭主要用于钢铁冶炼,2018年钢铁行业消耗了87%的焦炭,而化工、铸造、有色金属消耗量仅占13%。如图1所示。
据卓创资讯统计,截止到2018年底,我国焦炭产能为5.59亿吨,其主产区山西、河北、山东三省焦炭产能占比高达50%以上。详见图2。焦炭生产企业高度依赖资源以及市场,山西因丰富的优质焦煤资源成为我国最大的焦炭生产省份,美锦、阳光、鹏飞等全国大型焦化企业皆分布于此,同时也是我国最大的焦炭调出省份,主要发往河北、东北等地。河北、山东分别是我国排名第一和第三的生铁产量大省,是焦炭的主要生产和消费区。2019年一季度我国共计生产焦炭11216.8万吨,其中产量排名前5的省份共计生产6565.8万吨,占一季度生产总量的58.53%。
供需基本均衡 落后产能加速淘汰
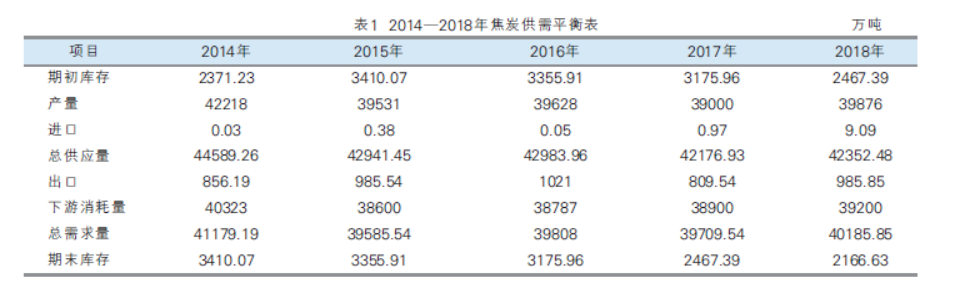
我国焦炭主要以自产自销为主,出口量较小,近年来的出口量尚不足国内产量的百分之一,进口量更是可以近乎忽略。从近年的供需平衡状况来看,焦炭仍处于供应略大于需求状态。随着供给侧结构性改革的推进,我国焦炭期末库存呈现明显下降趋势,2018年焦炭行业期末库存约为2166万吨,库存天数约维持在20天左右的水平。详见表1。
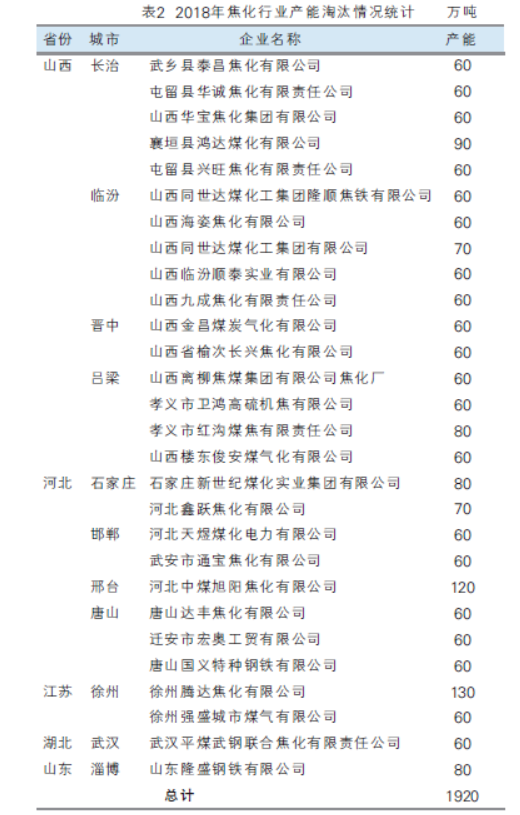
按照国家“十三五”规划,2016—2020年焦炭行业淘汰产能目标为5000万吨。截至2018年底,焦炭行业累计退出产能4390万吨,完成“十三五”目标的87.8%,其中2018年共计淘汰焦化行业产能1920万吨,详见表2。就目前情况看,2019年焦化行业5000万吨淘汰落后产能的目标有大概率能提前完成。
自2018下半年开始,山西、山东等地全面启动炭化室高度在4.3米及以下、运行寿命超过10年的焦炉淘汰工作。据卓创资讯统计,4.3米及以下焦炉产能占据我国焦炭产能的1/3左右,由于这部分焦炉不具备新上环保设施的经济性,预计今后国家将通过市场或环保手段,倒逼企业淘汰落后产能,新建先进产能对其进行置换。
焦炭行业前景展望
尽管我国焦炭行业的产业集中度较高,但焦炭企业基本没有定价话语权。上游焦煤资源主要集中于几大主要国有煤矿;加之优质焦煤供应相对偏紧,因此焦煤价格端波动空间较窄,焦炭生产企业对焦煤缺少定价话语权。另一方面,焦炭的下游消费主要集中于钢厂,钢厂相比于主要由民营企业组成的独立焦化企业更具政治与政策优势;同时,由于焦炭本身供过于求的特点,多数时间钢厂掌握着焦炭的定价话语权。
未来,随着置换产能逐步建成投产,焦炭整体产能或将逐步回升,整体供应量也会出现一定的反弹。2019年末至2020年初,或是一个产能集中释放的时间段,预计将有2700万吨产能集中释放;从需求端来看,2018年我国粗钢产量创出历史新高9.2亿吨,其中主要的新增产量来自于废钢铁的创新性应用。2019年我国粗钢产量或小幅下滑,生铁产量或维持小幅增加态势,对焦炭的需求保持基本稳定状态。未来焦炭生产企业仍难以取得焦煤以及焦炭的定价话语权,但随着焦炭行业供给侧改革的推进,这一状况或有所改观。