

国内外 聚酰胺产业发展分析与展望①
聚酰胺(PA),国内化纤用俗称“锦纶”,工程塑料用俗称“尼龙”(Nylon),于1929年由美国杜邦公司研究开发,1939年实现工业化生产。最初仅用作纤维,后开发作工程塑料。PA具有良好的机械性能、耐热性、耐损性、耐化学性、阻燃性及自润滑性,而且容易加工,摩擦系数低,适宜于玻璃纤维和其他材料填充增强改性,因此其产量和消费量位居世界五大工程塑料之首。
目前,全球PA以PA6和PA66为主导产品,所占比例达到95%左右;其次为PA11、PA12、PA610、PA612,还包括PA1010、PA46、PA7、PA9、PA13,新品种有PA6T、PA9T和特殊PAMXD6(阻隔性树脂)等。除PA6和PA66,其他一般统称为特种聚酰胺,更多地作为工程塑料尼龙使用。此外,近年来考虑到环境保护和可持续发展等因素,生物基聚合物成为研究的热点,我国生物基PA也取得了很大进展。
PA的改性品种数量众多,如增强PA、浇铸PA、反应注射成型(RIM)PA、芳香族PA、透明PA、高抗冲(超韧)PA、电镀PA、导电PA、阻燃PA、PA与其他聚合物共混物和合金等,满足不同特殊要求,作为各种结构材料,广泛用作金属、木材等传统材料代用品。
PA按加工方式不同分为注塑成型制品和挤出成型制品。注塑成型主要用于汽车工业、电子电气和机械工业用零部件、仪表元件等,在建筑、家具和体育、娱乐品方面也有一定的市场。挤出成型主要应用于生产薄膜,因其具有低透气性和耐油性而广泛用于与其他薄膜复合制成用于食品、饮料和医药等的包装材料。此外,PA还大量用于与其他聚合物共混制成塑料合金,也可采用玻璃纤维、矿物纤维填充增强,对其改性并降低成本,扩大其应用领域。
2018年,我国PA聚合产能合计537万吨,以PA和PA66为主,特种PA和生物基PA的产能不足20万吨。2018年我国PA消费量接近420万吨,自给率87%;其中,工程塑料尼龙消费量81万吨,自给率67%。
未来纤维应用仍是PA的主要领域,长期来看,作为工程塑料使用具有更大发展空间和更高附加值。由于受供应量不足、成本高等因素制约,国内特种PA和生物基PA的生产和应用尚处于开拓阶段,这也是未来发展的重点。
本刊将分别对PA6、PA66、特种PA和生物基PA进行介绍。
中国PA6闪耀国际舞台
2018年,全球PA6产能875万吨,产量(消费量)600万吨,装置平均利用率为69%。过去几年,东北亚新增产能较多,北美产能略有减少;东北亚是最主要消费地区,也是消费量增长最多的地区。西欧是最大的净出口地区,东北亚、印度是主要净进口地区。2018年全球各地区PA6供需状况见表1。
2018年,全球共有120余家PA6供应商,总产能875万吨。大多数生产商专注于生产PA6,但也有一些生产公司同时生产PA66及少量特种尼龙,如BASF、意大利Radici等。其中,前十大PA6生产商的总产能为301万吨,占全球总产能的34.4%。2018年全球PA6产能前十生产商见表2。
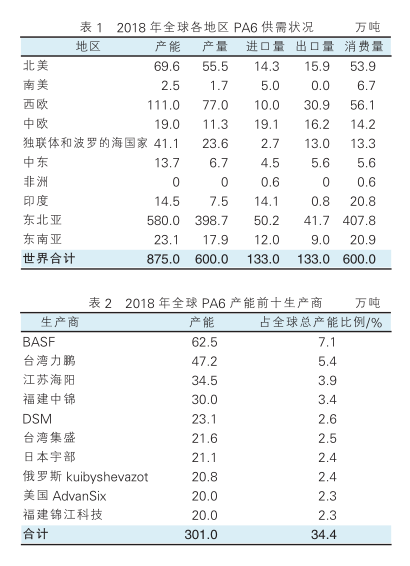
全球最大的PA6生产商是BASF,其次是台湾力鹏和江苏海阳,2018年三者产能合计144.2万吨,占全球总产能的16.5%。BASF的PA6生产布局在北美、西欧和东北亚,产能分别为27.0万吨、25.5万吨、10万吨。近年来中国大陆的生产企业发展快速,江苏海阳、福建中锦、福建锦江科技三家企业已晋升全球前十位。
2018年全球PA6总消费量约为600万吨。纤维生产是PA6最大的消费领域,2018年用量约408.0万吨,占总消费量的68.0%;其余用于工程领域(含薄膜),约消费192.0万吨,占总消费量的32.0%。
经过几年来的产能快速扩张,中国已成为世界上最大的PA6生产国,未来中国PA6生产规模还将继续扩大,从而带动全球PA6的产能增长。预计2025年全球PA6产能将达到1225万吨,消费量将以每年约4.1%的速度增长,届时全球装置平均利用率为65%左右。
大型化一体化成主要趋势
中国是全球最大的纺织及纤维生产国家,同时受汽车和电气/电子零件制造从发达国家转移到中国的影响,近年来中国尼龙树脂消费增长较快,从而带动了生产能力和产量迅速增长。另外,己内酰胺是PA6的原料,“十二五”以来随着中国己内酰胺自主生产技术的突破,也进一步推动了PA6产业的发展。中国已成为全球最大的PA6生产国,也是世界主要进口国。2018年中国PA6生产能力达到450万吨,产量达到317万吨,产量占全球PA6总量的52.8%。
目前,中国拥有PA6聚合装置的生产企业有50多家,2018年总产能合计约450万吨。其中,产能达到15万吨的企业有12家,产能合计约237万吨,占总产能的53%。2018年国内产能10万吨以上的PA6企业见表3。新增项目以民用纺丝切片为主,高端的高速纺切片产能扩张尤为迅速。此外,近年少数企业因种种原因处于停产状态。
目前中国PA6生产的主要特点:PA6切片以生产纤维级产品为主,约占85%;工程塑料、薄膜切片占比约15%。PA6生产全部采用连续聚合法。生产企业以民营为主,占比超过90%。生产装置主要集中在华南、华东地区,分别占总产能的47%、45%。装置规模大型化、上下游一体化成为近年来PA6生产的主要趋势。
未来新增PA6产能以现有企业扩建为主,包括恒申集团、江苏海阳、福建中锦、锦江科技、无锡长安、恒逸石化等龙头企业均有扩建计划;江苏威名、铜陵嘉合等企业也将进入PA6生产领域。扩建/新建PA6装置主要集中在福建、江苏、浙江等地,少量分布在安徽、山东等地。未来几年中国PA6主要扩建/新建计划见表4。据不完全统计,新增产能将超过410万吨。其中,2019年将投产的装置产能预计约90万吨。预计到2025年中国PA6生产能力将达到770万吨。随着未来几年中国PA6产能不断增长,市场竞争激烈,一些缺乏竞争力的装置将退出市场,PA6生产集中度不断提高,未来将出现若干大型企业垄断市场的格局。
进出口方面,随着中国大量PA6产能释放,中国的PA6贸易已经开始转向出口。根据海关统计,2018年中国大陆PA6进口量39万吨,比2014年减少了15.7万吨;2018年出口量10.6万吨,比2014年增加了4.3万吨。随着中国PA6供应持续增长,未来进口继续呈下降趋势,但进口产品不可能被完全替代,预计2025年中国PA6的进口量将保持10万吨左右。
自给率逐年提升
2018年我国PA6消费量260万吨,过年五年年均增长率7.3%。国内PA6主要用于加工成纤维(锦纶6)、工程塑料、塑料薄膜等。纤维是PA6最大的消费领域,2018年纤维生产占PA6总消费量的80%;其次是工程塑料,占PA6总消费量的17%;双向拉伸尼龙薄膜(BOPA)占2%,其他领域占1%。
中国PA6消费构成中,纤维生产一直占主导地位。锦纶是仅次于涤纶的第二大化学纤维,特别是近年来PA6纤维(锦纶6)对PA66纤维(锦纶66)实现了部分替代,从而使纤维生产在PA6消费中比例有所提高。PA6与PA66有一定相互替代性,由于近年来PA6及其原料己内酰胺规模快速扩张快,且价格较PA66低(受原料己二腈进口供货和价格的影响,2017年以来PA66价格大幅上涨),加之PA6在纤维纺织方面也有优越性,因此造成PA6在纺织服装领域对PA66实现了部分替代。
根据下游领域发展需求,预计2025年中国PA6需求量将达到535万吨,2018—2025年年均增长速度6.5%左右。预计到2025年纤维仍是中国PA6最大的消费领域,2018—2025年需求年均增长率约6.3%,所占比重稍有降低。随着中国汽车工业、电气/电子、消费品等市场的发展,预计对PA6需求将以较高的速度增长,2018—2025年消费量年均增长率约7.4%。双向拉伸尼龙膜(BOPA薄膜)具有优异的阻隔性、抗穿刺性和耐热性,在食品、药品以及日化包装有广阔的应用,预计2018—2025年该领域对PA6需求年均增长率约6.1%。
2014年中国PA6市场自给率在80%左右,并逐年不断增长,到2018年达到92%。未来随着产能的增加,中国PA6将继续向买方市场转变。预计2025中国PA6生产在满足国内市场需求的同时,将净出口15万吨左右。未来由于新增产能不断投产,预计行业平均开工率将长期保持在70%左右的水平。
新入者需谨慎
过去几年,全球PA6新增产能主要来自中国大陆地区。未来全球新增产能也几乎全部集中在中国大陆地区。预计未来较长时期内,全球PA6消费量增速为3%~4.1%,预计到2025年全球PA6装置开工率维持在65%左右。
中国PA6经过“十二五”以来的快速发展,目前已成为全球最大的生产和消费国家,中国占据全球PA6总量的半壁江山。目前国内自给率达到92%,预计2025年国内供需平衡且开始净出口。未来计划新增产能大部分源于现有大中型生产企业的扩建,且呈现上下游一体化模式,因此对于新的行业进入者应谨慎。
目前中国PA6主要用于生产纤维(锦纶),约占其消费量的八成,工程塑料等其他领域占两成。中国PA6的消费驱动力近期是纤维生产,远期在于工程领域。因此,对于新建项目,为增强竞争力、降低市场风险,一方面要采取己内酰胺-PA6-锦纶的一体化建设模式,另一方面要注重PA6工程塑料(改性塑料合金)产品和市场的开发。