

聚氯乙烯(PVC)是氯乙烯单体(VCM)在过氧化物、偶氮化合物等引发剂;或在光、热作用下按自由基聚合反应机理聚合而成的聚合物,PVC是无定形结构的白色粉末,在建筑材料、工业制品、日用品、地板革、地板砖、人造革、管材、电线电缆、包装膜、瓶、发泡材料、密封材料、纤维等方面均有广泛应用。
2018年全球PVC产能与产量均再创新高,但是产能增速放缓,PVC国际市场价格达到2015年来的最高点,国际原油价格受地缘政治影响推高,进而抬高全球PVC价格成本。
国内PVC供应不断增加,开工率逐年上升
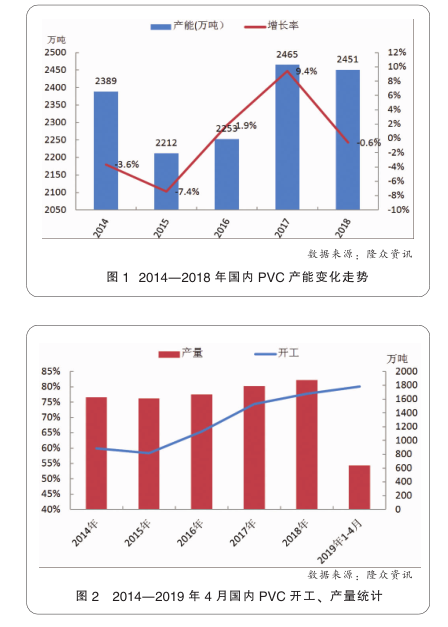
2014—2015年国内PVC行业正处于去产能阶段,产能出现负增长。随后,从2016年开始出现正增长,产能增加的企业多数为电石-氯碱一体化企业,整体利润情况较好。2018年产能新增放缓,行业去产能及环保等影响国内PVC产能在2451万吨(含PVC糊树脂),较2017年降幅达0.6%。受国内资源分布不均及成本支撑的影响,83%的产能采用的工艺是电石法,15%左右采用乙烯法,甲醇制烯烃法、天然气法占比很小,各占1%左右。
西北地区PVC产能占主要地位,2018年该地区产能达1205万吨,占全国总产能的52%;华北地区产能556万吨,占比次之,达24%;华东地区产能200万吨,占比位居第三,达9%;华中地区产能162万吨,占比位居第四,达7%;西南地区产能134万吨,占比位居第五,达6%;东北、华南产能总量较小,仅占1%左右。
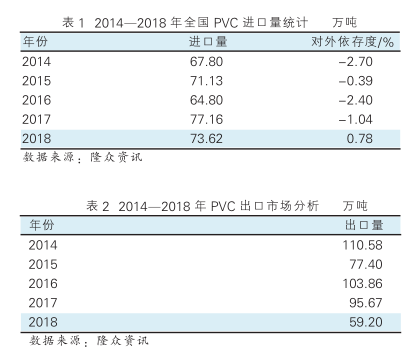
在国内PVC生产企业连续亏损的压力之下,2014—2015年PVC产量连续下滑。随着行业盈利的回升,2016年以来产量连年增长,行业开工率同步回升,2018年全年PVC企业平均开工率在77.74%,较最低点的2015年增加19.35%;2019年PVC生产企业继续保持较高负荷生产,2019年1—4月份平均开工率在80.09%,2019年1—4月份产量累计在639万吨。
PVC进口量较为稳定,出口规模迟滞不前
2014—2018年我国PVC对外依存度在-0.39%~0.78%详见表1,从历年的进口数据看,国内PVC进口量走势波动不大。2018年我国PVC进口量为73.62万吨,对外依存度在0.78%。进口加工贸易主要来源国或地区为中国台湾地区、美国、日本、韩国,一般贸易主要来源地区集中在中国台湾地区。
国内PVC主要生产工艺为电石法,由于与国外产品质量上的差距,且主要消费国对我PVC均有反倾销税政策,加之国际价格低价的压力,我国PVC产品对外出口空间有限。当前主要出口地有印度、乌兹别克、马来西亚等国家。
国内需求增速保持较快,下游产业集群仍集中在东部
近五年来,在我国PVC产品下游需求变化中,房地产产业涉及的管材、地板、发泡、线缆类增长速度较快。传统型材类受金属材料系价格等竞争影响平均增幅有限。其他型材、片材、板材类随着功能化及需求的多样化增长速度保持较快。软制品行业中,革类制品受环保及其他材料竞争,尽管容量增幅明显,但远期潜力不足;薄膜包装材料维持稳步增长。从应用领域来看,PVC下游主要是房地产后周期的相应环节:管材占比为31%;型材、异型材占比为21%;软管、线缆类占比为9%;地板、壁纸、发泡材料占比在7%左右,这些构成PVC下游主要应用领域。
从PVC下游各区域消费比例可以了解到,我国的PVC需求端主要分布集中于华南、华东、华北等东部沿海地区,需求占比为28.10%、20.43%、19.19%;华中地区占比为13.55%;西南地区地区占比为7.90%;西北地区占比为5.76%;东北地区占比最少,仅为5.08%。
原料电石阶段新高,国内PVC价格不断走高
2018年整体来看,上游电石的价格呈现一个上行的趋势,2018年9月份,我国的电石到厂价格达到了历史新高,主要原因是下游PVC连续的高开工率,以及安全环保政策的双重影响造成了电石供应出现缺口,拉涨整体PVC市场价格。与之相应的2018年1—9月份随着电石的价格连续上涨,带动PVC成本增加,进而反映到PVC出厂价格。后续PVC企业进入检修、降负荷阶段,反推电石价格回落,PVC转入淡季价格,回落整理。
2019年3—4月上游电石价格继续上行,主要是随着春节期间交通运输的受限,以及内蒙古地区限电,加快了下游PVC库存的消耗。与此同时,陕西矿难的发生导致上游原料兰炭价格急剧攀升,给予电石企业成本支撑。电石价格上涨增加生产成本的同时,再加上PVC行业受安全事故影响,PVC产量在二季度增长速度放缓,带动PVC价格上涨。
此外,2019年是PVC期货迎来十周年,无论是从持仓量,还是从价格指数的影响方面来看,PVC期货对现货的影响力越来越大。总体来看,2018年PVC期现货市场走势基本一致,市场最低点出现在环保及春节假期等影响的3月份;4—8月检修及下游需求超预期,PVC价格冲至7600元/吨的高位,达到最高点。中美贸易不确定性等影响,低迷行情延续至2019年3月。进入2019年二季度,受接连发生的PVC生产企业安全事故影响,市场供应量收紧,价格行情再次上涨。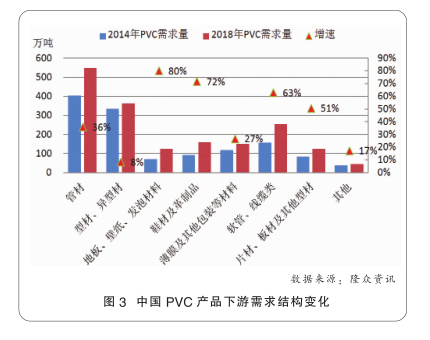
产能持续增加,PVC企业开工率冲高回落
2019—2020年及远期还有361万吨的PVC投产扩能计划待落地实施,详见表3。其中160万吨的投产扩能计划分布在西北地区,近年来在安全生产事故、环保政策、园区规划等方面的原因影响下,企业投产预期多有延迟,总体来看,PVC市场产能规模仍处于缓慢增长趋势。
2018年产量在1873.9万吨,随着2019年预期产能的投放,预计2019年PVC产量将达到1950万吨,增长率在4.06%,开工率在78.44%;随着2020年鄂尔多斯、烟台万华等项目投产,预计2020年PVC产量达到2000万吨,增长率在2.56%,开工率在76.34%。 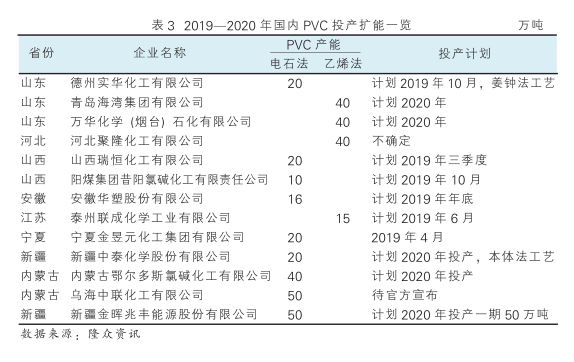
基础设施需求向好,国内需求缓步增加
稳健的基础设施需求带动国内行业需求增加,在全球经济放缓及贸易壁垒的环境下,制品出口市场面临不稳定性,均使得PVC需求环境维持较低增速,预期2019年国内需求量将较2018年增加1.04%,在1908万吨左右;2020年预期增长2.94%,在1964万吨左右。
综上所述,未来PVC上游生产企业产能利用率持续高位,区域及企业间销售竞争增加;然而在全球经济放缓及贸易政策多变的前景下,终端制品需求增速放缓。2019年环保继续保持高压态势,中小企业产能占比将继续缩减,中大型企业快速发展,产能快速扩充,带来其对市场的议价权及集中采购量增加,有效吸收市场货源波动对市场的影响。
综合以上因素考虑,2019年PVC市场仍将保持在一定范围内高位震荡,华东电石法五型基准价格预计在6400~7000元/吨范围,高点预期在三季度,低点看四季度。