

经过前几年国内化肥行业供给侧结构性改革的持续推进及深入进行,从2018开始,我国尿素市场的供需格局由之前的供需严重失衡,转变为供需紧平衡,再到目前的相对平衡状态。目前国内尿素需求量(农业及工业)在5000万吨左右,2018年我国尿素产量实物量5009万吨,预测2019年产量稍高,达到约5209万吨(2017年之前产量均在6000万吨以上)。因此,我国也结束了尿素出口大国的时代,目前进出口状态由2017年之前的严重依赖出口(2016年出口依赖度13.44%)转变为进、出口并存。伴随着供需格局的改观,国内尿素价格也有了明显的提升,经过落后产能的淘汰、生产工艺的升级改革以及在环保高压政策下,国内企业的经营状态也发生了质的变化。
目前已经确定尿素期货将于8月9日在郑州商品交易所挂牌上市,届时更多的资本将注入尿素市场。这不仅会转变尿素市场传统的销售模式、带来新盈利契机,还会吸引更多的参与者加入,大大提升尿素市场的关注度和活跃度,国内尿素市场将迎来新的时代。
2019年上半年的国内尿素市场行情可以概括为:春季行情推迟、夏季行情提前;以至于春夏行情衔接之后,出现了同一时期高峰和低谷的偏差。
春季行情一般始于春节之后,阴历正月初七到元宵节期间农业需求启动。而2019年这一春季市场行情并未出现,主要原因是供应增加——气头企业停车时间缩短。2017年气头企业停车始于11月,2018年2月下旬开始逐渐恢复。有了2017年的前车之鉴,2018年冬季的“缺气”态势明显好转,在11月中下旬大面积停车,2月初春节前后陆续恢复,整体来看比2018年的停车时间缩短了1个月左右。因气头企业停车时间的缩短,造成了供应量的增加,所以价格相对去年并未出现上涨。
夏季市场行情一般在5—7月上旬,而今年在2月底行情发生反转之后,便持续走高冲上了顶端。一方面因2月底到3月初山西晋城限产,另一方面原因是出口量的增加。山西是国内第二大尿素生产省份(2018年),由于环保的要求部分企业限产30%~50%,限产时间半个月,此消息面以及供应的收紧,对于市场心态以及现货供应的影响非常明显。出口方面,由于2018年出口量相对往年大幅降低,2019伊始出口并未受到市场重视,但是1—6月份实际出口量却比2018年同期大幅走高182.21%。出口量的大幅增加平衡了气头企业产量的增加,加上山西晋城区域的限产,供需关系的好转促成了价格的持续攀升。
行情提前开始,也会伴随着提前结束,但7月初价格又开始有小幅的反弹,此反弹能否持续?首先此行情的出现是印度在6月低宣布于7月1日招标之后形成的拉涨,但印度招标价格大幅低于国内市场水平,而且船期在8月16日。且不说印标会有悔标的风险,即便按照此价格执行,对于国内也只有量的支撑,而价格只会受到“打压”。另外,7月中旬以后国内农需结束,失去内贸这条“腿”的支撑,价格也就难言坚挺了。
一、产能的变化
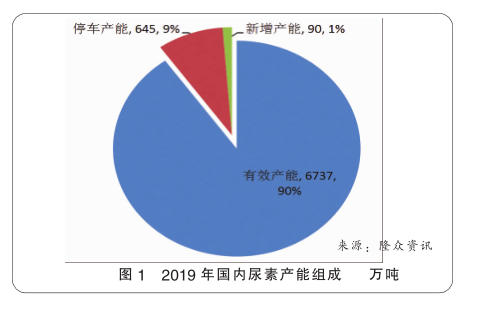
据统计,2019年国内尿素产能为7472万吨,相比去年的8127万吨减少8.06%。其中有效产能6737万吨,占比90.16%;长期停车产能645万吨,占比8.63%;新增加的产能90万吨,占比1.2%(图1)。按原料划分,煤头企业占比71%,分布于国内大多数地区;气头企业占比26%,分布在西北、西南区域;焦炉气占比3%,约有6家使用焦炉气为原料的尿素企业,分布在山西、陕西和新疆。
二、供应端的变化
经过几年的行业整顿,目前尿素装置运行情况受环保影响开始下降,正常开车的装置在环评方面都已经达标。从今年环保情况来看,山东、山西晋城以及四川区域受影响相较大,其他区域受影响相对较弱。今年装置运行的特点是,计划检修非常少,并且计划检修的企业多数将会推迟进行;另外,故障频发,装置短期检修较多,致使开工率处于高位,且居高不下。
1—6月份国内尿素总产量为2632万吨,相比去年同期的2531万吨增量101万吨,增幅4%。产量高于去年,也是造成今年尿素价格略低于去年的主要因素之一。
相比前几年日产在20万吨上下的水平而言,目前日产到16万吨就已经是最高值,而日常基本维持在13万~15万吨左右的水平。日产的低位延续,除了产能的原因外,还有企业多元化发展的趋势所致。企业产液氨、甲醇、三聚氰胺、复合肥或者其他化工品,减少了尿素外销量,也就使得日产尿素水平一直延续当前较低的态势发展。
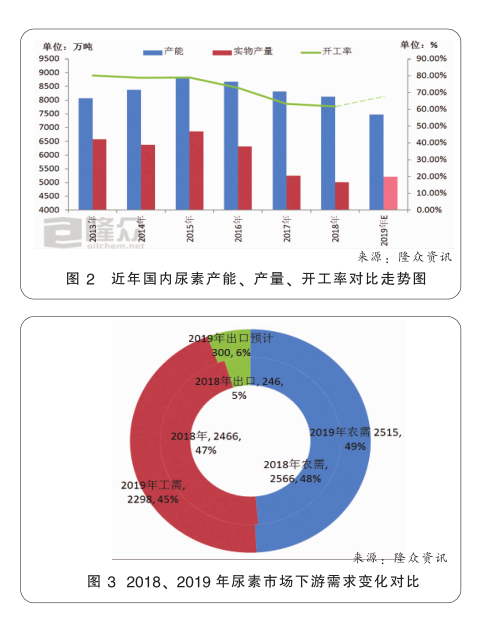
2019年上半年国内尿素装置开工率略高于去年同期,维持在48.71%~68.41%,日均产量在11.8万~16.08万吨。
近年国内尿素产能、产量和开工率对比情况见图2。
三、需求端的变化
从我国尿素下游的需求情况来看,农业需求量最大,其次是工业需求,再者是出口。2018年我国农业需求量约2566万吨,占比48%;工业需求(含复合肥)2466万吨,占比47%;出口246万吨,占比5%(图3)。其中工业需求包括复合肥、脲醛树脂、氰尿酸、环保用尿素等。
2019年农业需求呈下滑趋势,一方面原因是尿素价格相对较高,替代品分走了尿素市场的份额;另一方面因为种植结构调整、稻田改养殖、土地轮耕休作等,使得尿素使用量进一步缩减。工业方面,复合肥及脲醛树脂的需求将有所下滑,而用于环保方面的(车用尿素、火电脱硝)用量将增加。
四、进出口的变化
近两年伴随我国尿素行业供给侧结构性改革的深入,国内市场供需关系发生了明显的改观,从2017年开始供应量收紧,出口量大幅走低,结束了我国尿素严重依赖出口的时代。并且进口量开始明显增长,在此之前我国尿素进口几乎全是用作转口,而近两年因为我国尿素价格在国际市场上从低谷转为了高峰,使进口量便有了明显提升。
2019年1—5月我国尿素进口量为10.39万吨,而去年同期为8.7万吨,同比增加19.36%。2019年1—5月我国尿素累计出口量为162.37吨,去年同期为56.16万吨,同比增加182.21%。由于印度2018年11月和2019年1月的招标,国内有部分货源参与,导致出口量大幅增加;加上去年我国尿素价格高,与国际脱轨严重,而今年价格略低于去年,所以出口参与度提升。
近几年我国的出口量急剧下滑,目前出口目的地主要集中在东亚、南亚、东南亚的多数国家,对于其他国家出口量明显减少。
国内供需处于紧平衡或者较为宽松的局面时,进出口量对国内市场的影响非常明显。下半年的出口量,将是国内供需偏向于哪一方的主要原因之一。国内出口目的国最大的一个国家就是印度,同时印度每次招标也是全球行情走向的风向标之一。
与去年相比,今年上半年印度招标的次数更为频繁,时间点也略有提前。去年上半年两次招标分别在2月和4月份,而今年上半年3次招标,分别在1、3、4月份。那么下半年还会如此频繁的招标吗?就现在了解的印度情况而言,有降低尿素补贴的迹象,且零售价格提高,并按季度调整进口均价等。这些政策虽然可能会在2020年实现,但因已有此预期,并且印度多有悔标现象。所以在多个因素作用下,虽然接下来每次招标都可能会是国内的底部推动,但如果没有叠加其他利好因素,最终的招标结果对国内的影响可能是反方向的。
下半年行情预判
供应方面:由于年内开工率持续相对较高,预计2019年产量要高于2018年的5009万吨,具体增幅大概率取决于下半年气头企业的限产情况。日产的发展趋势,7—9月较6月有小幅度的下行,但因为停车企业不多,且不太集中,日产水平有望在13万~15万吨范围内波动,去年同期则是12万~14万吨上下,所以下半年的整体供应情况要继续高于去年同期,并且气头企业的限产停车情况也多会弱于去年和前年。如果要回到2016年之前的水平,加之煤头企业高于去年同期,那么日产量有望比去年高200万吨左右。
需求方面:下半年农业刚性需求占全年1/3左右,相对集中在9—10月的秋季需求及11月以后的淡季储备。工业需求方面,复合肥主要生产秋季高磷肥,对于尿素的消耗量相对上半年偏弱;胶板厂需求旺季在9—10月份,对于尿素的需求量高于上半年。
出口方面:出口量的多少,对下半年的供需格局的变化起着决定性的作用。基于国际方面诸多的不确定因素,这个支撑的力度也存在不确定性,但是鉴于国内今年供应面的宽松,预计出口量将会被迫增多。
其他:期货的上市增加资金面的投入,使得尿素波动更为频繁;经济的不确定性,存在煤炭下行的预期,成本有望降低;年年冬储年年亏,心态面将更为谨慎。
展望:如果下半年供应面继续朝着宽松方向发展,那么价格有望重新筑底。但是考虑到不可控因素,比如期货上市、出口量、政策调控等等,价格波动会更加频繁,且不时伴有短时行情出现。