

在我国钾资源匮乏严重的情况下,氯化钾仍大量依赖进口,但进口+国产的总量却造成国内钾肥的供大于求矛盾突出。随着下游复合肥工厂对普通大田肥料使用量的不断减少,对传统的钾肥原料需求亦不断降低,局面不容乐观。
钾肥的主要品种无疑是氯化钾,但硫酸钾在近几年亦逐渐崭露头角,而硫酸钾镁、硝酸钾等其他钾肥小品种的市场使用度并不高。氯化钾多依赖于自然地表的钾资源,国内钾资源主要集中在青海地区,如青海盐湖、格尔木藏格为主要的氯化钾生产企业。国际方面,钾资源分布最为广泛的为加拿大、俄罗斯、白俄罗斯、以色列、约旦、老挝等国家,这几个国家的钾肥也是中国主要的进口来源国。
硫酸钾方面,国内处于自给自足甚至可出口外销的状态。根据生产工艺的不同,硫酸钾亦分为两种,即资源型硫酸钾及加工型硫酸钾。资源型硫酸钾多集中在新疆、青海区域,全国甚至全球最大的硫酸钾生产厂家即国投新疆罗布泊钾盐有限责任公司,产能高达200万吨。加工型的硫酸钾工厂则分布在全国各区域,以德国引进的曼海姆生产工艺为主,以氯化钾以及硫酸钾作为主要的生产原料。
从国内钾肥的产能分布情况来看,氯化钾主要在青海区域,而资源型硫酸钾亦在新疆以及青海区域,仅曼海姆硫酸钾装置遍布全国。其中华北产能占比最大,占到全国总产能的22.5%,其次为华中、华东及华南区域。华北虽然占比最大,但很多前期装置在产能淘汰后,始终未恢复生产,区域全年平均开工率在5~6成。
上半年市场走势及后期预测
转眼2019年上半年市场已经结束,对于钾肥来说,喜忧参半,喜的一方在于硫酸钾在春季市场低迷过后,苦尽甘来,走势顺畅;忧的一方在于氯化钾市场从年初以来的下滑之势一直持续,跌跌不休。
氯化钾:一路走低
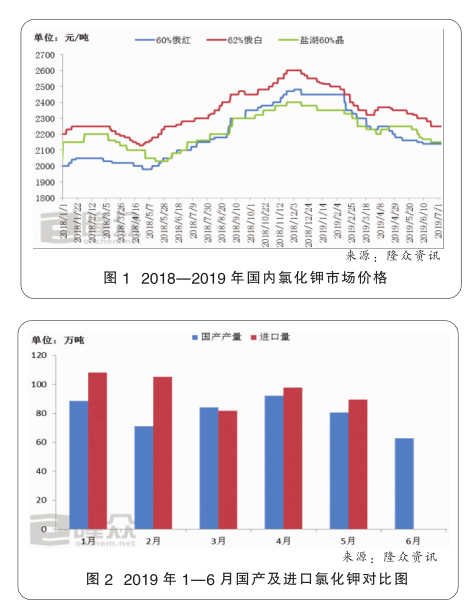
从国内氯化钾价格走势图(图1)中可以看出,氯化钾的价格在2018年的12月份达到了高点,但从今年年初开始,价格便一路下滑。其中,62%白钾市场活跃度最大,从去年年底的高端2580~2600元/吨的价格一路跌至目前的2230~2250元/吨,下降幅度高达350元/吨。目前价格基本已经触底,大型进口商多数处于亏损状态。
从国内氯化钾市场货源的供应量(图2)来看,今年上半年国产产量在479.41万吨,与去年同期相比增幅在14.33%。但从5月份开始,产量大幅减少,藏格装置陆续减产养矿,预计在9月份才能恢复正常生产;盐湖亦从6月份开始产量有所减少,但厂内有一定的库存量,供应充足。今年上半年氯化钾进口量大增,据海关的最新数据,1—5月份总进口量达到了483.08万吨,基本上平均每月的进口量在百十万吨,较之去年同期增幅高达17.4%。总体来说,无论是从国内产量还是进口量来看,国内氯化钾市场货源供应量始终处于高位,造成供需失衡的矛盾突出。
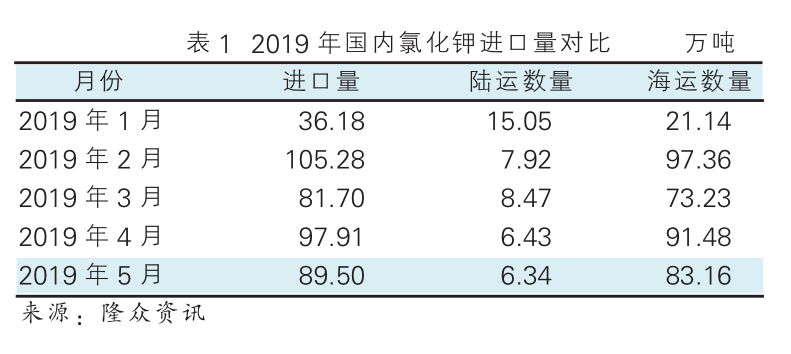
值得一提的在于今年边贸氯化钾的进口情况,从今年上半年的海运及陆续进口情况(表1)来看,陆运进口量相对偏少,1—5月份边贸陆运总进口量在44.2万吨,与去年同期的边贸进口总量58.30万吨对比,减少14.1万吨,同比减少幅度高达24.19%。虽然在国际经济论坛上,俄罗斯乌拉尔钾肥公司与中国边贸几大进口商均签订了五年战略合作,但在近两个月,边贸却迟迟未有新货过岸。主要原因在于东北市场结束后,需求量骤减,氯化钾市场价格处于低位,贸易商销售压力大。但边贸俄罗斯方面定价较高,致使国内进口商均处于亏损状态,因此在6月甚至7月份暂停边贸进口氯化钾。至于何时能够恢复正常进口量,仍需要看边贸进口商与俄罗斯乌拉尔钾肥方面的谈判情况。
边贸货源量少,但海运货源较为充足,从港口库存来看,今年国内氯化钾的库存量始终处于较高水平,平均港口港存量均在280万吨左右。截止到6月底,全国检测的十大港口中,总港存量高达297万吨,与去年6月底的同期港存202万吨相比,今年增幅高达46.97%,各个港口均处于高储存线。今年东北市场消耗量有所减少,东北结束后,鲅鱼圈仍有20万吨左右的货源剩余量,且连云港以及镇江港今年库存量大增,与去年同期相比,接近倍增的状态。港口的货源多数处于大型进口商手中,销售情况并不理想,港口货源堆积,出货速度缓慢。
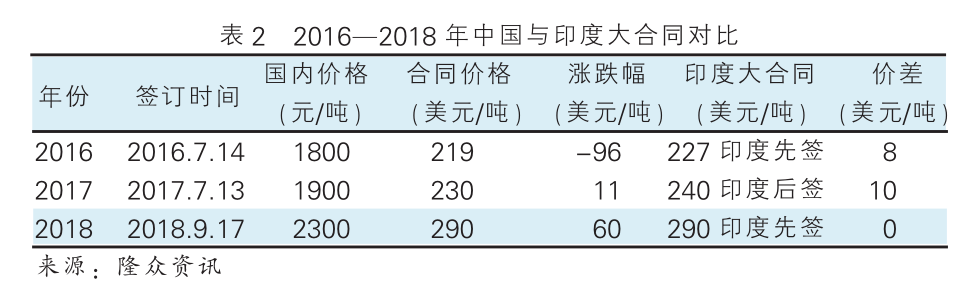
年中已过,不得不把大合同提上日程。从近3年的大合同情况来看,基本签订时间都在下半年。但从今年国内供需情况来看,预计大合同签订时间不会太早,国内贸易商的最佳状态无非是今年大合同在年底11月甚至12月份签订,新的货源从2020年1月份开始进入国内,从而给予国内半年左右的时间消耗目前市场较大量的库存。但能否如市场所愿,仍需要关注联合谈判小组与国际供应商的动态。
硫酸钾:峰回路转
硫酸钾的价格转折点出现在4月底5月初,且以曼海姆52%全水溶硫酸钾最为出彩,反而是国投罗钾的价格相对较低。主要原因在于罗钾价格开端较高,在销售不畅的情况下,罗钾给予贸易商较大的优惠,且为了争夺市场份额,贸易商拿出返利优惠的价格进行销售。但曼海姆方面得利于今年水溶肥的需求大增,从下游复合肥中可以得知,大田肥需求量减少,且造成污染严重,国家亦开始控制大田肥的使用。而水溶肥对于复合肥工厂而言污染较少,且价格价差大、利润高,因此多数工厂开始主推水溶肥,从而对曼海姆全水溶52%硫酸钾的需求大增。
出口量是促成硫酸钾市场好转的另一原因。从2019年开始,硫酸钾取消出口关税,大大增加了硫酸钾的出口量。据海关最新数据,1—5月份硫酸钾出口总量在14.56万吨,而去年同期出口量仅0.26万吨,增幅高达5500%,出口仍以东南亚、伊朗市场为主。虽然6月份开始硫酸钾出口量较之前几个月有所减量,但无论是资源型硫酸钾还是曼海姆硫酸钾,仍陆续有出口订单,以小单为主。
从装置开工数据累计来看,今年硫酸钾装置开工率相对较高;曼海姆虽然总产能量较大,但经过前几年的落后装置淘汰,可正常开工的剩余工厂并不多。从正常水平来看,去年国内曼海姆硫酸钾平均开工率在4.5~5成,但今年硫酸钾开工率从4月底开始陆续增加,平均达到了5成以上,开工情况尚可,且厂家厂内库存量相对较低,以52%全水溶硫酸钾生产为主,出货顺畅。
从市场的供需情况来看,国内硫酸钾市场基本处于相对平衡状态,且年中开始,南方烟草招标陆续启动,对资源型硫酸钾形成强有力的支撑,预计价格将有回调。而曼海姆硫酸钾,在厂家新接订单充足,待发量较大的情况下,预计短期内仍将维持高位坚挺之势。
下半年钾肥市场走势预测
氯化钾:从目前市场情况来看,秋季以高磷肥生产为主,虽然氯化钾将会有一定量的需求,但总量并不会太大。在国内氯化钾供需矛盾仍存的情况下,预计氯化钾市场难有大幅度的好转迹象。然而氯化钾市场价格已经在贸易商的成本线附近,且货源多集中在大型贸易商手中,即使市场出货情况困难,价格继续大幅下滑的空间也有限。
硫酸钾:上半年硫酸钾出现了难得的好市场,但随着氯化钾价格偏低,下游工厂对水溶肥生产的接近尾声,从长期市场走势来看,曼海姆工厂均对下半年市场并未强烈看好。目前资源型硫酸钾价格偏低,南方烟草招标陆续启动,伴随下游复合肥工厂秋季市场的陆续启动,资源型硫酸钾意向拉涨价格。但最终市场价格能否有所好转,仍需要密切关注下游工厂的接受程度。