

下游产品面临种种困境
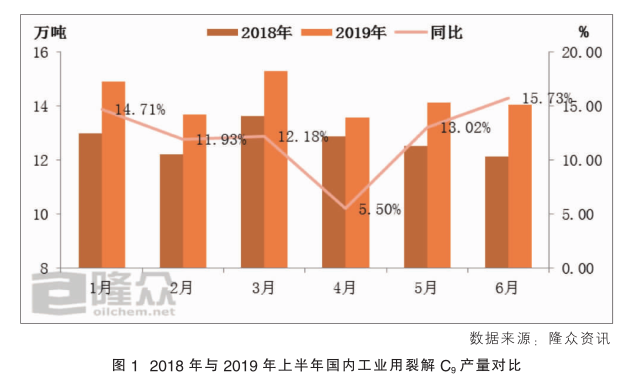
在成品油供需结构调整及环保安监等诸多政策影响下,今年上半年,国内工业用裂解C9产业链各产品前行路上困境重重,导致市场价格均低于去年同期水平。其中,工业用裂解C9均价为3856元/吨,较去年同期4487元/吨下跌631 元/吨,跌幅近14.06%。2018年与2019年上半年国内工业用裂解C9产量对比见图1。
二段加氢C9组分作为工业用裂解C9占比最大的下游产品,其价格同样下跌,均价为5033元/吨,同比跌幅近14.87%。据了解,上半年主营汽油可配置资源充足,库存处中高位,加之大连恒力汽油大量外放,使得汽油市场供大于求,主营压低外采价格,导致地炼汽油出货价格偏低、利润低位,二段加氢C9组分等原料采购也就受限。同时,由于全国乘用车销量继续下滑,替代能源使用增长,且零售价较高抑制私家车消费,使得中下游消耗速度缓慢,加之受重整汽油等同质产品冲击,二段加氢C9组分终端需求受限,厂家出货承压,价格持续低位。
此外,上半年国内环保安监政策持续高温,多地政府关闭不符合安全生产标准的企业、园区,导致部分技术落后、产能较小的企业被淘汰。而水性涂料的发展挤占了部分油性涂料市场份额,使得C9石油树脂下游相关行业油漆、涂料等市场开工率偏低。因此,C9石油树脂上半年市场整体购销偏淡,市场均价为5526元/吨,较去年同期6153元/吨下跌627元/吨,跌幅近10.19%。
另外,精双环戊二烯市场也不容乐观。一方面,由于环保安监风暴下农药等下游终端需求减弱,导致国内销售压力增加;另一方面,国外部分企业受原料重质化的影响,精双环戊二烯的产量较去年同期出现了一定的提升。由于中美贸易摩擦不断升级,导致国内精双环戊二烯出口市场受到阻力,出口订单减少。在内忧外患之下,国内销售压力倍增,价格持续下滑,并伴随开工率逐渐下降,部分装置出现连月停车的状态。截至6月底,国内精双环戊二烯市场从年初的8300元/吨附近的价格下滑至跌破“7”字头水平,跌幅近16.87%。
供应面产量有升有降
2018年上半年,镇海炼化、福建石化、北方华锦、吉林石化、上海石化等8家蒸汽裂解制乙烯装置进行停工检修,受此影响,工业用裂解C9减少9.82万吨的供应量。今年上半年我国工业用裂解C9产量85.59万吨,同比增加9.27万吨,涨幅为12.15%%。分析其原因,虽然在乙烯裂解原料轻质化影响下,多数炼厂工业用裂解C9收率降低,但由于今年除兰州石化外未有其他乙烯裂解装置大修,因而产量较去年同期相比有所增加。2018年与2019年上半年国内二段加氢C9组分产量对比见图2。
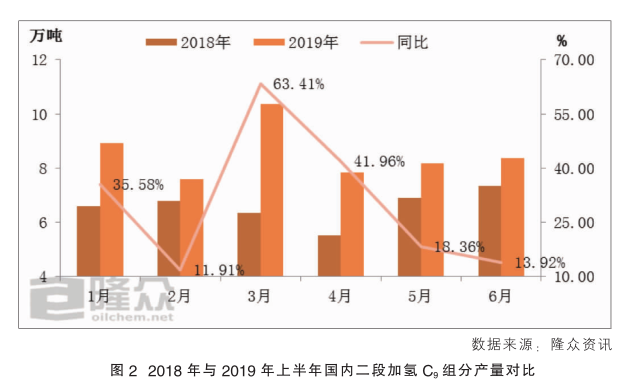
数据显示,今年上半年我国二段加氢C9组分总产量为51.27万吨,较去年同期39.49万吨增加11.48万吨,增长29.54%。据了解,惠州伊科思新建10万吨二段加氢C9组分装置和浙江恒河扩建至30万吨二段加氢C9组分装置于2018年6月中下旬相继出产品,抚顺亿方新建10万吨二段加氢C9组分装置则已于4月份开始有量外放。而今年上半年,上述三家装置均正常生产,因而使得产量增加明显。
但2019年上半年,热聚C9石油树脂产量11.93万吨,较去年同期下跌3.87%。分析其原因,在国内环保安监等政策持续高温影响下,多套热聚C9石油树脂装置相继停工检修,其中兰州石化裂解装置年度大检修,导致兰州汇丰热聚C9石油树脂装置停工两个月左右。整体来看,上半年,国内热聚C9石油树脂产量较去年降低。不过,盘锦凯恒以及抚顺裕龙化工热聚C9石油树脂装置陆续开工,对热聚C9石油树脂市场供应量有一定补充。
冷聚C9石油树脂方面,由于茚段树脂料供应紧张,冷聚C9石油树脂工厂开工受限。并且由于国内多套装置为冷聚、共聚树脂共用一套,而C5C9共聚石油树脂经济性比冷聚C9石油树脂经济性更好,因此厂家生产C5C9共聚石油树脂积极性更高。上半年,冷聚C9石油树脂国内产量为2.12万吨,较去年同期下降13.47%。
C5C9共聚石油树脂方面,由于上半年山东、华中等部分C5C9共聚石油树脂装置检修,使得市场损失量明显,导致产量较去年同期下降4.63%,为3.71万吨。但4月份时,山东科荣C5C9共聚石油树脂装置开工并维持平稳生产,使得C5C9共聚石油树脂产量跌幅收窄。
工业用裂解C9产业链利润下跌
工业用裂解C9市场利空因素堆积,产业链产品利润堪忧。数据显示,2019年上半年,国内二段加氢C9组分理论利润为88.67元/吨,较去年同期128.84元/吨下跌40.17元/吨,跌幅在31.12%。汽油市场供需失衡已经制约二段加氢C9组分市场购销,而随着山东胜星、淄博鑫泰等多家重整装置相继开工,山东地炼重整汽油货源充足,原料外采量大幅减少,二段加氢C9组分终端需求清淡,商谈气氛僵持,出厂价格走跌。虽然工业用裂解C9市场价格低于去年同期水平,但跌幅低于二段加氢C9组分,导致二段加氢C9组分成本仍偏高,利润微薄甚至倒挂,多数二段加氢C9组分厂家生产积极性降低,观望心态强烈。
上半年,C9石油树脂理论利润为879.21元/吨,较去年同期下跌1.55%。分析其原因,1—4月,环保安监导致下游整体开工偏低,终端需求迟迟未有明显恢复,C9石油树脂市场出货疲弱,工厂盈利情况较差,较去年出现下滑。5—6月,原料裂解C9价格下跌,但热聚C9石油树脂市场受到装置检修支撑,货源减少,厂家挺价心态明显,因此C9石油树脂跌幅小于原料裂解C9跌幅,C9石油树脂工厂理论利润有所回升。
不难看出,环保安监等政策升级、终端需求受限、利润低位甚至倒挂等因素制约着工业用裂解C9产业链的良性发展。进入下半年,汽油供需依旧失衡,二段加氢C9组分发展前景不甚乐观。同时,环保安监政策持续高温,农药等行业需求依旧低迷,出口市场仍不乐观,精双环戊二烯价格存下行空间。但三季度C9树脂终端市场需求理论向好,且在乙烯原料轻质化影响下工业用裂解C9货源供应减少,进而对原料市场形成支撑。