

上半年市场窄幅震荡
原料方面,2019年上半年国内煤焦油市场呈现窄幅震荡态势。以山东地区为例,价格波动区间在3000~3500元/吨。受到上半年深加工及炭黑工厂运营状况不理想打压,煤焦油价格始终缺乏强劲上涨动力,但在供需方面的强有力支撑下,下行幅度相对有限。
下游产品方面,占比最大的煤沥青市场,上半年以来运行情况依旧不乐观,同往年一样,下跌始终是上半年行情中的主旋律。自年初假期归来,下游阳极市场始终面临场内供应过剩的问题,在随之而来的出货压力下阳极成交重心逐步走低,行业开工难有提升。与之相对应的,面对日益下滑的需求,煤沥青市场也是跌势不止。直到步入4月,在场内深加工企业较为集中的检修和五一假期的备货预期提振下,市场交投重心有所回暖,行情在5、6月份中随之步入横盘整理阶段。
2019年我国工业萘市场起点相对高位,但自年初开始,便跟随苯酐行业一路下行,同时萘法苯酐高利润时代终结。另外,受响水事件以及环保安监等影响,华东增塑剂下游及染化行业大面积停工,导致企业低开工成为常态。而萘系减水剂受聚羧酸减水剂的冲击,市场份额仍在收窄,同时上半年整体需求较往年减缓,对工业萘采购仅以按需为主。从价格方面来看,工业萘1—6月跌幅在7.6%,其中5月底跌至近两年低点。虽苯酐产能过剩问题愈加明显,但上半年仍有开封九泓及安徽力天共9万吨萘法苯酐装置相继投产,对于工业萘来说市场供应缺口仍在放大。
洗油市场方面,上半年市场整体行情波动不大。纵观今年的市场走势,整体相对稳定,主力下游受终端市场需求低迷影响,厂家入市接货积极性不高,洗油市场整体受需求面利好提振有限。今年洗油产品多流向加氢企业,洗苯企业接货情绪相对稳定,但市场整体需求量较小,洗油深加工企业以及扩散剂方面整体接货情绪尚可。但深加工企业一直难以摆脱亏损局面,导致企业多处于低负荷状态,洗油市场货源不多。今年洗油市场价格至目前尚未降至去年最低点,刺激了下游提前囤货心态,自7月中旬左右市场开始呈现上行状态,缓解了前期市场不温不火的行情。预计,洗油市场下半年稳中偏弱运行。整个煤焦油产业链上半年推涨最为明显的莫过于洗油市场,1—6月均价在3642元/吨,同比上涨11.96%。其余产品价格均出现一定下滑态势。而在众多深加工产品中,工业萘自年初开始一路下探,且同比跌幅最大,从去年上半年的4738元/吨下降至4378元/吨,降幅达7.6%,苯酐市场长达半年之久的跌势以及利润面的收窄共同促进了工业萘的下行。
产量增加维持供大于求局面
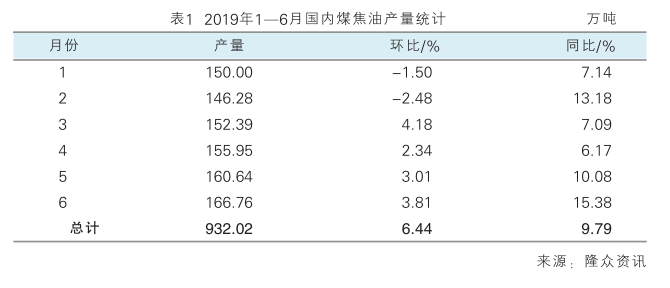
2019年上半年,国内煤焦油产量出现明显增加,详见表1。一方面,环保影响边际弱化。经过蓝天保卫战的集中整治,国内焦化企业环保水平较2018年有了大幅提高,且煤焦企业为各省市支柱性企业,地方经济对传统产业的依赖较强,实际执行存在折扣,环保对焦炭生产的影响在减弱。另一方面,2019年以来,焦炭利润大幅提升,刺激焦化企业开工率,因此限产落实力度一般,所以上半年煤焦油产量出现大幅增加。
据统计,2019年国内煤焦油深加工企业总产能预计达到2550万吨,其中新上装置包括宁夏银海鸿兴20万吨(上半年已投产)和唐山东日新能源30万吨装置。但从企业装置利用率来说,虽近几年厂家一直处于低负荷运转,但2017年由于深加工各产品持续攀升,主力煤沥青更是在需求面的助推下冲破5000元/吨关口刷新历史高位,因此厂家利润面的回升直接拉高企业装置利用率。从2018年至今,深加工企业在高成本、低产值,以及环保高压政策之下频频限产,今年上半年更是降至46%。另外从三四季度来看,国庆阅兵叠加供暖季错峰生产之下,深加工企业开工仍将延续低位。
据数据统计,国内煤焦油市场基本处在供大于求的局面(详见图1)。但是自2016年以来,在供给侧改革以及环保政策的双重影响下,煤焦油产量逐年减少;而下游行业仍在不断扩张,尤其炭黑行业由于2017年利润大增,2018年产能及开工率均有增加,产能扩增65万吨,年产能达到814万吨。2019年,国内炭黑企业或仍存32万吨扩能计划,年底总产能或将达到846万吨。深加工厂家2018年扩能及复产的厂家数量明显增加,国内煤焦油市场供需面逐渐转变为供小于求。
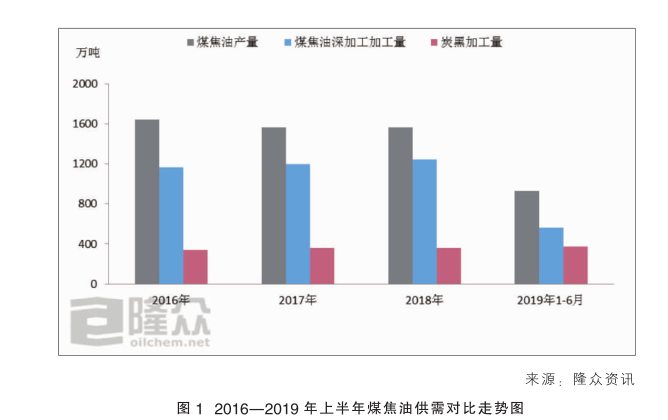
2019年上半年以来,煤焦油产量出现明显增加,而下游深加工及炭黑行业由于整体亏损现象严重,开工率较往年出现下降。因此整体来看,上半年基本保持供需平衡态势。
后期出口将缓降
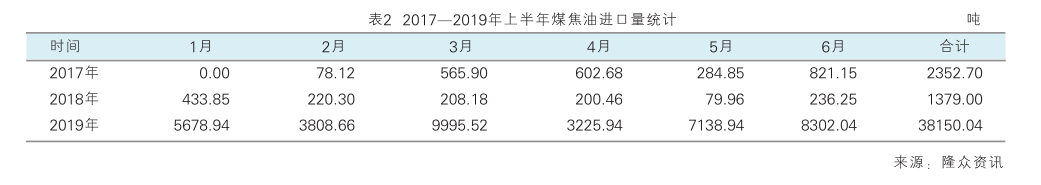
自2018年10月以来,国内煤焦油进口量出现激增,虽然相对于2018年国内煤焦油产量来看,当年的煤焦油进口量占比仅在0.155%;而对比近四年前4个月国内煤焦油进口量,今年前4个月进口量较去年增加20倍,也可以看出,今年煤焦油进口量出现井喷式增加。2017—2019年上半年煤焦油进口量统计见表2。由于目前国内煤焦油市场处于供小于求状态,也激发了部分下游工厂开拓国外煤焦油市场的理念,预计后期煤焦油进口量仍将保持继续增加的态势。从出口市场来看,今年国内煤焦油出口市场变化较小,出口的主要国家是日本、韩国和缅甸;而进口的前三个国家中也有日本和韩国,因此近年来,我国煤焦油进出口贸易量与韩国及日本两国增加明显。在目前国内煤焦油已经明显供不应求的状态下,我国煤焦油出口量表现相对稳定,预计后期将呈现缓慢下降态势。
工业萘供需不均态势仍将延续
相对于国内工业萘产量而言,一直以来国内萘的进口量较小,2015—2017年国内工业萘年进口总量基本保持在1.4万~1.6万吨。但今年上半年,工业萘进口总量达到1.63万吨,同比增加176.32%,相当于2018全年的进口量。由于萘法苯酐产能逐年释放,而国内煤焦油深加工企业却因长期亏损不得不常年低负荷运转,上半年更是降至近三年低位,因此高需求、低供给局面给进口市场带来契机。
我国工业萘多以内销为主,出口为辅。自2016年至今,工业萘出口量逐年递减,今年1—5月场内更是呈现连续0出口量,上半年工业萘出口累计仅80吨,较去年同期相比下降93.93%。近几年煤焦油深加工企业低开工已成为常态,导致工业萘供应量收窄。但与此同时,在利润面驱动之下萘法苯酐产能的迅速扩张给工业萘内需加力。据统计,工业萘长期内仍将存在供应缺口,因此厂家多以满足国内需求为主。另外,下半年受宏观经济以及环保政策导向,深加工企业低负荷运转局面难以缓解,供需不均态势仍将延续,出口方面将愈加困难。
煤沥青面临出口减少困境
今年国内煤沥青出口行情并不乐观。受全球经济复苏进度放缓、美国货币政策收紧,以及贸易摩擦效应逐渐显现的影响,我国外贸所面临的压力有所增大,其中煤沥青所受到的影响颇为明显。
相对于出口量的大幅走低,上半年我国煤沥青进口总量变动较小。2018年1—6月,我国煤沥青累计进口量在7093.37吨左右,而今年同期约为6113.63吨,同比减少约16%,整体波幅不大,当然这也与场内进口量本身较小有关。截至6月底,我国上半年中煤沥青的进口量仅占不到出口的2.4%,对市场影响较为有限。
2019年1—6月,我国出口总额约为25.89万吨,同比减少约38%,其中较为主要的影响因素是来自国际贸易环境的动荡与多变。就目前国内情况而言,国际出口量的减少对煤沥青市场无疑是雪上加霜。尽管深加工近来始终维持在低负荷运行,但煤沥青库存压力仍然明显,场内走货不畅的局面依旧存在。
当前,国内煤沥青市场运行依旧难言乐观,出口方面同样未见好转。在国际大环境动荡的影响下,终端铝市对原料的支撑较为疲软,国内下游终端方面采购多以满足刚需为主,后市走势仍需进一步观望,整体市场推涨较为困难,买盘心态较为谨慎。
谁将引领下半年行业发展?
第三季度各省市地区环保检查力度将不断趋严,焦企作为三高企业首当其冲,后期限产力度必将加大。届时煤焦油产量也将预期减少,但是下游工厂整体开工率预计受此影响相对有限,煤焦油将再次出现供需紧张态势,价格有望出现推涨动力。但是在下游行业整体难有大突破的情况下,下半年预计煤焦油价格已难达往年高位,预计波动空间仍在2700~3300元/吨之间。
而反观下游行业,针状焦行业的集中投产给沥青市场带来契机。2019年下半年,预计新投产针状焦项目14万吨,其中唐山东日及河南开炭新材料针状焦装置预计将在四季度投运。整个2019年针状焦新投产近38万吨,给煤沥青市场带来新的需求增长点。另外,邻、萘法苯酐市场相互依存度增加,随着萘法苯酐产能激增,供需局面发生转变。同时,在深加工企业常年低开工影响下,工业萘产量较往年同期多有下降,且三季度河北鑫宝苯酐装置即将复产,山西诺博也将投运,加大了场内工业萘的需求力度,供求不均矛盾将越加明显。另外,加氢行业原料采购继续多元化发展,随着加氢技术的不断完善,混合加氢已经被业界所熟知,原本蒽油、煤柴加氢企业逐步融入了洗油、酚油、轻油以及重苯等产品。休渔期结束后,船燃以及加氢行业对洗、酚油的需求或将优于二季度。9月过后,国庆阅兵及供暖季错峰生产措施接踵而来,另外,11月前后深加工企业又将面临冬季集中检修,因此三、四季度焦油深加工企业低负荷运转或成常态。