

2019年产能释放达高峰
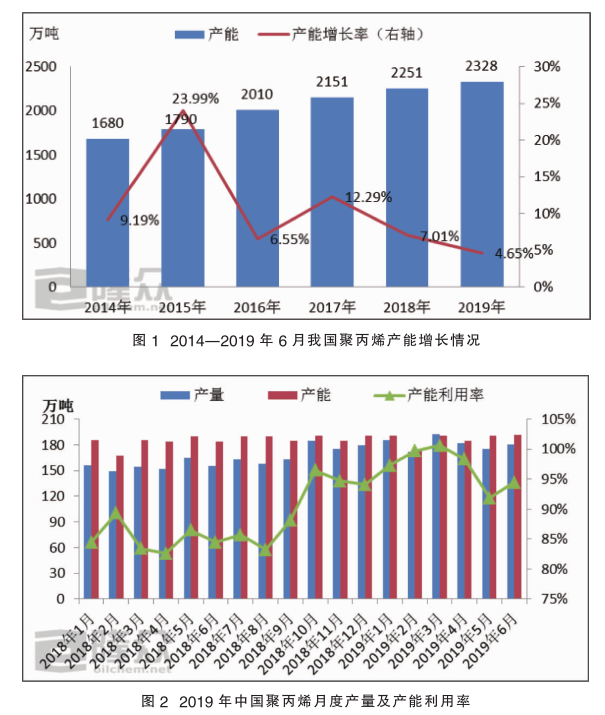
据统计,2014—2019年上半年,我国聚丙烯(PP)产能一直处在不断增加的状态(详见图1)。2019年是国内PP装置的投产高峰期,预计投产的总产能达295万吨。截至今年6月份,中国PP总产能达到 2328万吨,主要分布在西北、华东、华北、华南、东北等地区。国内PP装置投产的产能为77万吨(分别为大连恒力45万吨以及内蒙古久泰32万吨),对市场供应压力冲击有限。但今年上半年受加税等宏观因素影响,加之目前PP下游需求淡季,需求面利好难寻,故上半年国内PP现货市场整体走势不佳。预计今年下半年,中安联合70万吨、东莞巨正60万吨、宁夏宝丰二期30万吨、大连恒力二期40万吨产能将陆续投产,产能继续释放。
按区域划分来看,今年上半年产能各区域占比与2018年相比变化不大,西北地区新增产能为内蒙古久泰32万吨装置,该地区 PP 总产能达 679万吨,占总产能的 29.9%,占比依旧在第一位。西北地区以煤化工、中石油企业为主,主要分布在宁夏、陕西、新疆、甘肃等省份。占比第二的是华东地区,该地区 2019年并无新增投产装置,PP 总产能430万吨,占比下降1%至18.4%。华东地区以中石化企业和民营企业为主,主要分布在江浙沪等地区,其次是华南、华北地区,较去年无新增产能,产能占比分别在17.5%、15.8%。东北地区新增产能为大连恒力45万吨装置,该地区总产能达247万吨,产能占比增加2%至11%。预计今年下半年东莞巨正源、中安联合、宁夏宝丰二期、大连恒力二期顺利投产后,华南、华东、西北、东北地区产能占比将继续增多。
开工率过九成
今年上半年国内PP平均开工率97%,各月度开工率均维持90%以上(详见图2),相较2018年上半年的85%有明显的增长。但PP上半年产能增长不及预期,仅久泰能源及大连恒力化工两套共计77万吨的装置投产。2019年上半年国内PP累计产量1088.82万吨,同比增加155.93万吨,涨幅16.71%。
2019年1—5月我国PP进口量约204.57万吨,较去年同期增长7.15%。上半年PP进口量最高出现在1月,达到45.51万吨,主要是前期进口窗口打开,进口商集中到货;2月份受春节长假以及市场预期的不乐观,采购量大幅缩减。5月份受国内市场价格持续回落以及美元市场的走强,导致当月进口量出现明显的下滑,同期月均总出口量在15.16万吨,同比2018年的16万吨减少5.54%。2019年上半年国内价格较高,出口利润基本为负,所以出口量少于2018年上半年。仅1月出口数量增加,同比增长52.27%,主要是受临近春节影响,下游工厂停工较多,上游石化有爆仓趋势,所以积极出口,而主要出口的东南亚地区,需求反而比较旺盛。
2019年6月国内检修PP装置涉及产能459万吨,影响6月份周期内产量约23.49万吨,较上周期小幅增涨1.74%。截至2019年6月底,PP生产企业检修影响产量在122.8万吨,较去年上半年增加52.3万吨,涨幅74.18%。7月,计划内检修中景石化、中韩石化、湛江东兴、独山子石化、神华榆林、神华新疆等,但部分检修存不确定因素,7月份检修影响产量预计仍维持在20万吨左右。8月预计检修损失量在18万吨,9月11万吨,10—12月检修减少。
拉丝占据消费领域榜首
从2019年上半年我国PP消费领域的占比来看,拉丝占比36.51%,依旧占据首位;共聚注塑占比23.48%位,居第二;再次为均聚注塑、纤维,占比分别达12.90%、9.34%;BOPP占比为6.52%,管材4.52%,CPP占比2.75%,其他专用料1.48%。
拉丝方面,其主要下游为塑编以及薄膜。2019年上半年新增恒力石化以及内蒙古久泰的装置,其主要产品为拉丝,故上半年的拉丝产能占比小幅增加0.08%。同样占比上涨的还有均聚注塑,同比去年增长1.53%,其中薄壁注塑的需求较好。因2018年10月份PP共聚的价格涨幅明显,故而今年生产企业对共聚的排产比例增加,占比在23.48%,增加3.05%,但同样也导致了今年的共聚价格维持偏低的水平。反而今年PP纤维料下游无纺布行业开工情况不佳,整体拖累纤维料的走势,故而生产企业对纤维的排产也比去年有所降低,降幅2.14%。同样出现下滑的有BOPP及透明料,目前采用拉丝的比例升高,而对BOPP膜料的需求量逐渐减少,这也是因为BOPP膜料已经失去价格优势,基本与拉丝价格持平,对于生产企业而言,他们对生产BOPP膜料的积极性就降低。而透明料经过近几年的发展,其行业发展为供应增长较快的阶段,部分生产企业因库存压力大而导致成交压力大,因此对透明料的生产积极性也有所打压,透明料较2018年下降0.97%。
塑料制品应用广泛,庞大的下游行业为我国塑料制品行业的发展提供了强有力的支撑。塑料制品主要应用领域在塑料薄膜、农用薄膜、泡沫塑料、塑料人造革和合成革以及日用塑料制品等方面。
2018年塑料制品产量相较往年有明显的走跌,2019年塑料制品产量延续走跌态势。2019年1—5月国内塑料制品累计产量在2607.7万吨,较去年同期减少486.2万吨,下降15.72%。国内新料供应量继续增加,但环保因素严格控制再生料用量,使得再生料使用量明显萎缩,加之中美摩擦影响下,代加工减少,导致塑料制品产量下滑。
国内塑编企业2019年上半年平均开工率约在60%,与2018年同期持平。上半年原料PP整体行情呈震荡下跌趋势。尤其二季度,伴随久泰能源及大连恒力投产,市场供应压力进一步增加。据统计,2019年上半年国内PP拉丝均价约8780元/吨,相比2018年同期走跌7.62%。成本压力相应缓解,国内塑编企业开工表现相对积极,1、2月份因环保检查及春节假期影响市场整体开工率较低。但3月份起工厂开工率宽幅上移,3、4月份塑编企业开工率均维持67%,为近三年来的高点。进入6月下游需求转弱,加之原料价格反弹,企业整体开工率下滑。
2019年上半年国内BOPP的开工率维持在较低水平,行业平均开工率在54.6%,装置开工情况不容乐观,部分厂家装置常年停车。2月份春节期间,多数BOPP厂家停工检修,开工率低至27%;3—5月份为传统的需求淡季,尤其6月下旬亦出现厂家装置集中检修的情况,但厂家只是例行检修,停工时间较短。整体来看,工厂订单上半年表现平淡和企业竞争压力大是导致BOPP厂家开工率维持在低位的主要原因。下半年预期在9—10月份迎来需求好转,且12月—2020年1月份为春节之前的需求旺季,下半年开工率有望提升。
市场行情以震荡下跌为主
据统计,以华东市场PP拉丝价格为例,截至2019年6月底,拉丝均价在8778元/吨,较2018年的9502元/吨降低7.62%。2019年上半年国内PP市场行情以震荡下跌为大趋势。具体来看:
一季度市场行情受春节假期影响较大,整体呈偏弱震荡走势。1月份由于春节将至,下游企业陆续进入放假模式,市场物流停发,买气清淡,需求面支撑作用疲软。节后归来,下游需求复工缓慢,尽管元宵节后下游厂家开工率有所回升,但用工端口仍显示“用工荒”,工厂采购需求跟进不足,社会仓库多听闻有爆仓事件发生,且“两桶油”方面,节后两油库存峰值达到113.5万吨,同比2018年的峰值102万吨高出11.27%,市场供应压力较大,供需矛盾突出。3月份,由于涉及增值税政策改革影响,部分商家出现小量囤货迹象,成交情况有所好转,行情出现小幅反弹。截至3月底,PP市场拉丝价格在8800元/吨,较年初的9070元/吨走低2.98%。
二季度国内PP市场行情跌幅扩大,久泰能源以及大连恒力投产,市场供应压力进一步增加,以及原油上涨形态破坏,成本支撑作用有所减弱。4月上旬,随着原油价格走高以及市场部分货源紧张的情况,市场价格中上旬延续涨势,PP期货价格涨幅较大,2019年上半年期货最高价出现在4月8日的9051元/吨,对业者心态产生较强的提振作用,刺激市场成交。但需求逐渐抵触高价,市场成交难以放量,贸易商不得不在中下旬延续让利出货,但市场成交依旧清淡,库存消化缓慢。进入5月份,受“五一”小长假影响,节后归来石化库存累库明显,达到102万吨,环比节前上涨16.57%,石化企业纷纷下调报价,商家持续让利出货。由于国内扩能装置投产时间大概率延迟,对PP主力1909合约的供应压力减弱,下半月随着期货的上涨,下游集中补库,场内现货价格也逆势反弹,但随着下游补库的结束,PP市场价格一直处于窄幅调整状态。6月,由于久泰能源、恒力石化等新产品投放市场,对市场造成低价冲击,加之本月停车检修装置较少,难以对市场形成提振。下游方面,需求弱势,塑料制品产量及汽车产销量数据继续萎缩,同比均有不同程度走低,且听闻部分汽车厂家有放假计划,市场现货面供需矛盾突出,2019年上半年期货最低价出现在6月6日的7811元/吨。中旬过后,因突发阿曼湾起火事件导至能化板块的上涨,中美贸易摩擦释放出利好信号,以及地缘政治局势紧张令油价再度上涨等,成为短期的炒作因素,加之部分地区拉丝资源供应偏紧,市场短期反弹走势为主。
总体来看,2019年上半年国内PP行情走势震荡下行,供需矛盾突出是主要的下行因素,其中油价对现货市场的成本支撑作用较强,油制生产企业成本线受到考验,煤制烯烃以及PDH制企业低成本优势明显。截至6月底,国内聚丙烯市场以拉丝价格为例,华北地区主流在8450~8650元/吨,华东地区主流在8480~8600元/吨,华南地区主流在8600~8750元/吨。
市场供需将受多方影响
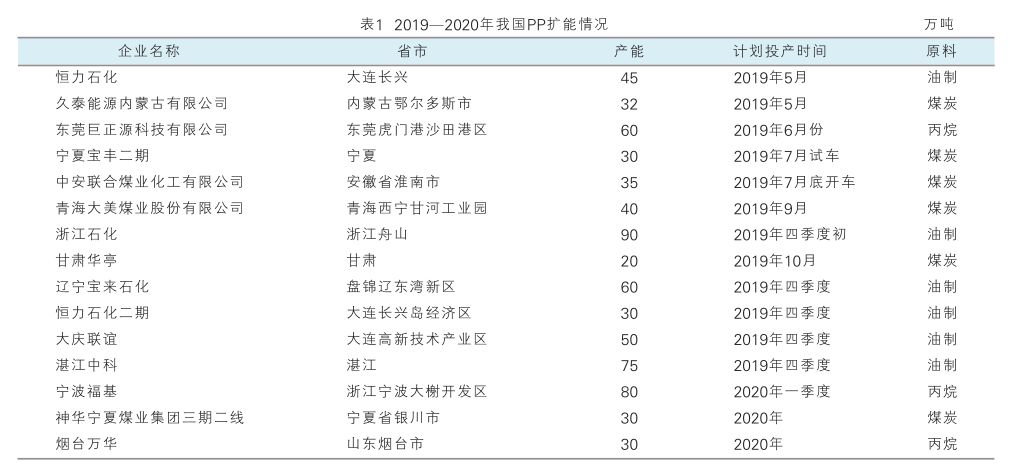
2019—2020年我国PP扩能情况见表1。下半年来看,预期要投产的项目产能在490万吨,目前比较确定的项目有东莞巨正源、宁夏宝丰二期、中安联合等,未来三季度末以及四季度初投产的项目仍存不确定性,或有延期的可能。影响塑料现货市场供求关系变化的因素非常多,大到宏观经济形势、政策因素,小到一个市场心理都能影响到塑料的供求关系变化(详见表2)。
综合考虑国内外宏观经济形势、行业政策、金融资本变化等等多元化影响因素,未来,聚丙烯市场从供应面来看,国外新增产能较少,国内近77万吨的新增产能,PP进口量和进口依存度逐年下降,因此我国PP市场受国外市场的冲击较小。
下半年东莞巨正源60万吨、中安联合70万、宁夏宝丰二期30万吨、恒力二期40万吨共计200万吨新增产能较为确定,预计释放产量在50万吨左右,并且集中在4季度。整体检修依然不多,进口量继续保持高位,整体供应量增长明显。
此外,市场受到系统性风险的影响非常大,例如贸易争端、降准释放流动性、家电下乡政策、垃圾分类等,其中垃圾分类将对注塑需求造成较大的影响,都将将通过影响市场心态在期货盘面上体现。
从需求方面来看,“金九银十”传统需求旺季,市场存在看涨预期,原料消化进度呈现增长趋势,鉴于目前库存降至年内低位,8月底及9月初工厂存在集中采购预期,对市场行情有较强支撑。综合分析,三季度市场均价震荡上行,四季度受供应增加及需求转淡影响,价格重心逐步向下。短期来看,7月份PP价格涨至阶段性高端,缺乏利好支撑,市场将消化涨势为主,但需防止市场快速回落风险。