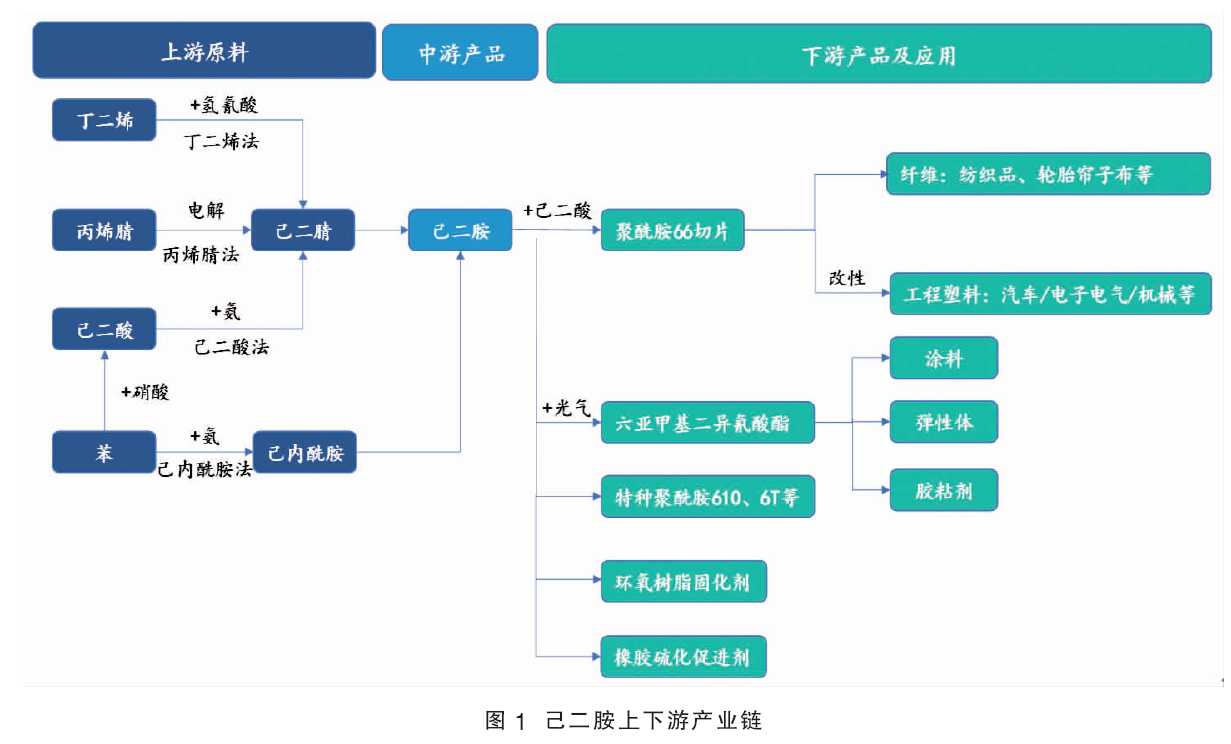
己二胺,学名六亚甲基二胺,是一种重要的化工中间体,主要用于生产聚酰胺66(又名尼龙66、PA66),该材料因综合性能优异,被广泛应用于汽车、电子电气、航天航空、机械、化工、纺织服装等领域。此外,己二胺还用于生产特种聚酰胺(如PA610、PA6T等)、聚氨酯原料六亚甲基二异氰酸酯(HDI)、环氧树脂固化剂、橡胶硫化促进剂,以及作为纺织和造纸工业的稳定剂等。己二胺上下游产业链如图1所示。
工艺技术路线
全球己二胺生产技术有多条路线,其中丁二烯氰化法占据主导地位。
(1)己二腈加氢法
根据原料的不同,己二腈加氢生成己二胺的工艺可分为以下3种。
1)丁二烯氰化法:以丁二烯为原料,经过氯化、氰化等步骤生成己二腈,再通过加氢反应制得己二胺。该方法是主流工业化路线,具有原料成本低、反应条件温和的优点,代表企业包括英威达和中国化学旗下的天辰齐翔。
2)丙烯腈电解二聚法:以丙烯腈为原料,通过电解二聚生成己二腈,再加氢制得己二胺。该方法工艺流程较短,代表企业包括奥升德和旭化成。
3)己二酸催化氨化法:以己二酸为原料,通过氨化脱水、催化加氢等工艺先生成己二腈,再进一步加氢制得己二胺。该方法的优势在于原料己二酸供应充足(全球产能过剩),适合已有己二酸产业的企业延伸产业链。然而,该方法反应条件苛刻(高温高压)、能耗高、副产物多,经济性较差,且“三废”排放较多,环保压力较大。
(2)己内酰胺氨化脱水法
以己内酰胺为原料,先通过氨化脱水生产氨基己腈,再将氨基己腈加氢得到己二胺。代表企业包括日本东丽、中国中化旗下扬农瑞泰、平煤神马。日本东丽1965年投产己二胺装置,但当时己内酰胺价格较高,不具备经济性。
2024年4月,由江苏扬农化工集团、厦门大学和宁夏瑞泰科技股份公司联合完成“己内酰胺法高品质己二胺关键技术开发与产业化”,填补了己内酰胺法生产己二胺的技术空白。
宁波伽尔新材料技术有限公司买断日本工艺技术及专利,经过优化改进形成自主知识产权,平煤神马与该公司合作建设艾斯安项目。2025年6月,一期工程5万吨/年氨基己腈投产,并规划建设己二胺项目。
全球己二胺行业回顾
2024年,全球己二胺产能突破200万吨/年,市场集中度较高,产能主要集中于奥升德、英威达、巴斯夫等国际化工巨头,以及重庆华峰、平煤神马、天辰齐翔等国内先进企业。2024年全球己二胺的产量约为155万吨,实际开工率在75%左右。
奥升德是目前全球己二胺产能最大的生产企业,总产能达60万吨/年。其生产基地包括美国佛罗里达州的彭萨科拉工厂和阿拉巴马州的迪凯特工厂(合计产能40万吨/年),以及我国江苏连云港工厂(20万吨/年)。然而,受全球贸易摩擦、行业周期性波动及市场竞争加剧等多重因素冲击,奥升德经营面临较大压力。2025年4月,奥升德宣布进入破产重整程序,旨在削减债务、优化资本结构;6月17日,公司宣布将有序关停江苏连云港工厂。
英威达的全球己二胺产能超过50万吨/年,生产基地分布在美国、加拿大和我国上海。值得关注的是,英威达原计划于2023年起关停美国奥兰治工厂的己二腈及己二胺装置。按照最初规划,奥兰治工厂的己二腈生产单元立即启动安全关停程序,己二胺生产则计划于2024年中停止。然而,2024年10月,英威达宣布与陶氏合作,鉴于奥兰治工厂在仅生产己二胺模式下展现出的安全、可靠且具竞争力的运营能力,决定继续在该工厂进行长期的己二胺生产。此外,2024年7月,英威达宣布重启加拿大梅特兰工厂的己二胺生产线,并已于2025年一季度复产。
巴斯夫于2025年6月宣布,其位于法国沙兰佩的全新己二胺工厂顺利投产,其全球己二胺产能提升至26万吨/年。该项目的落地不仅巩固了巴斯夫在聚酰胺产业链上游的竞争优势,也为欧洲地区聚酰胺产业提供了稳定的原料保障。
中国己二胺行业回顾
1.供应分析:2024年我国己二胺生产企业共有8家,合计产能137万吨/年,全行业有效开工率约55%
截至2024年底,我国己二胺总产能达到137.1万吨/年,同比增长110.9%,新增产能主要集中在华东地区。2024年国内己二胺产量约为46.3万吨,同比增长18.4%。按年末产能计算,行业平均开工率约为34%;若按有效产能计算,实际开工率在55%左右。
从竞争格局来看,我国己二胺生产企业主要集中在华东地区的上海、江苏、浙江、山东及重庆等地,华东地区产能占比达65%。行业集中度较高,前三大企业(TOP3)威达、天辰齐翔和华峰集团产能合计约占全国总产能的52%。2024年我国己二胺主要生产企业概况如表1所示。
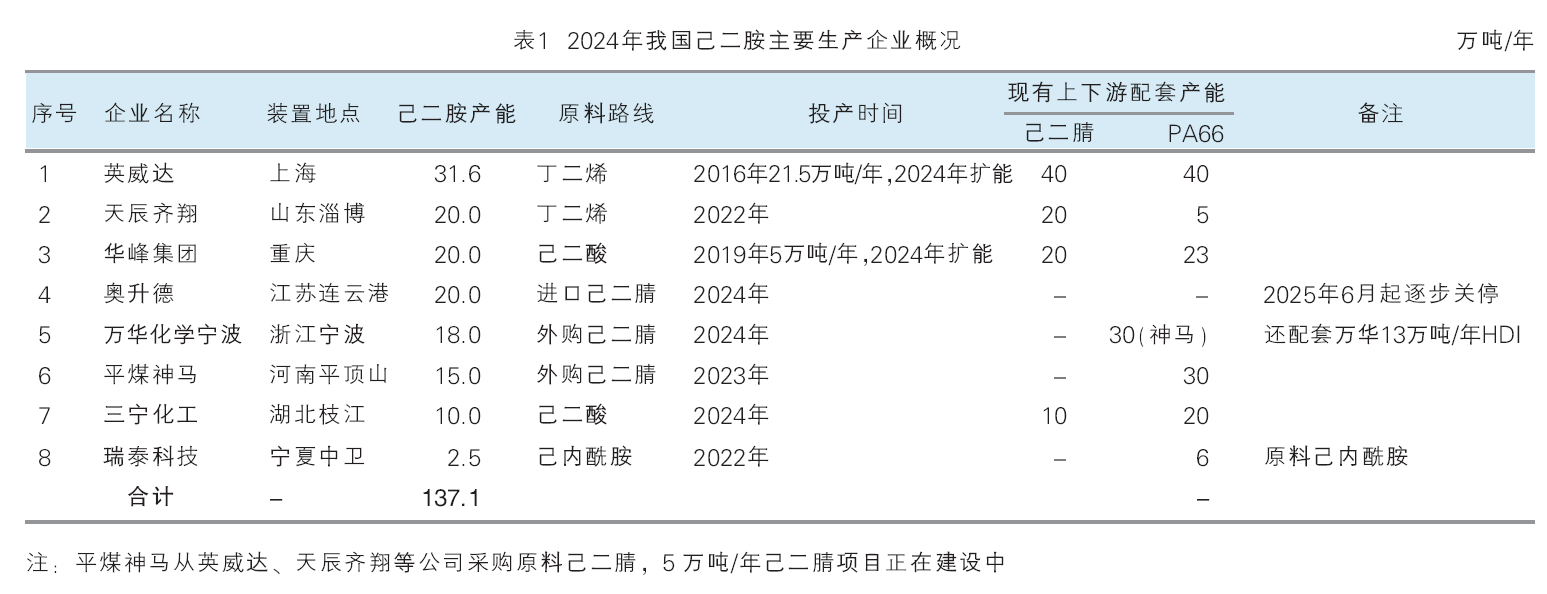
2021—2024年,国内己二胺产能快速增长,特别是2024年产能扩张显著。具体来看,2024年有3家企业新入局己二胺产业,2家在产企业实现了产能扩张,合计国内新增己二胺产能达72.1万吨/年。
推动我国己二胺产能高速扩张的主要原因包括:
(1)国家政策支持。国家出台了一系列政策支持化工产业升级和关键材料国产化,鼓励企业突破己二腈、己二胺等关键瓶颈技术。这些政策为己二胺产能扩张营造了良好环境,提升了聚酰胺产业的整体竞争力。
(2)上游原材料己二腈的国产化突破。己二胺通过己二腈加氢制得。过去,己二腈生产技术长期被海外企业垄断,限制了国内己二胺产业的发展。自2022年起,国内企业如华峰集团、天辰齐翔等在己二腈生产技术上取得重大突破,实现了规模化生产,成功打通了己二胺上游原料的供应瓶颈,为己二胺的产能扩张奠定了坚实基础。
(3)下游需求的强劲拉动。己二胺下游主要产品是PA66和HDI。其中,PA66在汽车、电子电气、工程塑料等领域的应用需求持续增长;HDI在高性能涂料、胶粘剂等市场的消费量快速提升。下游市场的旺盛需求直接带动了对原材料己二胺的消费增长,进一步推动了产能扩张。
2.需求分析:在PA66和HDI消费高速增长的带动下,2024年我国己二胺消费量同比增长15%
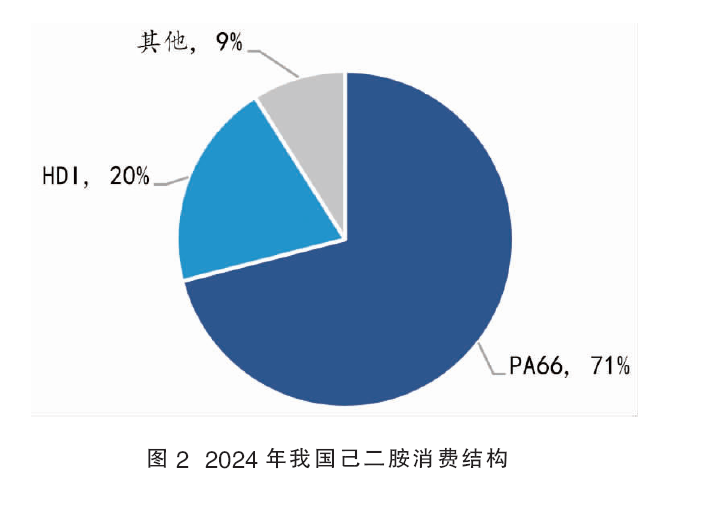
2024年,我国己二胺消费量达到49.5万吨,同比增长15.1%。目前,PA66是我国己二胺最大消费领域。2024年,国内PA66产能为129.2万吨/年,同比增长38.2%;产量约70.1万吨,同比增长17.2%;消费量约72.5万吨,同比增长10.0%。按照单耗0.5吨己二胺/吨PA66计算,PA66领域消耗己二胺约35.1万吨,占国内己二胺消费总量的71%。
2024年国内PA66产量增长,主要得益于行业产能持续释放、市场供应增加、出口市场向好及下游需求快速增长。PA66的下游应用分为工程塑料、工业丝与民用丝三大类。在工程塑料领域,PA66主要以改性塑料形式应用于汽车、电子电气、机械设备、建筑材料等;PA66工业丝主要用于生产汽车轮胎帘子布、过滤材料、降落伞、救生筏、帐篷、飞机拦阻网和各种绳网等;民用丝则用于制造丝袜、内衣、高端瑜伽服、速干服、冲锋衣等纺织品。2024年,PA66需求增长主要受工程塑料与工业丝领域带动,其中工程塑料下游的汽车和电子电气行业,以及工业丝下游的轮胎行业是PA66需求增长的主要来源。
HDI是我国己二胺的第二大消费领域。HDI作为脂肪族异氰酸酯,不含苯环结构,制成的聚氨酯涂料具有高耐黄变、抗粉化特性,可长期保持漆面光泽,广泛应用于汽车、工业防护、木器、船舶等领域中。HDI的使用符合聚氨酯涂料向高性能化、绿色环保化升级的趋势,因此消费量持续增长。2024年国内HDI产能呈现爆发式增长。除科思创维持现有8万吨/年产能规模外,万华化学宁波10万吨/年、美瑞新材10万吨/年及新和成HDI项目纷纷投产。截至2024年底,国内HDI总产能达到33万吨/年,同比增长95.6%;产量约14.1万吨,同比增长10.6%;消费量约13.0万吨,同比增长7.4%。按单耗0.7吨己二胺/吨HDI计算,HDI领域消耗己二胺约9.8万吨,占己二胺消费总量的20%。
我国己二胺的应用领域还包括生产PA610、PA6T等特种聚酰胺和环氧树脂固化剂,少量用于橡胶硫化促进剂,以及纺织和造纸工业的稳定剂等。2024年其他领域对己二胺的消费量约为4.6万吨,占比约9%。我国2024年己二胺消费结构如图2所示。
3.供需预测:由于原材料己二腈的国产化加速,以及下游PA66和HDI的消费带动,预计到2030年己二胺消费量年均增速保持在10.1%
目前,国内己二胺行业仍处于快速发展阶段,PA66和HDI将继续作为己二胺消费量增长的核心驱动力。整体来看,预计2024—2030年我国己二胺消费量增速约为10.1%,到2030年消费量将达到88万吨。其中,PA66领域消耗己二胺约66万吨,占国内己二胺消费总量的75%;HDI领域消耗己二胺约15.9万吨,约占18%。
(1)PA66市场展望
2024—2030年,我国PA66消费量将保持快速增长态势,预计到2030年消费量将达到115万吨,2024—2030年整体增速约为8%。消费增长主要得益于工程塑料和工业丝领域的强劲需求。与此同时,国内PA66生产能力将持续扩张,预计2030年产能将达280万吨/年。随着产能的提升,市场供应能力也将增强,预计2024—2030年产量增速约为11.5%,从而进一步拉动对己二胺的需求。
(2)HDI市场展望
HDI作为高性能聚氨酯涂料的关键原料,未来随着汽车、建筑、木器等行业对环保型高性能涂料需求的持续增长,将带动我国HDI消费量持续上升。预计2024—2030年,国内HDI消费量将以8.3%的复合增长率快速增长。到2030年,随着一系列新建及扩建项目的逐步落地,国内HDI产能规模预计可达43.3万吨/年。届时,市场供应能力将显著增强,从而增加对己二胺的需求。
(3)己二胺市场展望
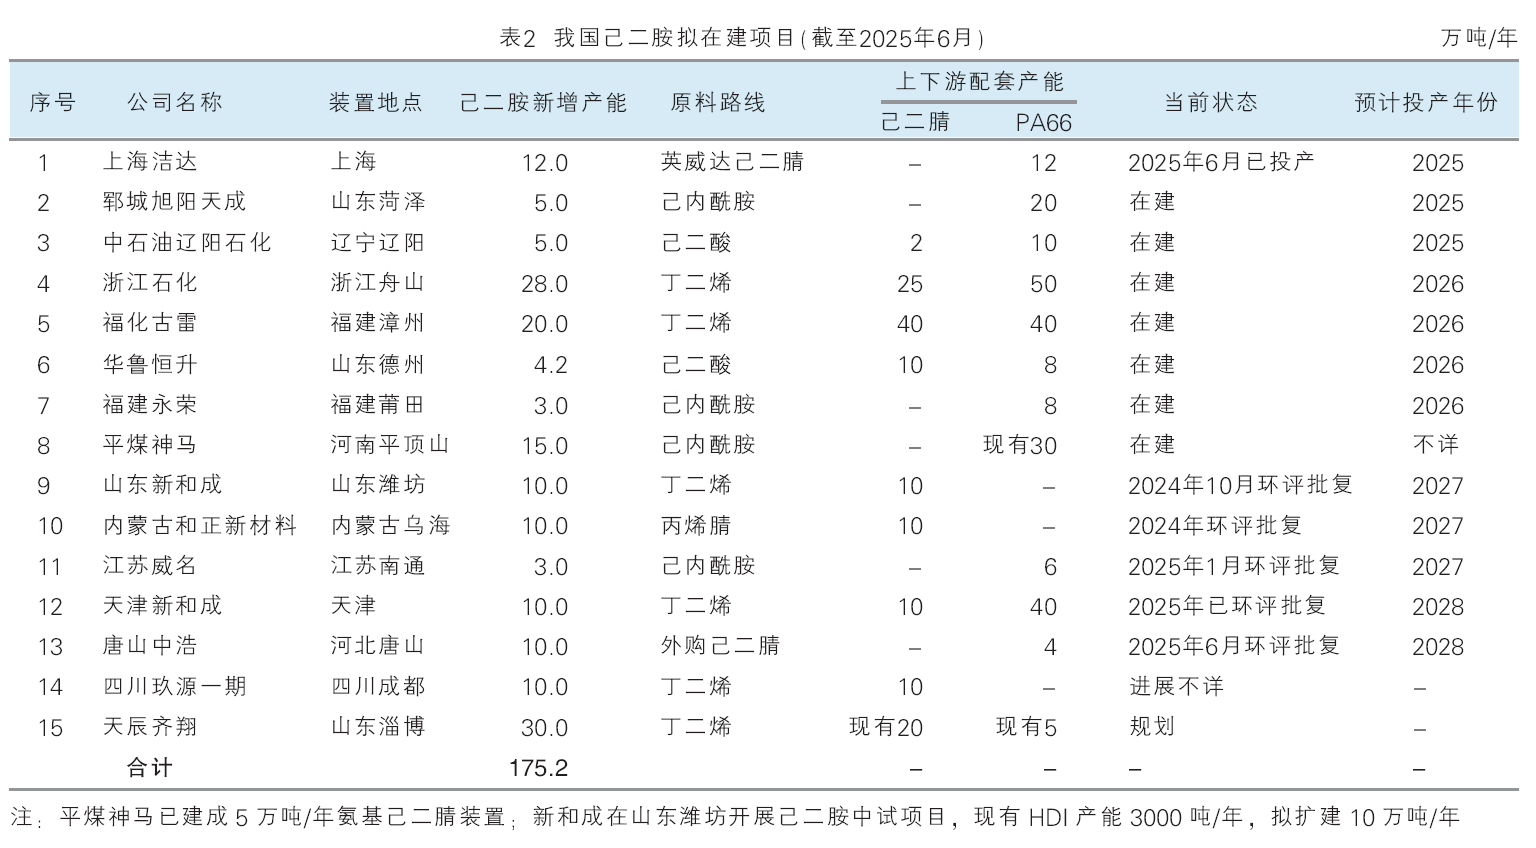
我国企业正积极布局己二胺的新建及扩产项目。化信中心根据公开信息统计,目前国内规划项目新增产能合计高达175.2万吨/年,如表2所示。其中新和成、浙江石化、福化古雷、辽阳石化、华鲁恒升等实力雄厚的企业纷纷入局。假定上述项目全部建成投产,结合国内部分现有产能退出,国内己二胺总产能或将达到290万吨/年。尽管有部分远期项目投产存在较大不确定性,但届时我国己二胺生产能力仍将显著超出下游消费量,市场或将迎来更激烈的竞争格局。
4.供需平衡:截至2024年底,我国己二胺总产能为137.1万吨/年,产量约46.3万吨,行业平均开工率34%(以年末产能计),按有效产能计算的实际开工率在55%上下;消费量约49.5万吨。预计到2030年,我国己二胺总产能将达到290万吨/年,消费量约为88万吨。可见,国内己二胺市场供需失衡的局面将进一步加剧,市场竞争异常激烈。我国己二胺供需平衡情况见表3。
我国己二胺价格分析
近几年,国内己二胺价格呈现先升后降的态势,如图3所示。2021年,国内己二胺价格高位运行。受疫情后全球及我国经济复苏影响,化工品需求回暖。部分己二胺生产装置检修或减产,产能释放不足,而市场需求快速反弹,市场供不应求,己二胺价格快速上涨。2022年上半年,受疫情多地散发影响,物流运输受阻,下游企业开工下滑、需求减少,己二胺价格下降;下半年,随着部分地区疫情得到控制,经济活动逐步恢复,己二胺价格小幅回升,但整体波动较大。2023年,随着己二腈国内供给能力逐步提升,己二胺市场价格持续回落。2024年上半年,己二胺价格走高,主要原因包括原油价格上涨,己二腈原料丁二烯价格持续上升,生产成本推高;己二胺市场短期供应紧张;下游PA66需求旺盛,同比增长近50%等。到2024年下半年,己二胺价格回落,年底达21000元/吨。
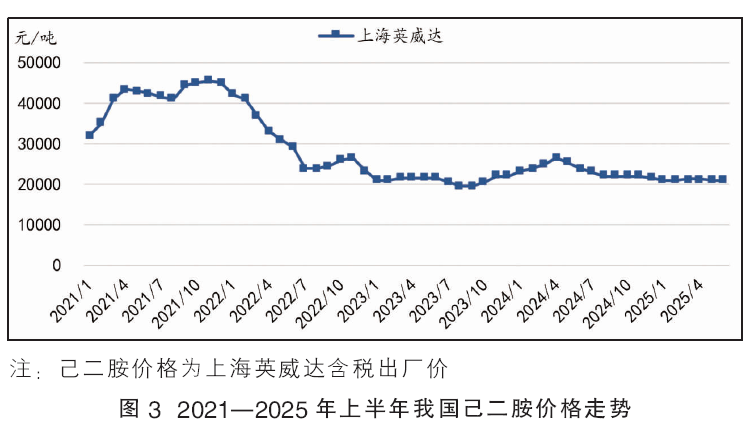
2025年上半年,己二胺受原料国产化、关税政策、产能过剩三重因素影响,呈现“国际涨价、国内降价”的分化格局。一季度,己二胺出现阶段性供应短缺、价格小幅上涨;二季度,己二胺市场供应量增加,价格小幅下调。奥升德连云港工厂因从美国进口原料己二腈的关税成本增加,宣布从2025年5月1日起,将己二胺散水现货报价上调至23600元/吨,涨幅达9.3%;但同期上海英威达、重庆华峰等厂商因下游需求疲软,报价下调至21000元/吨。
当前,我国己二胺产业呈现出相对集中的市场格局。若生产企业因装置检修、自然灾害、安全事故等因素停产,将直接导致短期供应缺口的出现,进而推动己二胺价格快速上行。对于那些依赖外购己二胺的生产企业而言,更可能面临断供风险。
对奥升德关闭我国己二胺工厂的思考
2025年6月17日,全球PA66一体化生产商奥升德功能材料公司宣布,将有序关闭其位于我国连云港市的己二胺生产工厂,此时距离工厂正式投产运营时间不足8个月。该工厂产能20万吨/年,关闭后己二胺供应将减少。短期内,市场上己二胺供应紧张局面将加剧,尤其在亚太地区,依赖该工厂供应的企业将面临原料短缺,可能需从其他地区进口或寻找替代供应商。此外,供应减少及市场恐慌情绪可能推动己二胺价格上涨。对于下游企业而言,由于己二胺是生产PA66和HDI的关键原料,工厂关闭将增加PA66和HDI生产商获取己二胺的难度和成本。部分依赖奥升德连云港工厂供应的企业,可能因原料不足而减产甚至停产。
奥升德连云港工厂的产能布局原计划分三期建设,一期年产20万吨己二胺,产品还包括用于涂料、制药、石油和天然气等行业的FlexaTramTM特种胺类化学品,已于2024年10月投产;二期为下游聚酰胺业务,三期为原料己二腈。
奥升德在我国设厂的主要目的是贴近亚太市场,通过本地化生产降低运输成本,同时规避贸易壁垒(如中美关税)。然而,随着我国己二胺的国产化突破,国内产能呈现爆发式增长,市场竞争愈发激烈。本土企业凭借对国内市场需求的把握,以及完善的上下游产业链布局,在成本控制、价格策略和客户服务等方面展现出竞争优势,使奥升德处于竞争劣势。关闭工厂本质上是奥升德为避免在激烈竞争中持续遭受损失而采取的止损措施。
从战略调整层面来看,奥升德关闭连云港工厂凸显了其将业务重心回归美国的战略。通过整合内部资源,奥升德可提升运营效率,将有限资源集中投入到核心业务领域及具备竞争优势的区域,同时更加注重供应链的韧性和安全性,在核心市场区域内建立更完整、更可控的生产和供应体系。此外,持续的贸易摩擦也对奥升德的全球业务布局产生了深远影响——关税政策的变化导致其从美国向国际市场的出口产品成本大幅增加,直接削弱了产品在国际市场的价格竞争力,销量受到影响。因此,未来一段时期内,预计奥升德将聚焦于服务美国本土市场的客户群体。
对于我国己二胺生产企业而言,奥升德关闭连云港工厂后,其原有市场份额出现空缺,国内企业有机会快速填补。但当前国内己二胺市场已呈现供大于求的局面,国内厂商若想增强企业竞争力、扩大市场份额,关键在于优化生产、降本增效、提升产品性能等。