

硝酸作为重要的基础化工原料,在农业施肥、工业爆破等领域具有不可替代的作用。2024年,我国石化化工行业触底企稳,全行业实现营业收入16.28万亿元,同比增长2.1%,利润总额达7897亿元,同比下降8.8%。在此背景下,我国硝酸硝铵行业积极应对下游需求疲软、市场价格低位徘徊、企业效益下降等挑战,实现了平稳运行。本文从生产工艺、产能产量、装置规模、企业分布、能耗水平等方面系统梳理并分析了硝酸行业的发展现状,以及行业未来发展趋势。
硝酸生产工艺
氨在催化剂作用下与空气中的氧反应,生成一氧化氮,放出大量的热,一氧化氮继续氧化成二氧化氮,用水吸收二氧化氮得到一定浓度硝酸(HNO3)。根据氨氧化和酸吸收两个单元工作压力的不同,硝酸生产可分为:常压法、综合法、中压法、高压法、双加压法等五种典型工艺。随着硝酸四合一机组应用,双加压法逐步替代常压法等工艺,目前已发展为我国最为先进的工艺技术,其产能占比达95%。
双加压法制硝酸工艺中的核心设备是“硝酸四合一”机组,它主要由:空气压缩机、氧化氮压缩机、尾气透平膨胀机、汽轮机等四机组组成。通过优化匹配技术,将四大机组集成在一起,确保整个机组高效、平稳运行。“硝酸四合一”机组既能向工艺输送符合工艺要求的原料气,又能从系统中回收能量副产蒸汽并外送,同时将压缩气体、能量回收、驱动等功能集成于一体,其技术水平充分反映了装置技术难度,也使整个装置布置更加简洁和节能。
生产概况
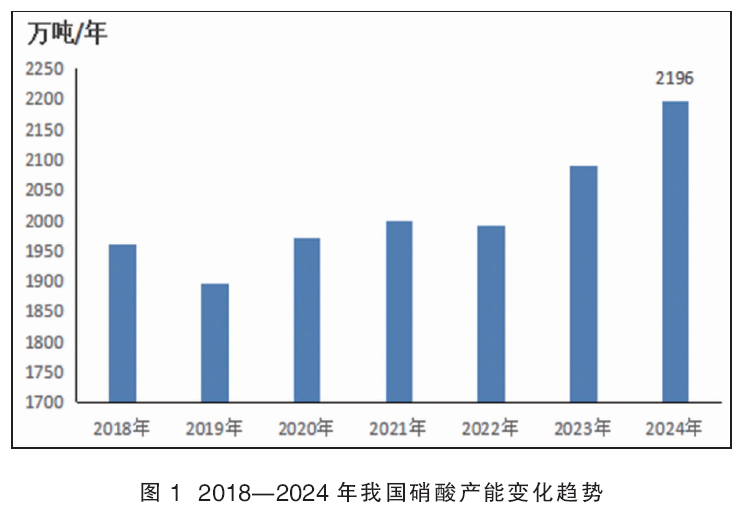
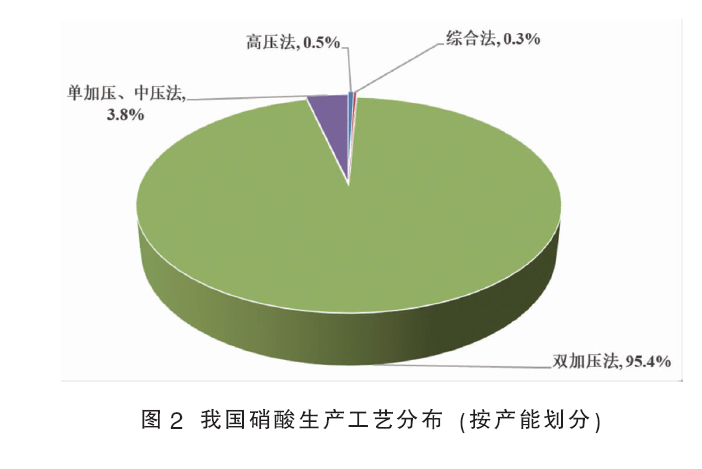
近几年来,我国硝酸行业产能产量继续保持稳定增长。2024年我国硝酸总产能约2196万吨/年,同比增长5.1%,达到近几年的最高值(见图1),其中新增5套装置(4套双加压法、1套中压法),新增产能106.5万吨/年。总产能中,采用双加压法工艺的产能2096万吨/年,占总产能的95.4%;采用单加压法/中压法工艺产能稳定在83.5万吨/年,共8套装置,占比3.8%;高压法/综合法工艺的产能基本不变,维持在16.7万吨/年,仅3套装置,占比0.8%(见图2)。
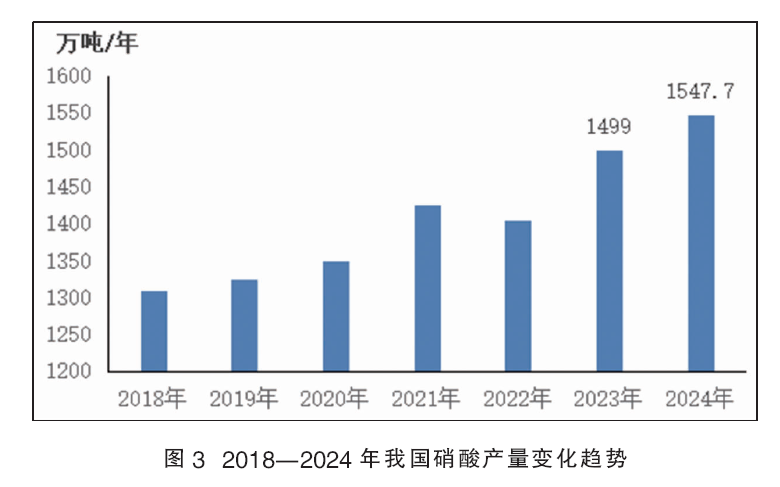
2018年以来,我国硝酸产量一直处于上升态势。截至2024年底,我国共有硝酸生产企业78家,共计123套生产装置,硝酸产量1547.7万吨,同比上涨3.2%(见图3),装置开工率为70.5%,同比下降1.1个百分点。
装置规模
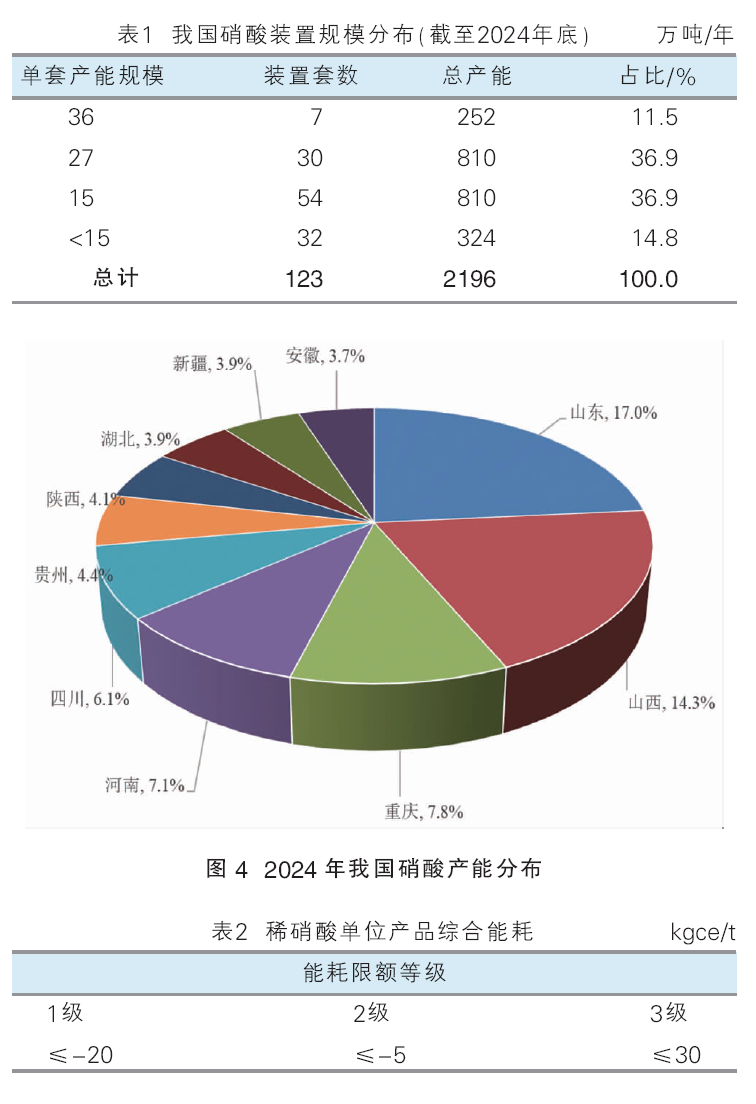
我国硝酸生产规模逐步向大型化发展,随着供给侧结构性改革工作的深入推进,硝酸行业能耗高、规模小的装置逐步被淘汰,行业集中度进一步提高,高效化、大型化、低能耗、长周期等方面成果显著,经济效益明显提高。据中国氮肥工业协会统计,产能36万吨/年的装置有7套,产能252万吨/年,占比11.5%;产能27万吨/年的装置有30套,产能810万吨/年,占比36.9%;产能15万吨/年的装置有54套,产能810万吨/年,占比36.9%;全行业约74%的产能集中在15万~27万吨/年(见表1)。
企业分布
我国硝酸生产分布在山东、山西、重庆等22个省份,山东、山西、重庆、河南、四川总产能排名前五省占比达52.2%,行业产能集中度较高(见图4)。其中,山东、山西产能分别为373万吨/年和314万吨/年,占比17.0%和14.3%;重庆、河南产能占比分别为7.8%和7.1%。
能源消耗
一方面,我国稀硝酸能效大幅度提升。2024年5月28日,国家市场监督管理总局、国家标准化管理委员会发布《工业硫酸、稀硝酸和冰醋酸单位产品能源消耗限额》(GB 29441—2024),要求新建、改扩建企业,稀硝酸单位产品综合能耗应达到2级指标,综合能耗≤-5kgce/t,现有生产装置应达到3级指标,综合能耗≤30kgce/t,稀硝酸单位产品综合能耗(见表2),与《稀硝酸单位产品能源消耗限额》(GB 29441—2012)相比,2级指标和3级指标分别下降了125%和81%,能耗水平大幅下降,能效大幅度得到提升。
另一方面,创新驱动取得新突破。经过全行业的共同努力,硝酸行业技术创新水平不断提升,在节能降耗方面取得了显著成绩:一是有序推进蒸汽驱动改电力驱动,截至目前全行业共完成7套硝酸四合一机组的汽轮机电气化改造,既取得良好的节能减碳效果,又解决企业蒸汽来源受限问题,以15万吨/年硝酸机组为例,可节省运行费用约630万元/年,节约标煤11369吨/年,减少CO2排放33472吨/年。二是新建装置实现标杆引领,四川金象赛瑞化工股份有限公司36万吨/年国产化硝酸装置于2024年10月21日成功投运,综合能耗下降到-112千克标煤/吨,相比行业平均水平大幅降低。三是新设备成功应用,西安陕鼓动力股份有限公司开发了汽电双驱硝酸五合一机组,实现了硝酸装置余热的高效利用。此外,行业在产品创新方面也取得了很大进展,硝酸分解中低品位磷矿生产工业磷酸和工业磷铵、硝酸分解“锰铁矿”提取锰作为“磷酸锰铁锂”原料和以浓度68%硝酸为原料生产工农业级、熔盐级和电子级硝酸钾等技术实现了进步和创新。
硝酸的下游以及需求分布
我国硝酸下游需求呈现多元化发展趋势,主要用于硝酸硝铵、MDI、己二酸、浓硝酸、硝酸铵钙等硝基类肥料。目前,我国硝酸用于硝酸硝铵的比例达到32.6%,需求量排名第一,MDI、己二酸需求占比分别为17.8%和15.4%,随着MDI、己二酸等产品产量的逐渐增长,这部分需求在硝酸下游需求中的占比将逐渐增大,浓硝酸产量变化不大,在下游消费中从第二下降到第四,占比14.7%;硝酸铵钙等硝基类肥料,硝酸盐对硝酸的消费量约303万吨,占比19.6%(见图5)。
浓硝酸生产情况
2024年我国浓硝酸产量为227.6万吨,同比增长4.1%;我国浓硝酸产量自2018年以来逐年下降,年均降速7.1%(见图6);前十家企业产量162.4万吨,占全国总量的71%。
未来发展趋势
未来几年硝酸产能将集中释放,年均增速4%以上。据中国氮肥工业协会统计,2025年预计硝酸产能新增5套装置,产能110万吨/年,2026年计划投产产能54万吨/年,预计到2026年底硝酸总产能将达到2360万吨/年,从新建产能下游配套产品结构来看,仍主要集中在浓硝酸、硝基肥、硝酸盐、己二酸等传统应用领域,新增能力势必对现有硝酸市场形成竞争压力,硝酸有可能进入新一轮“内卷”期。
熔盐级硝酸盐、磷化工等新兴领域的市场需求仍有待进一步开拓。一是开发熔盐级硝酸盐,例如:工业硝酸钾、电子级硝酸钾、熔盐级硝酸钠、硝酸钾等。二是硝酸替代硫酸,应用于磷肥、磷化工领域以及金属矿产开采。稀硝酸和中低品位磷矿生产硝酸磷肥、工业磷铵、工业磷酸等,提高磷矿资源综合利用,避免产生磷石膏;稀硝酸和锰铁矿生产硝酸锰、硝酸铁等。三是电子级硝酸应用于电子产品制造业。电子级硝酸是超纯净、高规格的硝酸,专门应用于电子工业,尤其是半导体和显示面板制造领域,是微加工过程中不可或缺的关键性基础化学试剂。
氧化亚氮是全球第三大温室气体,增温潜势较高。硝酸、己二酸、己内酰胺的生产是我国工业领域氧化亚氮的主要排放源。生态环境部气候司正在研究制定《工业领域氧化亚氮排放控制行动方案》要求:到2030年,包括硝酸行业在内的氧化亚氮排放强度下降至国际领先水平,对行业碳排放水平提出了更高的要求。因此,建议全行业积极拓展降碳新路径,促进行业节能低碳水平提升,助力“双碳”目标与新型工业化协同推进,实现行业绿色高质量发展。
一是企业应积极落实国家温室气体减排相关政策要求,逐步开展氧化亚氮自愿减排工作。
二是企业应加快氧化亚氮国产催化剂的开发,提高国产减排催化剂的效率和寿命,降低氧化亚氮温室气体的排放。
三是强化技术革新与规模化应用。“高速电机直驱+蒸汽透平”模式,在新建硝酸装置中全面替代传统分驱机组,降低传动损耗15%以上;推动老旧装置技改升级,通过机组集成化改造实现能耗下降20%~30%。
四是完善标准体系。制定工业氧化亚氮监测标准,建立排放报告制度,研究纳入中国温室气体自愿减排交易体系的方法学,普及减排技术相关知识,开展《硝酸行业氧化亚氮减排技术规范》等行业标准的制订。