2025年上半年,我国电石行业整体运行压力显著增大。受结构性供需矛盾影响,行业供需失衡状况持续恶化,下游市场需求疲软导致产品价格跌至历史最低点。全行业亏损面持续扩大,企业间效益分化明显,部分区域龙头企业勉强维持生产,而中小企业普遍陷入经营困境。行业平均产能利用率已降至近年新低,停产及半停产企业数量较去年同期增长明显。资金链紧张导致企业间三角债问题重新抬头,部分企业被迫通过延长账期维持运营。与此同时,行业用工规模持续缩减,失业工人数量增加引发局部地区社会矛盾。面对严峻形势,业内呼吁加快供给侧结构性改革,推动落后产能有序退出,同时加强行业自律,避免恶性竞争。
生产运营情况
(一)产量情况
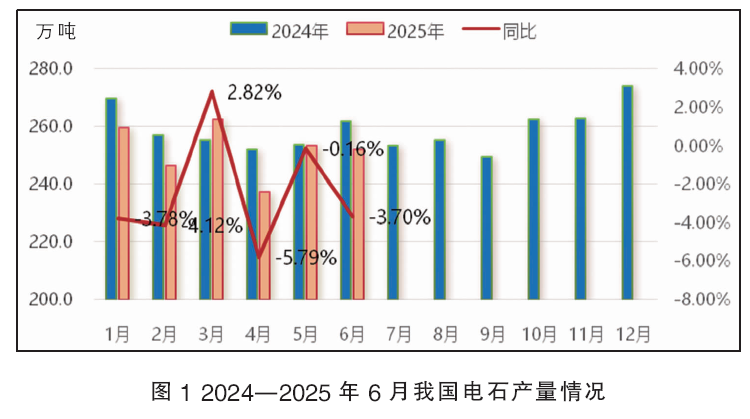
据中国电石工业协会(以下简称“协会”)不完全统计,2025年上半年全国电石生产企业共计115家,产能共计4200万吨/年。截至6月底,停产与半停产企业共计42家,仅73家企业维持生产。6月份我国电石产量252.2万吨,环比下降0.5%,同比下降3.7%。1—6月份累计产量1518.6万吨,同比下降2.0%。详见图1。
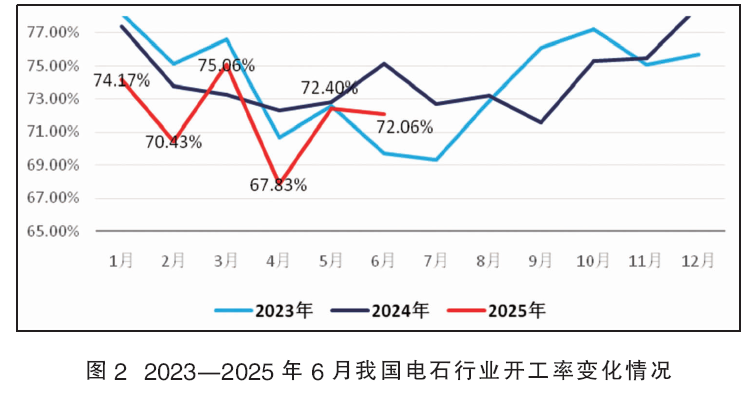
上半年我国电石行业市场整体处于低谷运行状态。为应对经营压力,多数企业主动调整生产负荷,4月份行业开工率降至67.8%的低位。5—6月,随着市场略有回暖,开工率小幅回升至72%左右,但仍低于去年同期水平。统计数据显示,剔除长期停产的500万吨/年无效产能后,行业实际产能利用率达到82%。这表明在有效产能范围内,电石企业的生产积极性相对较高。整体来看,上半年电石行业仍面临较大经营压力,企业普遍采取限产保价策略维持运营。详见图2。
(二)出口情况
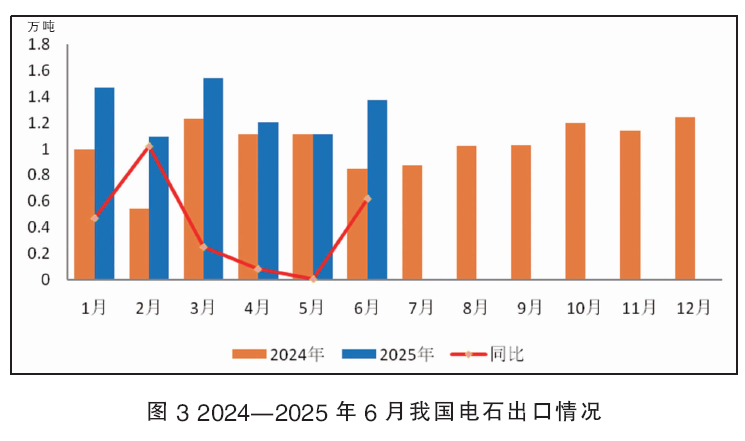
根据中国海关最新统计数据,2025年6月我国电石出口量达到1.38万吨,同比大幅增长61.9%。1—6月累计出口量为7.79万吨,同比增长33.45%。在价格方面,6月份电石出口均价为3737.75元/吨,较去年同期下降7.18%。数据显示,我国电石出口呈现量增价减态势,出口规模持续扩大,但出口单价有所回落。这一趋势反映出国际市场需求旺盛,同时可能受到原材料价格波动及市场竞争加剧等因素影响。详见图3。
我国电石出口市场主要集中在亚洲地区。印度是我国电石最大出口目的地,2025年上半年(下同)出口量达1.84万吨,占总出口量的23.60%;泰国位居第二,出口量为0.81万吨,占比10.42%;巴基斯坦排名第三,出口量0.48万吨,占6.12%;菲律宾和印度尼西亚分别以0.42万吨(5.33%)和0.27万吨(3.44%)的出口量位列第四、五位;马来西亚出口量为0.22万吨,占比2.87%。这六个国家合计占我国电石出口总量的51.78%,显示出亚洲市场对我国电石产品的重要需求。
(三)市场情况
2025年上半年,我国电石市场呈现持续低迷态势。3月价格短暂上涨后迅速回落,二季度价格持续下行,不断创下行业新低。市场数据显示,乌海地区本年度最高价格仅为2700元/吨,较去年下跌400元/吨。6月初价格跌至2250元/吨的历史低位,年内高低价差达450元/吨。1—6月平均价格为2500元/吨,同比下跌247元/吨,跌幅达8.9%。
行业盈利能力显著下滑,产能前30家企业虽然占据58%的产能和65.14%的产量,但营业收入利润率仅为0.6%。价格持续探底导致企业盈利空间不断压缩,部分企业已面临生存危机。
纵观近三年走势,电石市场长期处于低迷状态。价格虽频繁波动,但上涨幅度有限,下跌趋势难以扭转。企业虽积极调整生产策略以应对亏损,但受制于市场需求疲软和成本压力,收效甚微。电石行业困境主要源于供需失衡:一方面,下游需求持续疲软;另一方面,原材料价格居高不下,挤压企业利润空间。双重压力导致行业整体经营环境恶化。当前形势下,电石行业短期内仍将面临严峻挑战,未来市场走势仍存在较大不确定性,企业需做好长期应对准备。
上下游市场情况
2025年上半年,煤炭价格回落带动兰炭价格明显下降,但电力作为电石生产的主要成本要素仍维持高位运行。多地出现电力供应紧张局面,企业被迫采取错峰生产措施。与此同时,汽柴油价格持续上调导致原材料运输成本攀升,进一步推高电石生产成本。下游需求端受国内经济尤其是房地产行业低迷影响显著,聚氯乙烯(PVC)行业持续萎缩,西北地区外购电石的PVC企业吨产品最大亏损达600~700元,1,4丁二醇(BDO)等其他下游产品市场同样表现疲软。叠加日趋严格的安全环保政策监管,电石行业整体面临严峻挑战,正处于发展阵痛期和行业寒冬阶段。
(一)电力市场
电力成本占电石生产总成本的50%以上,直接影响企业的盈利能力。内蒙古、陕西、宁夏等主要产区频繁遭遇电力检修和限电政策,造成生产波动并推高成本。电力供应不稳定既降低生产效率,又进一步侵蚀企业利润。值得注意的是,在煤炭价格显著回落的背景下,部分地区如陕西的电价仍维持在0.50元/度左右的高位,这种能源价格倒挂现象加剧了企业的经营压力。
(二)兰炭市场
2025年上半年,陕西地区兰炭市场呈现明显下行趋势。受煤炭价格持续走低影响,兰炭价格从2024年上半年均价982元/吨降至2025年同期的723元/吨,降幅达259元/吨。与2024年初1082元/吨的最高价相比,2025年6月价格跌至645元/吨,累计下跌437元/吨,降幅高达40%。由于下游需求持续疲软,兰炭行业开工率维持在较低水平,价格也长期处于低位运行。这一市场状况对电石生产企业形成利好,有效降低了其生产成本。整体来看,2025年上半年兰炭市场呈现先抑后稳的走势,价格下行压力主要来自上游原料价格下跌和下游需求不振的双重影响。
(三)PVC市场情况
据中国氯碱工业协会最新统计,2025年上半年我国PVC总产能达到2926万吨/年,涉及72家生产企业。上半年累计产量约为1120万吨,同比增长1.8%。行业平均装置开工率为76.6%,表观消费量约为932万吨,与上年同期基本持平。
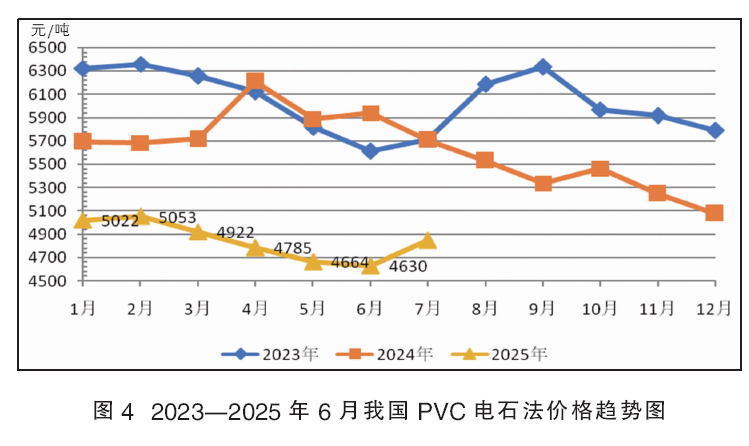
市场行情方面,2025年上半年国内PVC市场整体呈现下行趋势。受市场需求疲软影响,产品价格持续走低。详见图4。
进出口贸易方面,1—5月国内PVC价格优势明显,出口表现强劲,连续4个月单月出口量突破30万吨。出口量的显著增长对国内市场供需平衡产生重要影响。但进入6月份后,受国际海运费用上涨及全球市场需求减弱等因素影响,PVC出口订单量有所回落。
从供需关系来看,当前国内PVC市场面临产能相对过剩的局面。虽然产量保持小幅增长,但消费需求未见明显提升。行业开工率维持在七成以上,表明产能利用率仍有提升空间。价格持续走低反映出市场供需矛盾较为突出,需要行业进一步调整优化。
(四)BDO市场分析
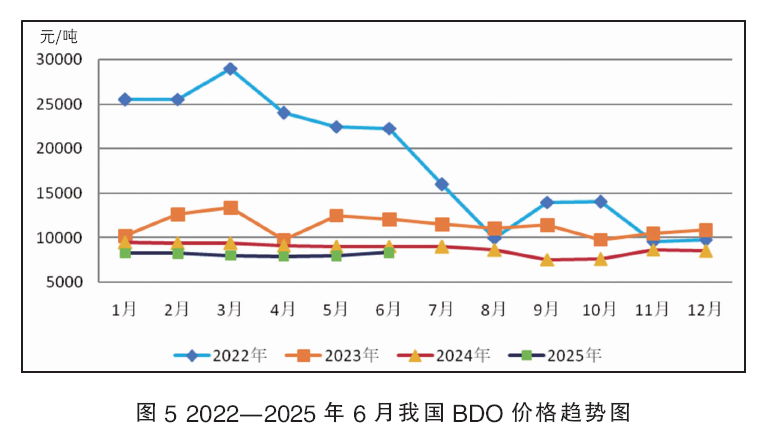
2025年上半年,我国BDO市场呈现价格低位震荡态势。1—4月均价维持在7950元/吨左右,同比下跌11%~13%。5月因检修季供应收紧,价格小幅回升至8100元/吨;6月继续上涨至8328元/吨,但同比仍下跌7.83%。当前行业面临严重产能结构性供需矛盾,国内总产能已突破500万吨/年,远超250万吨左右的市场需求。加之今年上半年新增57万吨/年产能陆续投产,进一步加剧了供需失衡局面。
行业经营状况不容乐观。数据显示,BDO行业上半年普遍处于亏损状态,其中炔醛法生产成本高达8473元/吨,而上半年均价低于8200元/吨,导致企业持续亏损经营。产能利用率仅为45%左右,多数企业不得不采取降产或检修措施来应对市场风险。值得注意的是,下半年预计还将有100万吨/年新增产能投产。若这些产能如期释放,到2025年底我国BDO总产能预计将达到600万吨/年,产能扩张速度明显过快。
展望下半年市场走势,随着前期检修装置陆续重启,市场供应量将逐步增加。但需求端表现持续疲软,下游行业对高价原料接受度较低,采购意愿不强。在供需压力持续加大的背景下,叠加行业整体盈利状况不佳等因素,预计BDO价格将面临较大下行压力。特别是新增产能的集中释放可能会进一步加剧市场竞争,对价格形成明显压制。整体来看,2025年下半年BDO市场仍将面临严峻挑战。详见图5。
(五)醋酸乙烯市场向好,但对电石影响有限
2025年上半年,我国电石法醋酸乙烯市场呈现供应收缩态势,其下游产品聚乙烯醇行业开工率保持高位稳定运行,市场价格基本维持在5600~5800元/吨区间。该产品吨利润约700元,整体盈利空间有所扩大。但由于聚乙烯醇生产过程中电石消耗量相对较小,对电石市场的带动作用有限。
同期,电石另一主要下游产品石灰氮行业面临产能结构性过剩问题,下游产品利用率持续偏低,导致石灰氮市场需求维持紧缩状态,整体需求与往年基本持平。这一状况使得石灰氮行业对电石市场的拉动作用仍然较弱。
氯丁橡胶作为电石的下游应用领域之一,受益于汽车产业链的景气度回升,市场需求呈现向好趋势。然而由于氯丁橡胶在电石下游应用中的占比相对较小,其需求增长对电石整体市场的带动效果较为有限。
综合来看,2025年上半年电石下游各主要应用领域表现各异:聚乙烯醇行业盈利改善但用量有限,石灰氮市场持续低迷,氯丁橡胶需求增长但占比过低。这些因素共同导致电石市场需求整体保持平稳,未出现明显波动。
存在的困难及问题
当前我国电石行业面临严峻挑战,主要表现为产能结构性供需矛盾:一方面,行业产能利用率持续走低,供过于求;另一方面,下游市场需求疲软,导致产品价格持续承压。同时,原材料价格高位运行叠加能源成本上涨,企业生产成本居高不下。多数企业陷入经营困境,亏损面不断扩大,现金流持续恶化,部分企业面临资金链断裂风险。这些问题的叠加效应严重制约了行业健康发展,亟需通过供给侧改革、技术创新和市场开拓等举措破解发展困局。
(一)结构性供需矛盾
当前行业面临结构性供需矛盾。据统计数据显示,现有4200万吨/年产能中约有500万~600万吨/年处于闲置状态,实际有效产能维持在3600万~3700万吨/年。值得注意的是,今年下半年还将有80万吨/年新增电石产能投入运营,这将进一步加剧当前供过于求的市场状况。产能结构性供需矛盾持续恶化,供需失衡现象日益凸显,对行业健康发展带来严峻挑战。
(二)成本刚性约束与生产不稳定性
当前电力价格形势严峻,除宁夏地区通过电力改革实现电价下降外,全国多数省份电价仍维持高位。企业为应对高昂的用电成本,普遍采取避峰生产策略。内蒙古地区受电力改革政策影响,为提升绿电占比导致电价波动加剧,企业被迫频繁调整生产负荷。这种不稳定的电力供应环境严重干扰了企业的正常生产秩序,增加了运营管理难度,对工业生产的连续性和稳定性造成显著影响。
(三)产业链负反馈循环
受国内经济下行影响,房地产行业持续低迷导致PVC等产品需求萎缩。下游PVC和BDO集中检修,配套电石转为外销商品,被动增加市场供应。需求下降导致待卸车积压,进一步压制电石价格。龙头企业带头降价引发行业跟跌,80%电石用于PVC生产,但PVC行情低迷抑制电石提价空间,形成“成本倒挂—减产—供应波动”的负反馈循环。另外,企业间恶性竞争加剧了行业困境。
(四)全行业普遍亏损,绿色转型投入不足
2025年上半年,受原煤价格下跌影响,陕西地区兰炭均价同比下降259元/吨。以乌海地区为例,电石车间生产成本维持在2400~2500元/吨(未包含设备折旧、税费及财务费用等支出)。按照上半年2500元/吨的均价计算,每吨电石生产至少亏损100元左右,其他地区企业亏损幅度更高,普遍达到200元/吨左右。持续亏损导致行业资金链紧张,部分中小企业面临工资发放困难等问题。与此同时,企业在绿色转型方面的投入严重不足,热解球团法、钙循环等减排技术仍停留在试验阶段。由于资金压力,中小企业难以承担环保技术升级带来的成本增加,行业发展面临严峻挑战。
后市分析
2025年下半年电石市场行情将受到多重因素影响。在国内经济稳步复苏的背景下,基建投资和房地产行业需求将成为关键变量。随着新能源产业政策持续加码,电石作为PVC原料的需求可能保持平稳增长。环保政策趋严将限制落后产能,推动行业集中度提升,或将推动供需有所改善,原料煤炭价格波动将直接影响电石生产成本。预计在稳增长政策支持下,电石价格将呈现温和上涨态势,但受制于结构性供需矛盾压力,涨幅可能有限。企业需重点关注下游需求恢复程度及政策调控节奏,适时调整生产经营策略。
(一)宏观经济复苏动能与结构性压力并存
当前国内经济呈现制造业强劲而房地产疲软的特点。基建投资在专项债加速推动下支撑建材需求,但房地产新开工面积持续低迷导致PVC管材、型材需求不足。下半年若出台更强劲的房地产政策可能带动PVC需求小幅改善,但短期难有明显回升。电石及PVC出口面临欧盟碳关税压力,企业需在2025年前建立碳足迹核算体系。同时,印度BIS认证延期和反倾销风险增加出口不确定性。整体来看,PVC行业面临内需疲软和出口受阻的双重挑战,市场前景不容乐观。
(二)政策调控使得产能优化与成本重构加速
国务院《2024—2025年节能降碳行动方案》明确要求,2025年底前淘汰能效基准水平以下产能,并实现标杆产能占比30%以上目标。内蒙古、宁夏等主产区已开展环保专项检查,预计下半年淘汰进程加速,将影响约5%的供应弹性。随着全国碳市场扩容,电石企业吨成本预计增加20~50元。西北地区限电问题加剧了成本波动,同时第四季度冬季煤炭价格可能上涨,将带动兰炭价格回调。
(三)下游需求疲软使行情受压
PVC市场当前面临高库存压力,短期内行情受到抑制。7—8月行业检修涉及200万吨/年产能,导致电石需求阶段性回落。今年新增140万吨/年PVC产能中,110万吨/年为乙烯法装置,这将持续挤压电石法工艺的市场空间。展望后市,若传统消费旺季带动库存消化,电石需求可能出现短暂回升。但考虑到乙烯法产能扩张趋势明显,叠加行业整体供应充足,预计全年电石需求仍将维持偏弱态势。
BDO行业面临结构性供需矛盾。尽管可降解塑料政策推动聚对苯二甲酸-己二酸丁二醇酯(PBAT)产能扩张,但今年预计将有100多万吨BDO新产能投放,这将进一步加剧行业过剩风险。产能快速扩张与需求增长不匹配的矛盾日益突出,行业竞争压力持续加大。
(四)将面临新增产能与淘汰落后产能的双重压力
根据协会统计,当前在建及规划中的电石产能约为300万吨/年。其中,2025年下半年预计投产80万吨/年,但商品电石仅占一半。虽然10万吨/年及以下的产能为100万吨,按政策要求将在年底前陆续退出市场,但对目前供需严重失衡的电石行业而言,这些调整仍难以缓解市场压力。
预计2025年下半年,电石市场将呈现先抑后扬的走势。第三季度受PVC装置集中检修影响,电石需求将阶段性减弱,价格可能跌至年内低点。进入第四季度后,随着去产能政策持续推进及下游新建装置陆续投产,电石供需关系将得到改善,价格有望迎来反弹。预计乌海地区主流价格将维持在2400~2600元/吨区间波动。
面对复杂的市场环境,电石企业需采取积极应对措施:一方面要密切关注供需变化,合理调整生产计划;另一方面,要加快转型升级步伐,通过技术创新降低生产成本。同时,行业应加强自律,避免恶性竞争,共同维护市场秩序。企业还需拓展新兴应用领域,培育新的利润增长点,以增强抗风险能力。整体来看,下半年电石市场机遇与挑战并存,企业需做好充分准备。