低密度聚乙烯(LDPE)树脂是聚乙烯树脂中质量最轻的品种,主要用作薄膜、注塑制品、医疗器具、药品和食品包装材料以及吹塑中空成型制品等,在农业、包装、电子电气工程、机械装备、汽车制造和日用杂品等领域具有广泛的应用前景。
生产现状
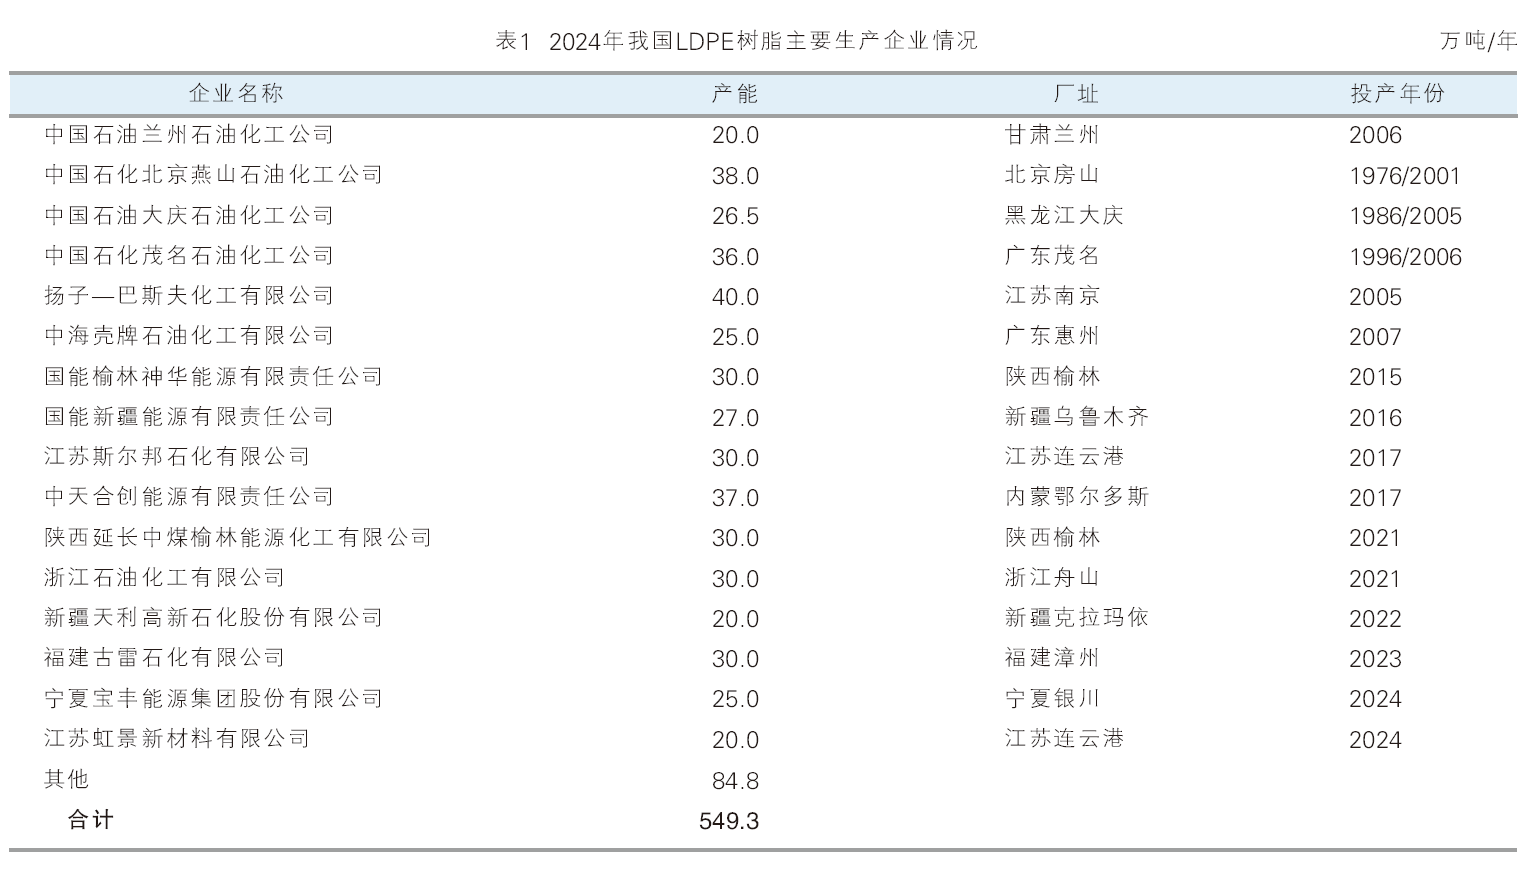
2015—2020年,我国先后有国能榆林神华能源有限责任公司、国能新疆能源有限责任公司、江苏斯尔邦石化公司和中天合创能源有限责任公司等企业的LDPE树脂生产装置建成投产,新增产能主要集中在2015—2017年,使得2020年我国LDPE树脂的产能达到356.5万吨/年(含LDPE/EVA树脂联产装置产能,下同)。2021—2024年,我国又先后有陕西西延长中煤榆林能源化工有限公司、中国石化扬子石油化工公司、浙江石油化工有限公司、中科(广东)炼化有限公司、新疆天利高新石化股份有限公司、福建古雷石化有限公司、宁夏宝丰能源集团股份有限公司和江苏虾景新材料有限公司等企业的LDPE树脂新建或者扩建装置建成投产,新增产能192.8万吨/年。其中西北地区新增产能75.0万吨/年,约占新增产能的38.90%;华东地区新增产能为67.8万吨/年,约占新增产能的35.17%;华南地区新增产能50.0万吨/年,约占新增产能的25.93%。2024年,我国LDPE树脂总产能达到549.3万吨/年。2024年主要生产厂家情况见表1。
(1)从生产装置分布区域来看,我国LDEP树脂生产装置主要集中在西北地区(包括甘肃、宁夏、陕西和新疆维吾尔自治区)、华东地区(包括上海市、浙江、山东和江苏)和华南地区(包括广东和福建),2024年这3个区域的产能合计达到447.8万吨/年,约占总产能的81.52%。其中华东地区产能最大,为184.8万吨/年,约占总产能的33.64%;其次是西北地区,产能合计达到152.0万吨/年,约占总产能的27.67%;再次是华南地区,产能为111.0万吨/年,约占总产能的20.21%。此外,华北地区(包括北京市、内蒙古自治区)的产能为75.0万吨/年,约占总产能的13.65%;东北地区(包括黑龙江省)的产能为26.5万吨/年,约占总产能的4.82%。
(2)从生产装置分布省市区来看,我国LDPE树脂生产装置主要集中在江苏、浙江、广东、福建、陕西和新疆这6个省市区,2024年的产能合计达到358.0万吨/年,约占总产能的65.17%。其中江苏省是最大的生产省份,产能为100.0万吨/年,约占总产能的18.20%;其次是广东省,产能为71.0万吨/年,约占总产能的12.93%;再次是陕西省,产能为60.0万吨/年,约占总产能的10.92%。
(3)从生产工艺技术来看,我国LDPE树脂生产技术全部为引进技术,其中采用管式法工艺技术的产能合计为448.5万吨/年,约占总产能的%;采用釜式法工艺技术的产能合计为100.8万吨/年,约占总产能的18.69%。
(4)从企业性质来看,我国LDPE树脂生产企业性质呈现合资、国有资本、民营和外资“四分天下”的局面。2024年,国营性质的产能合计为324.3万吨/年,约占总产能的59.04%;外资性质的产能合计为10.0万吨/年,约占总产能的1.82%;合资性质的产能合计为95.0万吨/年,约占总产能的17.29%;民营性质的产能合计为120.0万吨/年,约占总产能的21.85%。
(5)从企业产能占比来看,2024年,中国石化集团公司(含合资企业)LDPE树脂的产能合计为230.8万吨/年,约占总产能的42.02%;中国石油集团公司的产能为66.5万吨/年,约占总产能的12.11%;中海油集团公司的产能为25.0万吨/年,约占总产能的4.55%;其他企业的产能为227.0万吨/年,约占总产能的41.33%。扬子—巴斯夫化工有限公司是最大的LDPE树脂生产企业,2024年的产能为40.0万吨/年,约占总产能的7.28%;其次是中国石化北京燕山石油化工公司,产能为38.0万吨/年,约占总产能的6.92%;再次是中天合创能源有限责任公司,产能为37.0万吨/年,约占总产能的6.74%。
(6)从原料乙烯来源来看,趋于多样化,外采、油制乙烯、甲醇制乙烯和煤制乙烯方式并举。其中采用传统的石脑油裂解制取乙烯的LDPE树脂产能合计达到325.3万吨/年,约占总产能的59.22%,以中石化、中石油等企业为代表;采用煤制乙烯工艺路线的产能合计为149.0万吨/年,约占总产能的27.13%,以能榆林神华能源有限责任公司和国能新疆能源有限责任公司中天合创能源有限责任公司为代表;外采乙烯和甲醇制备乙烯的的产能合计为75.0万吨/年,约占总产能的13.65%。
消费现状
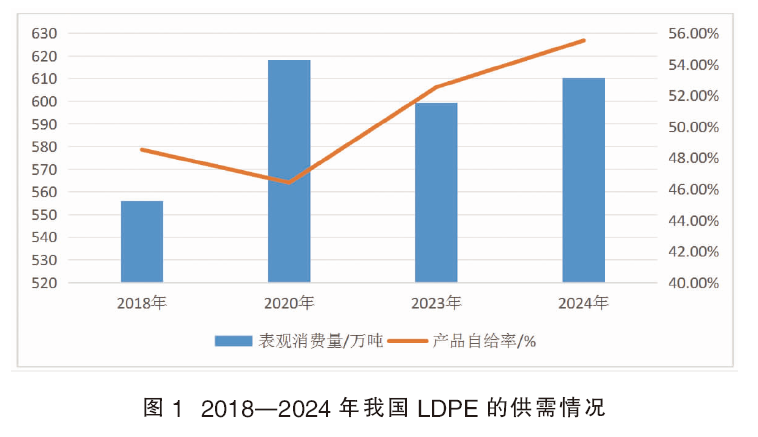
2018—2024年,我国LDPE树脂的表观消费量呈现先逐年增长,然后下降,随后又逐年增长的发展态势。其中2018年的表观消费量为556.20万吨,2020年达到近年来的最大值618.13万吨,同比增长约1.57%。2024年的表观消费量为610.34万吨,同比增长约1.82%%。相应产品自给率2018年为48.54%,2024年为55.54%,同比增长约5.69%。2018—2024年我国LDPE树脂的供需情况如图1所示。
我国LDPE树脂主要应用于薄膜制品、挤出涂层、注塑制品、电线电缆等领域,2024年的消费结构为:薄膜对LDPE树脂的需求量约占总消费量的73.8%、涂覆料约占9.2%、电线电缆约占12.7%、注塑约占2.2%、其他方面约占2.1%。未来,随着新能源和智能电网等领域的发展,LDPE树脂电缆料等相关产品的市场规模仍具发展潜力,涂覆及专用料领域的消费也将稳步增长。预计到2029年,我国对LDPE树脂的需求量将达到700.0万吨。其中薄膜领域的消费量占比有所下降,当仍是推动我国LDPE树脂消费增长的主要领域。
我国LDPE树脂的市场价格主要受原料乙烯价格、装置开工率、下游需求及进出口价格等等多重因素的影响,2021—2024年我国LDPE树脂的市场价格呈现先逐年下降,然后增长的发展态势。
未来发展趋势及建议
1.发展趋势
(1)2025—2029年期间,我国仍将有江苏虹景新材料有限公司、联泓格润(山东)新材料有限公司、中国石化镇海炼化公司、万华化学集团股份有限公司、埃克森美孚(惠州)化工有限公司、中国石化塔河炼化有限责任公司、浙江石油化工有限公司、山东裕龙石化有限公司、国家能源集团宁夏煤业有限责任公司、中国石油广西石油化工公司、中国石化洛阳石油化工公司、中石化湖南石油化工有限公司、江苏索普新材料科技有限公司、中国石油吉林石油化工公司、福建百宏化学有限公司、中国石油塔里木石化分公司、中煤陕西榆林能源化工有限公司等多家企业计划新建或者扩建LDPE树脂装置或者LDPE/EVA联合生产装置。预计到2029年,我国LDPE树脂的产能将超过1000万吨/年,新增产能主要集中在2025—2027年,主要集中在华东、华南和西北地区。
(2)随着LDPE树脂产能的稳步增长,我国LDPE树脂的供应量将不断增长。但由于同质化现象依然严重,关键是不少装置产能是LDPE/EVA联产,故从目前的开工情况看,未来几年我国LDPE树脂的实际供应量仍无法满足实际生产需求,尤其是在高端产品领域,如高压、超高压电缆基料等,仍需要较大量的进口,但进口量将会逐渐减少。中东地区的伊朗、沙特阿拉伯、卡塔尔、阿联酋因依托地域原料成本低廉等因素,仍将是未来我国LDPE的进口来源地区。美国依据其页岩气的低成本优势,韩国依靠其地理位置和产品质量及品种也仍是我国主要的进口来源国家,一般贸易方式为主要进口贸易方式。
(3)随着生产技术的不断提升,产品质量的提高和生产成本的降低,我国LDPE树脂的出口量会有所增加。但由于受制于产品品种等因素的影响,出口量增长幅度不会太大。东南亚地区、印度和俄罗斯将是主要的出口国家或地区,一般贸易方式为主要出口贸易方式。
(4)从未来消费领域看,LDPE树脂在包装膜、农膜等传统领域的需求相对稳定。物流包装行业在电商和仓储物流的快速发展驱动下,对LDPE包装膜的需求有望保持稳定增长。虽然农膜行业整体产量呈下降趋势,但随着技术进步和产品升级,一些高性能的农膜对 LDPE树脂的需求可能会有所增加。LDPE树脂轻质、无菌的特性使其适用于医疗领域的医疗包装和一次性医疗设备方面,同时,新能源汽车及充电桩产业快速发展,以及城市改造与 5G 基建的推进,都会增加对 LDPE电缆料的需求。此外,3D打印、汽车零部件制造以及建筑用绝缘材料、管材和板材等方面,LDPE树脂的应用也有望进一步拓展。
(5)从原料来源看,未来除了传统的石脑油裂解、煤或甲醇制乙烯以外,轻烃原料制备乙烯进而生产LDPE树脂将占据一定比例,原料来源和产品供应渠道都日趋多元化。此外,随着万华化学集团股份有限公司、埃克森美孚(惠州)化工有限公司、 浙江石油化工有限公司、山东裕龙石化有限公司等大型民营或者外资企业LDPE树脂新建装置的建成投产,将不断挤占中国石化、中国石油等的市场份额。
(6)随着国内经济的持续发展和相关产业的不断升级,LDPE树脂的需求将持续增长,特别是在新能源、环保等新兴领域快速发展的背景下,对高性能LDPE树脂产品的需求将进一步加大。从区域供需整体来看,各区域的供需差距将逐渐缩小,市场将更加趋于平衡。但在高端产品领域供应不足的情况下,总体供需可能呈现紧平衡或供不应求的态势。
(7)为了满足环保要求,LDPE树脂生产企业将更多地采用绿色生产工艺,如高效节能的生产技术,降低生产过程中的能源消耗和碳排放。同时,研发新型催化剂,提高生产效率和产品质量,降低生产成本。此外,随着环保法规的加强,提高 LDPE 树脂的回收和再利用率,实现资源的高效利用是今后一个重要的发展方向。
(8) LDPE树脂的生产将继续向大型化、管式化和釜式法并举的方向发展。同时,通过改进引发体系,采用低温高活性催化剂,降低反应温度和压力等措施,不断提高生产效率和产品质量。LDPE树脂的生产工艺将更加高效、环保和智能化,产品更倾向于高端化、智能化和绿色化发展。
2. 发展建议
(1)加强行业规划,进一步合理规划布局新建或者扩建装置,严格控制低水平重复,避免盲目发展和恶性竞争。
(2)在消化吸收现有技术的基础上,不断优化和改进现有生产装置的工艺技术,围绕增产降耗、集约高效开展工艺优化和设备改进,以降低生产过程中的能耗和污染物排放,进一步降低生产成本,提高生产效率,实现清洁安全生产。此外,应该加快国产化技术的研究开发步伐,形成具有自主知识产权的成套技术,避免因技术受制与人而影响行业健康稳步发展。
(3)通过技术创新,优化产品结构,开发具有更高性能的 LDPE树脂产品。例如,开发用于高端包装的高阻隔性 LDPE 薄膜,或用于汽车零部件的高性能 LDPE 复合材料,以及高强度、高透明度、高耐热性等特性的材料等。实现产品系列化、专用化,减少对外进口的依存度,满足国内不同应用领域的实际需求。
(4)加强国内各企业之间的技术交流和行业自律,避免不正当竞争,理性健康发展。建立完善灵活多变的销售模式,加强品牌建设,拓宽营销渠道,追求产品效益最大化。进一步完善各种应用标准,确保下游产品规范应用,以及性能指标和产品质量达标。
(5)密切关注国际贸易政策的变化和市场需求的变化,加强与国外企业的合作与交流,对标国际高端标准,提升产品质量与性能,扩大出口,实现全球化布局,拓展国际市场份额,提高产品的国际竞争力。