丙烯是三大合成材料的基本原料之一,主要用于生产聚丙烯(PP)、环氧丙烷(PO)、丁辛醇、丙烯腈、丙烯酸、酚酮、异丙醇等产品,被广泛应用于塑料、合成纤维、油漆、医药、日化、涂料等领域。近年来,我国丙烯产能快速增长,供需格局发生较大变化。受工业化进程加速、塑料行业需求增长、新能源汽车产业崛起等因素的推动,丙烯需求持续增长。然而,也需要注意到房地产等传统行业投资增速下滑可能对部分丙烯下游产品消费增长产生拖累。
北美、西欧进入成熟期
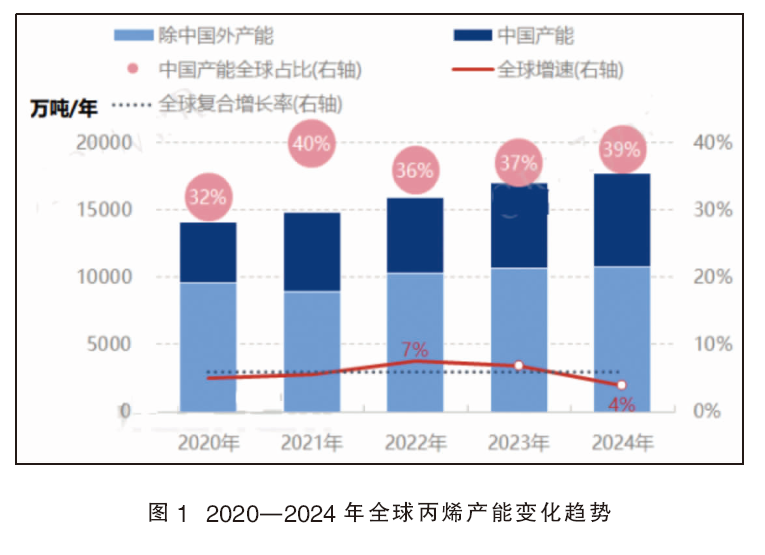
全球丙烯产能增速自2019年开始提升,2023年后下降。丙烯主要生产工艺为石脑油裂解,其次为催化裂化,因此全球丙烯的产能分布与炼油产能的分布存在一定重合性。亚洲、欧洲、北美及中东是丙烯的主要产区。2024年全球丙烯产能约1.8亿吨/年,较2020年增加约0.4亿吨/年,年均复合增长率6%,主要产区集中在东北亚、北美和西欧,2024年3个地区的产能分别占世界产能的51%、14%和9%。全球丙烯产能的增长主力是中国,2024年中国产能的全球占比提升至39%,较2020年增加7%。2020—2024年丙烯产能变化趋势见图1。
2020—2024年,国内丙烯产业进入高速发展期,产能增长接近2500万吨/年,占全球总产能增量的68%左右。由于北美、西欧地区工业发展先行于亚洲,目前已经进入后成熟期,产能增量有限,除中国外,全球产能扩能集中于东南亚、北美区域。
国内新产能高速投放
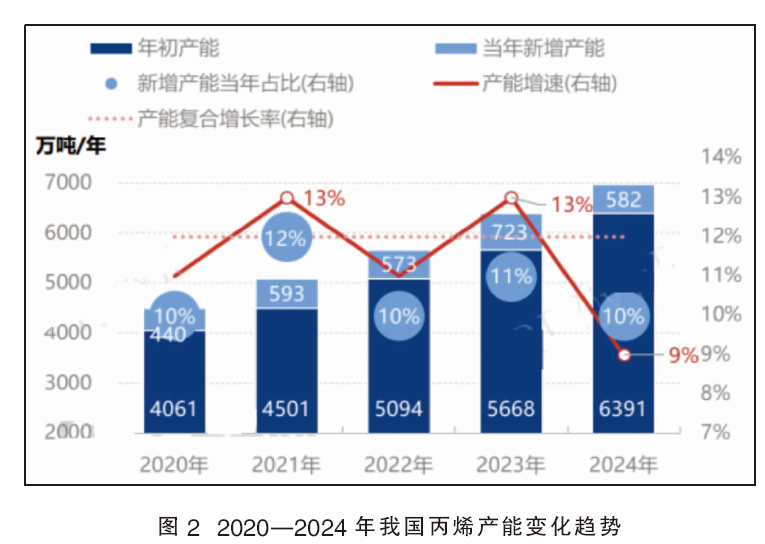
2020—2024年,我国丙烯供应端快速发展,产能、产量持续提升,行业自给率不断增加,供应由紧平衡逐步过渡为宽松状态,丙烯进口量、产能利用率呈下滑表现。近五年来,随着数套民营大炼化装置陆续投产,新增产能重心也向着东部沿海区域倾斜,行业规模愈发集中。截至2024年底,国内丙烯行业总产能达到6973万吨/年,复合增长率为12%。
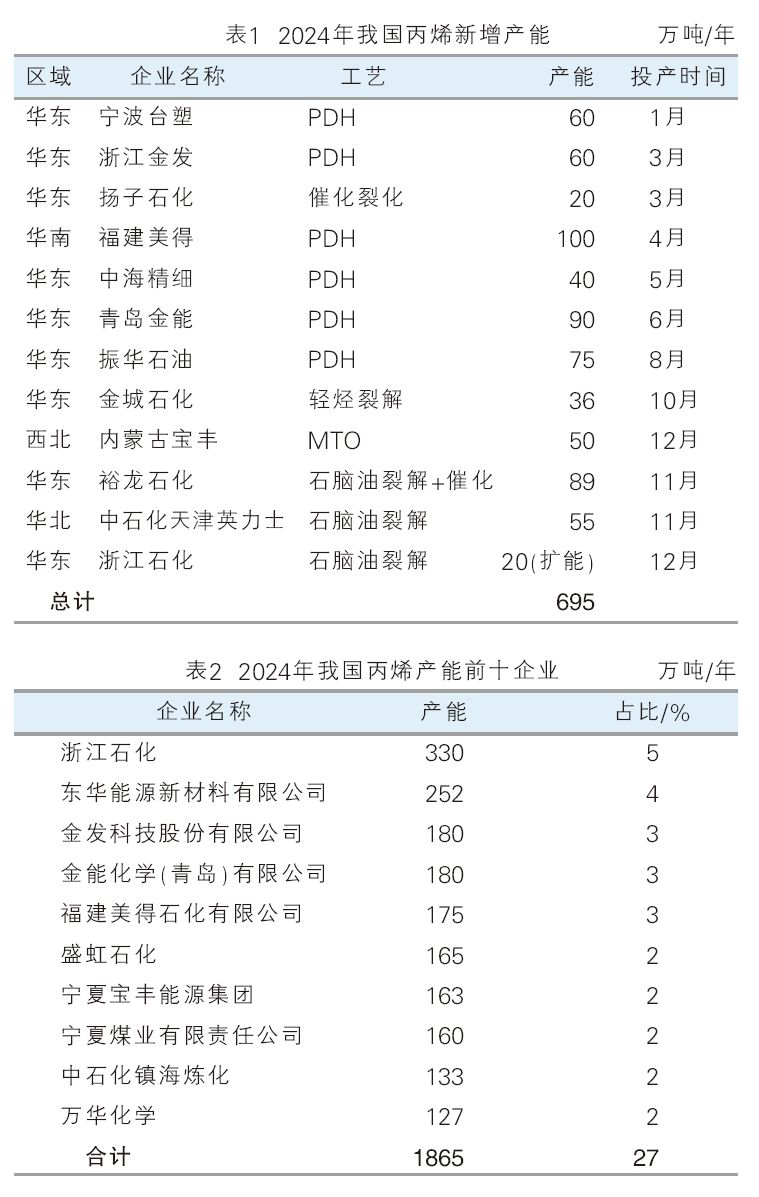
2020—2024年国内丙烯产能变化趋势见图2。由图可见,2020—2023年我国丙烯行业年扩能增度多维持在11%~13%的较高水平,2024年回落至9%,新增产能以PDH、石脑油裂解路径为主,符合国内“双碳”、“减油增化”政策。近年持续高速的扩能激化丙烯行业供需矛盾,自2022年起丙烯进入亏损状态,并持续至2024年,导致多套待投项目延期,并加快老旧产能减退。丙烯新增产能峰值出现于2023年(723万吨/年),2024年降至582万吨/年(新增产能695万吨/年,9套装置共计113万吨/年退出行业)。2024年我国丙烯新增产能详情见表1。2024年我国丙烯产能前十企业详情见表2。
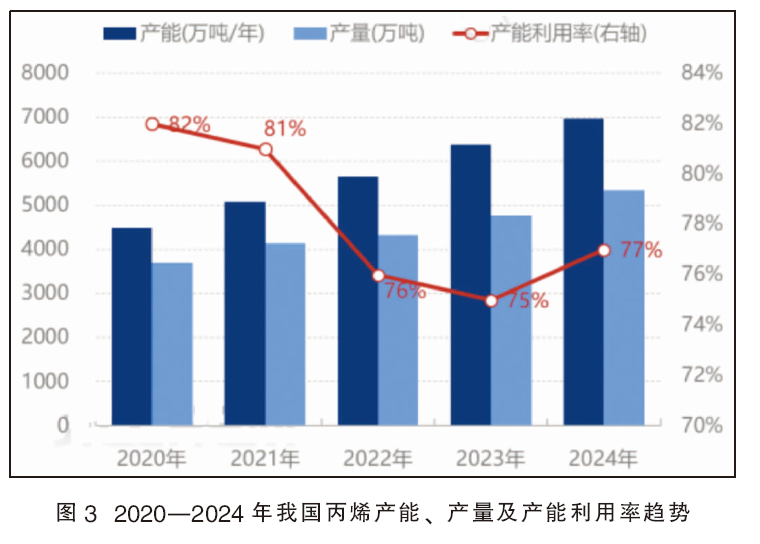
2020—2024年,我国丙烯产量增速整体不及产能增速,丙烯产能由4501万吨/年增长至6973万吨/年,年均复合增速12%;产量由3704万吨增长至5341万吨,年均复合增速10%,低于产能增速;产能利用率震荡下滑,由82%下降至77%。2020—2024年我国丙烯产能、产量及产能利用率趋势见图3。
2020—2024年国内丙烯新产能高速投放,自2022年起,丙烯行业陷入长周期亏损状态,导致企业开工积极性下降,虽一体化装置多数仍保持稳定运行,但以外放丙烯为主的企业部分陷入较长时间的停车状态。2024年,受亏损影响,部分产能未能如期投产,加之老旧产能减退能因素,丙烯行业产能利用率较2023年窄幅提升2个百分点,至77%。
按照产能区域划分来看,丙烯产能增长主力以华东、华南沿海区域及西北地区为主,属于原料资源导向与消费市场导向的结合。2024年,华东地区产能达到3459万吨/年,占比49.6%;华南地区产能达到1115万吨/年,占比16.0%;西北地区产能达到1092万吨/年,占比15.7%,三者合计占比达到81.3%。
按照企业性质来看,以浙江石化、金发等为代表的民营企业是国内丙烯产能增长的主要力量,五年间国内民营企业丙烯产能共计增长1753万吨/年,年均复合增速达到 20%。截至2024年,国内民营企业丙烯总产能达3380万吨/年,居于首位。国内丙烯供应的另一主要来源为国有企业,以中石化、中石油等为代表,五年间国有企业丙烯产能共计增长575万吨/年,年均复合增速仅为 5%。2024年国有企业丙烯总产能在3173万吨/年。以上为目前国内丙烯的两大供应来源,除此之外,国内丙烯生产企业还涉及中外合资、外企独资及台港澳法人独资几种类型。中外合资企业涉及丙烯产能342万吨/年,以中沙、扬巴及中海壳牌等企业为代表;外企独资企业仅新浦化学,涉及18万吨/年丙烯产能;台港澳法人独资企业仅宁波台塑,涉及丙烯产能60 万吨/年。
2025—2026年,我国丙烯继续保持增长,预计新建28套装置,并无已明确的淘汰装置,未来新增产能依旧集中于华东及华南沿海区域。另外,西北地区受政策支撑,丙烯产能再度恢复增长状态。
2024年起全球消费增速下滑
PP是丙烯最大的下游衍生物,也是丙烯市场发展的主要驱动力,消费占比67%~71%,为主要消费领域。随着新能源汽车产业的崛起,对丙烯或其衍生物的需求带来了新的增长点。同时,PO、丙烯腈等产品的消费占比也在持续上升。
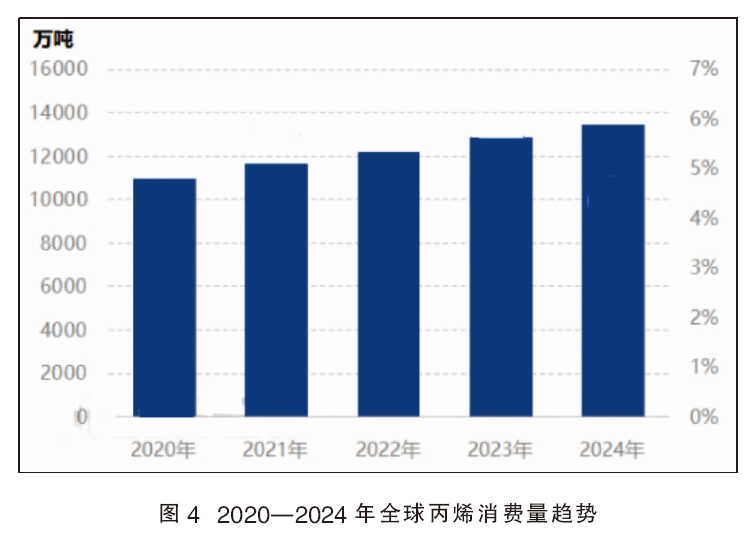
2020—2024年,全球丙烯消费量由1.1亿吨增长至1.3亿吨,消费总量增长5%,消费增速较产能增速缓慢,丙烯供需矛盾或加剧。2020—2024年全球丙烯消费量趋势见图4。
2021—2023年,以亚洲为首的丙烯衍生品产能快速扩张,丙烯消费需求稳步增长。但2024年开始,全球丙烯消费增速逐渐下滑。除亚洲以外,其他区域丙烯消费需求不增反降。高成本低需求等问题导致丙烯及其衍生品持续负利润,欧美地区丙烯及下游衍生品市场进入低迷阶段,2024年该区域下游整体开工不高,因此对丙烯消费需求小幅减少,部分丙烯及下游衍生品装置将在2024年底至2025年永久关停。
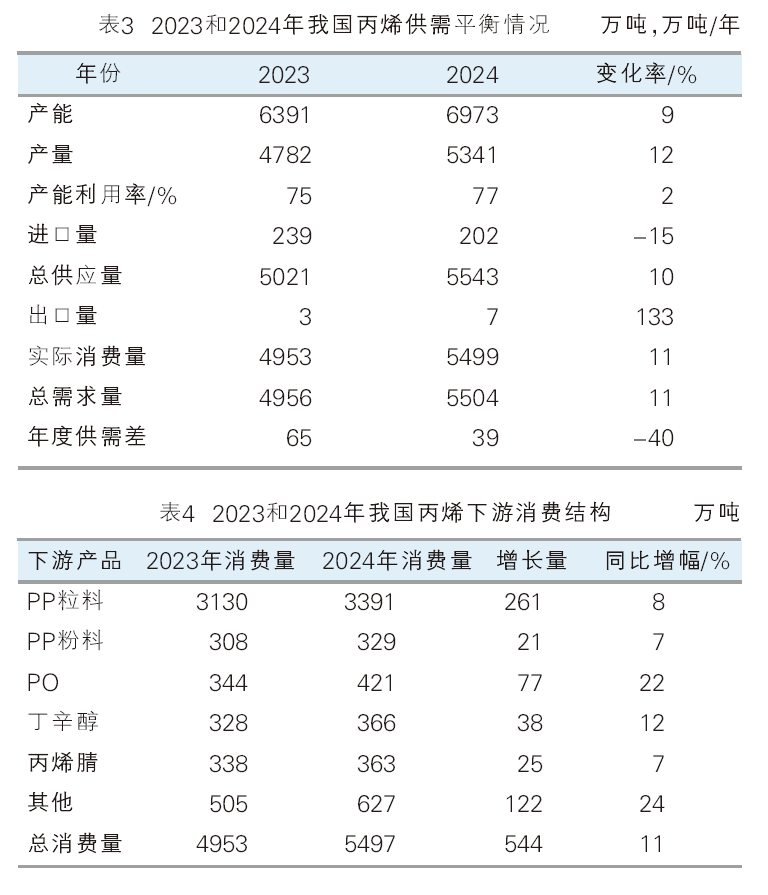
我国丙烯消费呈逐年递增趋势,近五年年均复合增长率在8.5%,低于产能增速。受下游各行业发展进程差异化影响,丙烯消费结构存在一定变化。2024年丙烯消费量在5497万吨,较2020年增长39%。下游品种淡旺季并不明显,全年对丙烯消费相对稳定,月度消费量与新建装置投产带来的自然增长及各行业经济性表现相关。2023和2024年中国丙烯供需平衡见表3。
2020—2024年,丙烯基本无规模以上的出口,行业消费集中于国内。近年来虽受各下游产品发展速度差异化的影响,下游对丙烯消费结构出现一定变化,但PP仍然占据丙烯下游消费的主导地位。2024年,丙烯主体下游依次为PP粒料、PO、丁辛醇、丙烯腈、PP粉料等。PP粒对丙烯消费占比微幅下滑,但仍占据主导位置,PO、丁辛醇及丙烯腈行业对丙烯消费占比有一定提升。2023和2024年我国丙烯下游消费结构详情见表4。
PP行业作为丙烯的核心下游,PP粒料近年消费增长欠佳,对丙烯消费占比降至62%,相关装置多为“丙烯-PP”一体化;PP粉料行业近年受环保及粒料替代等因素影响,对丙烯消费占比下降至6%,目前在山东地区内PP粉料企业的外采生产边际仍影响丙烯价格,但其余大区内相关影响已逐步弱化。其余几大主体下游如PO、丁辛醇及丙烯腈产品近年行业扩能较快,对丙烯消费占比增至7%~8%,分别上升1~2个百分点不等,此三类行业刚需消费增量较为乐观,对丙烯市场存在一定支撑。
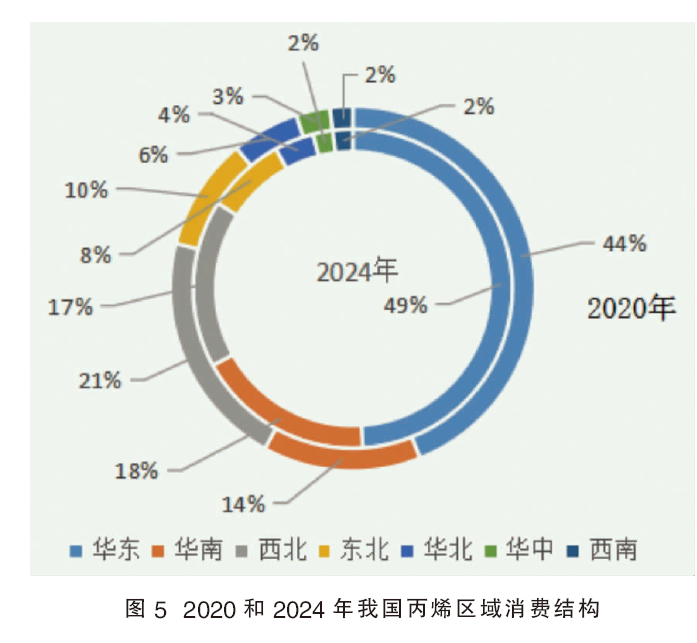
2020—2024年我国丙烯区域消费结构保持了以华东、华南为主要消费区域的高速增长。2024年华东区域消费量2694万吨,较2020年增幅达54.2%;华南区域消费量997万吨,较2020年增幅高达85%,均领先于全国消费量增幅39%的增长水平。2020和2024年我国丙烯区域消费结构见图5。
从近5年区域消费结构可以看出,丙烯主要消费增长区域集中于经济相对发达地区。其中,华东区域是最主要的消费市场,2024年对丙烯消费占比达到49%,较比2020年提升5个百分点;华南地区近年上下游扩能脚步加快,对丙烯消费能力提升最为明显,占比由2020年的14%上升至2024年的18%,上涨4个百分点;西北区域、东北区域等老牌煤化、油化工大区因远离主要消费地,加之受限于国内双碳政策,消费端发展缓慢,对丙烯消费比例下滑,2024年西北地区丙烯消费比例降至17%、东北地区丙烯消费比例降至8%,分别较2020年下滑3个百分点、2个百分点。
未来五年,预计国内丙烯供应矛盾将缓和,丙烯进口量将持续萎缩,出口窗口间歇性开启,预计2025—2030年我国丙烯消费量变化依旧以国内消费变化为主。与2024年相比,2025预计国内丙烯消费总量增加11%,至6087万吨。其中PP粒料提供了最大消费增量,但消费增幅在产业链内处于偏低水平。
进口依存度逐年下滑
1.进口分析及预测
我国是世界丙烯最大的消费国和进口国,进口丙烯对填补国内供应缺口有着重要作用。2024年之前,进口货源除直接进入下游工厂进行生产外,另有部分进入中间库作为投机贸易量获取盈利。但进入2024年,国内丙烯资源愈发充足导致价格波动空间有限,进口资源可操盘空间下滑,进口量基本直接进入下游工厂生产加工。
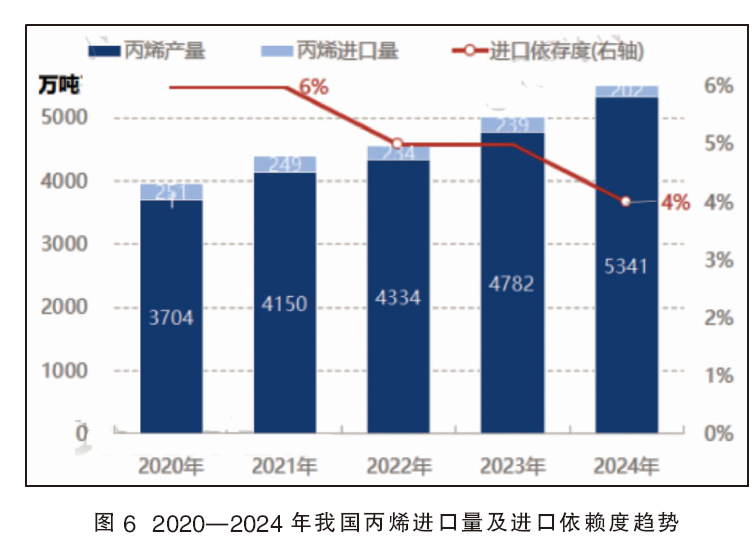
2020—2024年我国丙烯进口依存度逐年下滑,自6%下降至4%。国内临港下游周边可流通丙烯资源充足,取代部分进口刚需,内外盘竞争加剧。2020—2024年我国丙烯进口量及进口依赖度趋势见图6。
2024年我国丙烯进口量在202万吨,比2023年下降37万吨,进口量大幅下滑的主因是国内自给率增加导致进口刚需减少。2024年我国丙烯月度进口量峰值出现在12月份,主因是4季度国内丙烯装置陆续停车,供应持续收紧,下游工厂对美金刚需增加,12月份进口量达到22万吨左右。3季度是国内进口量偏低的阶段,每月进口量不足15万吨,主要原因在于国内宁波金发、浙江石化及振华石油等外放型装置新增可流通丙烯商品量,国内供给愈发充足,取代部分进口刚需。
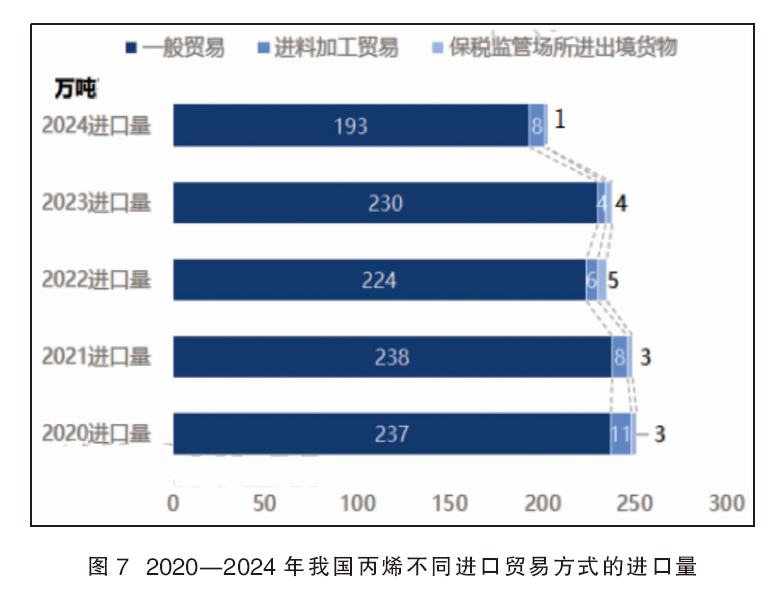
2020—2024年,我国丙烯进口贸易方式分为一般贸易、进料加工贸易、保税监管场所进出境货物。其中一般贸易是主要进口贸易方式,其次为进料加工贸易,保税监管场所进出境货物每年仅有少量进口。2024年,我国一般贸易进口量为202万吨,占总进口量的96%;进料加工贸易8万吨,占总进口量的4%;保税监管场所进出境货物进口量仅1万吨。2020—2024年我国丙烯不同进口贸易方式的进口量见图7。
2.出口分析及预测
2020—2024年,我国丙烯出口量由1万吨增长至7万吨,复合增长率达68%。由于国内丙烯产能不断扩充,国内竞争压力明显增加,大型生产企业不断衍生销售思路来提高竞争优势,出口成为缓解出货压力、提高盈利的有效途径。目前华东、华南、山东及华北已有近10家企业成功实现丙烯出口操作,其中3家已实现冷冻丙烯出口。2024年我国丙烯出口总量在7万吨,位居前三位的贸易伙伴是中国台湾省、墨西哥及马来西亚,其总量占出口总量的76%。
2020—2024年,我国丙烯出口贸易方式以一般贸易为主,其他贸易方式相对偏少。2024年一般贸易方式丙烯出口量有7万吨,占我国总出口量的全部,暂无其他贸易方式丙烯出口量。主要原因是我国境内有进出口经营权的企业单边出口的贸易形式,相较于其他贸易方式具有更低的成本和更高的效率,因此以一般贸易为主。
2025年,欧美地区部分裂解装置将逐渐退出,因此不排除丙烯新增进口需求可能。但是,全球扩能依旧集中在中国,在供应竞争愈发激烈的背景下,国内生产企业仍将积极操盘出口来提高竞争优势,因此我国的出口量将会持续增加。
我国丙烯市场短期内仍面临结构性供需矛盾压力,但2025年后供需格局有望改善,行业向高附加值产品创新方向转型。企业需关注下游需求多元化、区域竞争策略及环保政策适应性。