2025年国内尿素市场跌多涨少,且数据显示今年均价已经低于近10年均值。供需基本面变化与行情息息相关,因供需矛盾暂时难以缓解,短期市场仍有承压,但四季度部分备肥刚需支撑,期间或有阶段性反弹行情。
年内尿素市场呈“跌-涨-跌”趋势
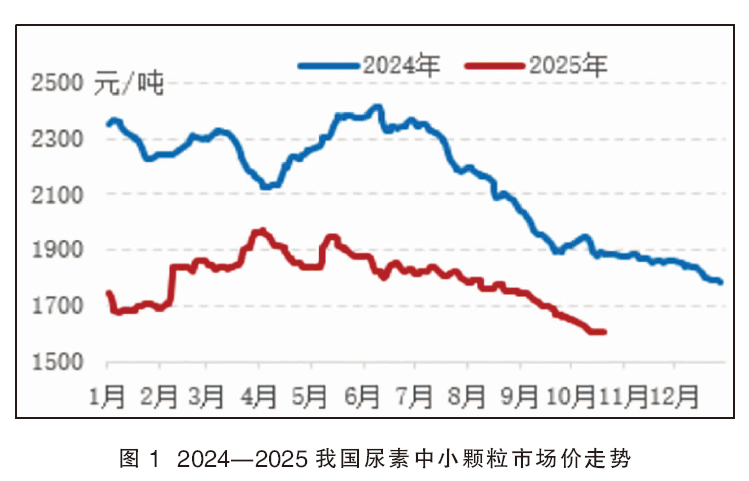
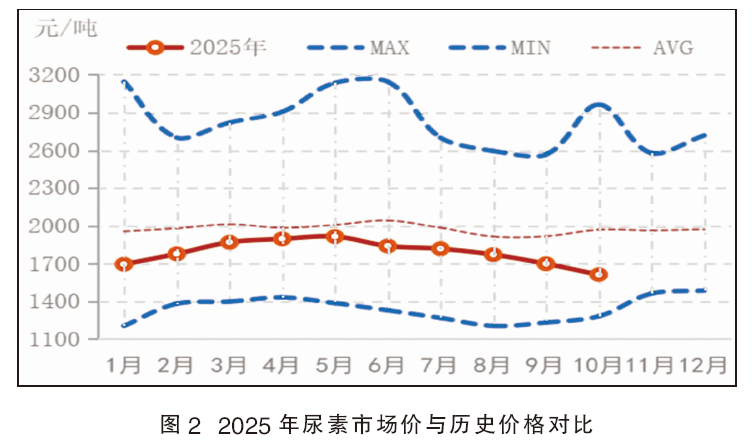
2025年,国内尿素市场行情主流呈现“跌-涨-跌”趋势,其中三季度跌势较为明显。全年各季度走势特点相对鲜明:一季度价格先抑后扬;二季度在春耕行情支撑下,出现明显上涨后开始有所回落,期间价格达到年内价格相对高点,随着多地春耕收尾行情触顶回落;三季度主流行情一路震荡向下运行。截至10月22日,2025年1—10月我国中小颗粒尿素均价1796.98元/吨,较2024年均价跌16.10%(见图1)。2025年国内尿素月度市场均价已经处于近10年月均价下方,但高于近10年月度低价(见图2)。
供应:近3年新产能陆续释放投产 导致今年产量、库存达新高
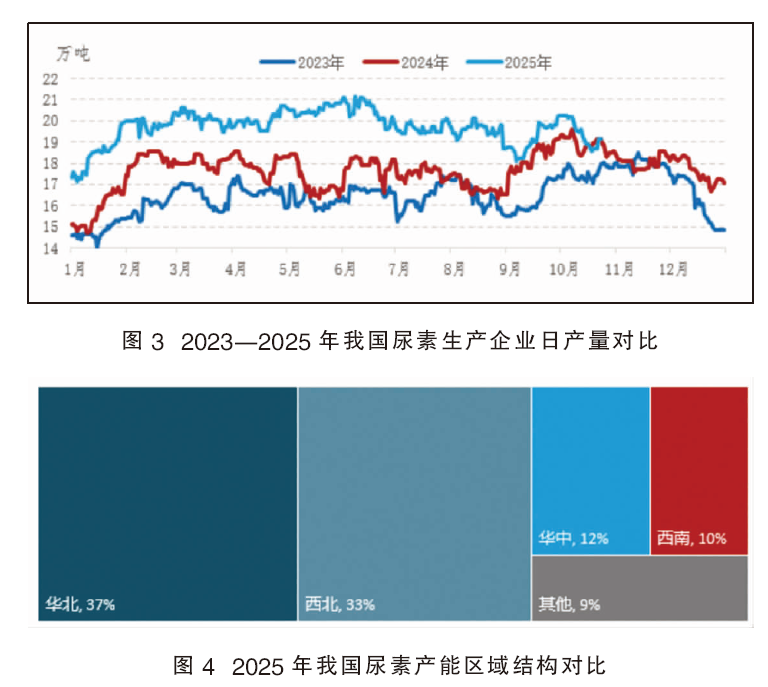
经过2016—2020年连续5年去产能阶段后,多数落后产能基本被淘汰。由于2024年以前国内行情表现较好,企业盈利水平明显提升。其中2021年8月尿素企业月度毛利率达到近10年新高的37.2%,带动国内新产能投资积极性提升,且工艺成本和区位优势成为新增产能的重要发展方向。基于建设周期和局部建设延迟影响,近3年国内尿素新产能开始陆续投放市场,加之在产企业开工积极性较好,我国尿素产能呈现阶梯式增长趋势。截至目前,2025年国内尿素产能7915万吨/年,环比增加2.51%;平均日产量为19.7万吨,较近年日产量15万~17万吨的主流生产水平明显增加(见图3)。
我国尿素行业现有生产厂家93家,2025年新增产能约640万吨/年,多集中在西北、华中地区,促使西北地区货源供应压力进一步增加以及华中地区从货源输入型市场向货源输出型市场的转变,直接影响西北、西南地区货源流入华中和华南市场的数量,市场竞争趋于激烈。
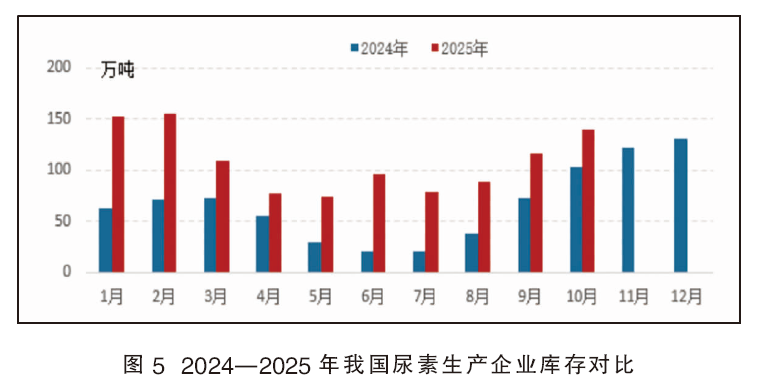
2025年国内尿素产能仍然集中在华北、西北地区(见图4)。2025年华北地区产能占比为37%,虽相比去年占比有所下降,但仍居我国尿素主产区之首。西北地区尿素产能占比略有增加,约为33%;华中地区存在部分新增产能,占比提升至12%,使得华中地区逐步从货源流入型市场过渡为货源流出型市场;西南地区产能变化不大,目前产能占比为10%。从各省产能来看,山东省仍是产能最集中的地区,总产能达到975万吨/年,位居主产区之首。其次为山西省,产能约为900万吨/年。西北地区则以内蒙古和新疆尿素产能为主,内蒙古目前产能在810万吨/年左右,新疆产能为826万吨/年左右,甘青宁等地区产能分布偏少。其他地区如华东、东北及华南占比相对较低。另外,西藏、广东、广西、福建、湖南、浙江等地区无尿素企业,货源基本靠外省流入为主。总体来看,2025年国内尿素资源分布变动幅度有限,但随着供应扩大,企业出货压力逐渐增加。
从库存方面来看,生产企业库存亦创新高(见图5)。近5年来看,我国尿素生产企业库存整体呈现“增-减-增”趋势。初期受多因素影响,国内整体运力受阻,库存压力多倾向于生产企业。2022年之后这一情况得到缓解,但是从2023年开始因新产能投产及厂家开工积极性提升,库存出现增加趋势;2025年延续增势,截至10月23日,国内生产企业库存达到143.30万吨,预计全年企业库存均值为108.7万吨,创历史新高,同比增长99.4%。由于生产企业库存数值的不断提升,对于行情上涨形成利空影响。
综合来看,2025年国内尿素产能、产量及库存的增量较为明显,在一定程度上压制行情向上运行。
需求:国内消费虽有增长 但增速不及供应
2024年我国尿素下游消费量为6070万吨,较2023年增长5.3%,且增量趋势延续至2025年。此轮消费增长主要归因于近年农业需求释放,以及高塔复合肥部分转产掺混肥产业结构调整增加尿素用量。特别值得注意的是,电厂脱硝企业因尿素替代合成氨,导致尿素消耗量提升。工业需求方面,板材行业景气度下降,开工情况不及往年同期;复合肥来看,2025年1—10月,国内复合肥产能运行率均值为35.72%,较2024年减少2.89个百分点。下游贸易商和复合肥企业近年备货策略转向刚需短线操作,囤货意愿降低,对价格支撑有所不足。
尿素的区域消费结构在不同地区有所差异,每年1—2月用肥淡季仅苏皖等部分区域存小麦追肥需求;3月小麦返青期追肥旺季,春耕备肥活动自南向北逐步展开;3月下旬为高氮复合肥生产旺季;4—5月南方水稻存在用肥需求,北方玉米等开始使用底肥;6—7月为大田作物追肥旺季;8月为需求淡季;9—10月主要为小麦用肥,河南、安徽、江苏等局部地区存在需求;11—12月为农业需求淡季。尿素行业冬储时间,备肥时间往往早于实际用肥时间。
未来,随着国内尿素新产能的投放和落后产能的淘汰,尿素行业将逐步实现产销平衡。技术升级改造和新型尿素生产技术的应用将提高生产效率和产品质量,降低生产成本,增强行业竞争力。此外,国内政策导向保障化肥的稳定供应和合理价格,对市场有一定影响。
近年来,华中、华东、西北等区域凭高塔复合肥、三聚氰胺及电厂脱硝增量成为尿素需求的新增长点。下游一系列产能的有效投产,有效推动了以上地区尿素消费占比的消费提升。西北地区尿素消费主要受当地新增三聚氰胺产能投产影响,其尿素消费市场的份额有所增加。
市场行情仍有承压,但四季度存阶段性反弹机会
供应方面:随着新产能的积极释放,以及国内在产企业开工积极性较高,后期国内尿素日产量或在19.5万吨附近徘徊,且高日产将成为常态化。目前建设产能仍有继续扩张趋势,2026年产量预计较2025年增230万吨左右,且在高库存加持下,未来供应依旧相对宽松。因此对四季度来说,多数业者对后市预期相对谨慎,加重中间商观望情绪。
需求方面:我国因经济复苏和农业政策调整,以及将坚守十八亿亩耕地红线,保障粮食安全等相关政策下,未来农业需求将稳步修复,仍有增加空间。对于今年四季度来说,随着时间推移,国内淡季储备工作将陆续展开,部分商家则逢低入场进行询价及采货,对于尿素采购有阶段性支撑行情。
成本方面:上游煤炭经过价格下行及煤企利润欠佳,下半年部分价格有小幅反弹。但是从国际及国内供需基本面来看,整体向上弹性十分有限,因此对于尿素生产成本支撑或将疲乏。
综合来看,2025年我国尿素供需同增,但是需求增速明显不及供应,且供需矛盾短期内难以出现有效缓解。另外,成本支撑不强,场内业者对后市看空预期偏重,实际采购逐渐以短线操作居多。目前来看,淡储为时尚早,工业需求支撑不足,整体市场仍有一定承压行情。随着时间推移及价格连续下跌,国内淡储工作逐渐开展及局部生产企业进入检修阶段,四季度尿素行情仍有反弹机会。但是受国内产能依旧处于偏高水平,市场行情上涨空间受限,后期行情或以阶段性探涨为主,各地走势稍有分化,市场价格涨跌幅度主流在50~100元/吨。
综上所述,我国尿素市场除了市场供需基本面会对行情形成较大影响以外,还有很多驱动因素引导短期市场走向,包括相关企业库存数据、预收天数、企业成本变化等数据都对市场走势有所体现,当然还有天气、运输、市场心态、国际行情、消息面变化等不确定因素都会对市场形成直接或间接影响。当前已经进入四季度,以上各项监测指标时时影响市场走势,尚需业者实时关注市场变化。