

2025年中国石油化工行业整体呈现偏弱运行态势,多数产品价格承压,结构性分化显著成为贯穿全年的核心特征。从价格表现来看,炼油、芳烃、烯烃等主流板块产品价格普遍处于近五年低位,仅石油焦等少数品种逆势走强;盈利层面,行业整体毛利率低于近五年平均水平,供需失衡与成本传导不畅共同挤压盈利空间,而部分细分领域的结构性机会则为行业留存了发展亮点。
行业整体运行态势:偏弱承压下的结构性分化
2025年石油化工行业的价格分化格局尤为突出。炼油板块作为行业基础领域,全年产品价格基本低于近五年平均水平,成品油、沥青、燃料油等核心产品价格均跌至五年均值下方(见图1)。芳烃与烯烃板块遭遇更显著的价格压力,“三烯”、“三苯”等关键产品价格多数跌至近五年低点,酚酮产业链同样陷入价格低位运行的困境。值得注意的一点,在普遍低迷的市场中,石油焦成为少有的亮点品种,其价格高于近五年均值,形成与其他产品的鲜明反差。
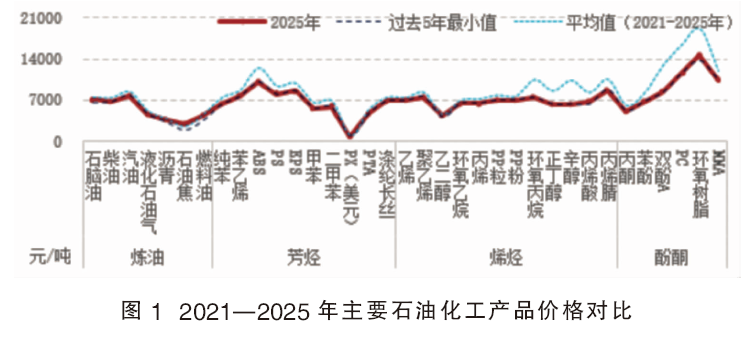
产能与需求的失衡态势进一步凸显行业矛盾。2025年国内炼油产能增长至9.68亿吨/年,前三季度“三烯”、“三苯”累计新增产能达1936万吨/年,烯烃和芳烃链条成为扩产主力。而需求端受全球经济复苏乏力、国内房地产及制造业疲软影响,未能与产能扩张形成同步支撑,传统产品过剩压力持续加大,直接拖累行业整体价格表现。
驱动因素:成本、供需与外部环境的三重制约
2025年石油化工行业的运行格局是多重因素共振的结果,成本端拖累、供需面失衡与外部环境恶化共同构成行业压力源。
成本端方面,国际油价全年震荡下行,拖累国内石油化工行业。作为行业最核心的原材料,原油价格的重心下移不仅拉低产品价格基准,更通过成本传导不畅进一步挤压企业毛利空间。
供需面的结构性矛盾是更为关键的内生因素。供应端,行业正处于传统产能投放周期,炼油、芳烃、烯烃等主要板块均出现产能扩张,低端产品供需矛盾尤为突出;需求端,新能源替代加剧导致成品油需求下降,房地产疲弱拖累建材相关化工品消费,纺织服装、电子电器等行业表现不及预期则影响芳烃、烯烃需求,下游开工负荷整体偏低,需求支撑力度持续弱化。
外部环境的恶化进一步加剧行业压力。国际贸易摩擦的持续升级制约了化工产品出口增长幅度,行业整体竞争压力进一步加大,形成对价格与利润的双重挤压。
细分板块:价格与利润的分化逻辑
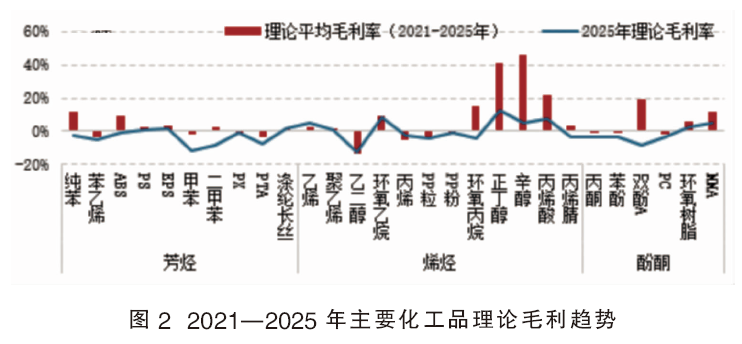
各细分板块的价格与利润表现虽均呈现承压特征,但驱动因素各有侧重,具体分化逻辑围绕供需关系与成本传导差异展开。图2为2021—2025年主要化工品理论毛利趋势。
1.炼油板块:产能扩张遇需求萎缩,石油焦成唯一亮点
炼油板块价格低于五年均值的核心矛盾在于产能扩张与需求萎缩的直接反差。2025年炼油产能突破9.6亿吨/年,而成品油需求受新能源汽车替代加速、部分行业活跃度不足等因素影响持续下降,倒逼部分炼厂调整生产结构以降低成品油收率。叠加国际原油价格下跌的成本拖累,成品油、沥青、燃料油等主流产品价格全面走低。
石油焦的逆势走强成为板块特例。年初市场供应紧张与下游刚需增加形成供需错配,推动价格快速拉涨;尽管后期价格出现震荡回落,但全年均价仍维持在近五年高位,成为炼油板块的盈利亮点。
2.芳烃与烯烃板块:扩产潮叠加需求弱,价格利润双承压
芳烃与烯烃板块是2025年价格跌幅显著的领域,产品价格普遍跌至近五年低点,毛利水平同步低于历史同期。供给端的集中扩产是首要驱动因素,数据显示,前三季度三烯、三苯累计新增产能达1936万吨/年,烯烃和芳烃链条成为扩产主力,供应增量远超需求增速。
需求端的多重制约则加剧了供需失衡。房地产疲弱直接影响建材相关化工品需求,纺织服装、电子电器行业表现不及预期则拖累芳烃消费,下游开工负荷整体偏低。叠加国际贸易摩擦升级导致外需受阻,以及原油价格下跌带来的成本支撑转弱,主要产品价格同比普遍下跌,利润空间持续收窄。
值得注意的是,烯烃下游产业链仍存在结构性盈利机会。丁辛醇凭借卫生用品市场的持续增长实现高利润,随着居民生活水平提升与卫生意识增强,卫生用品需求攀升直接带动丁辛醇消费;环氧丙烷则受益于聚氨酯产业链的快速发展,在建筑保温材料、汽车座椅等应用领域的需求支撑下保持较好盈利表现。
酚酮链条全年维持价格低位运行,各主要产品毛利均不及近五年平均水平,核心症结在于全链条需求萎缩与成本传导不畅。苯酚价格受上游纯苯价格下跌直接拖累,同时下游酚醛树脂需求不旺,供需两端共同施压;丙酮则因涂料、胶粘剂行业开工率下降导致需求环比减少,企业为争夺市场陷入低价竞争;双酚A广泛应用于塑料、涂料等行业,作为板块内相对盈利较好的品种,也受房地产低迷影响,下游环氧树脂、PC需求萎缩,价格缺乏有效支撑。
盈利承压的共性症结与行业发展痛点
综上所述,2025年石油化工行业主要产品理论毛利率普遍低于近五年平均水平,整体盈利承压呈现出鲜明的共性特征。从核心原因来看,供需矛盾加剧是根本所在,多数产品新增产能远超需求增速,低端产品过剩压力成为利润挤压的主要推手;成本端则受国际油价重心下移影响出现成本坍塌,叠加库存积压带来的累库损失,进一步压缩毛利空间;需求端的结构性下滑同样不可忽视,新能源替代、房地产走弱及全球贸易摩擦共同导致传统需求持续萎缩,盈利能力受到系统性压制。
这些问题共同指向行业“大而不强”的核心痛点。尽管国内石油化工行业产能规模持续扩大,但产品结构仍以低端同质化为主,高端产品供给不足,在需求结构升级与市场竞争加剧的背景下,难以形成稳定的盈利支撑,行业发展亟需突破结构性瓶颈。
未来转型方向:重塑行业盈利逻辑
面对当前石油化工行业整体偏弱运行的困境与“大而不强”的行业发展痛点,石油化工行业未来亟需通过转型来重塑盈利逻辑。从发展方向来看,高端化、差异化、绿色化将成为行业转型的核心路径。高端化转型需聚焦高附加值产品领域,突破高端材料生产技术瓶颈,减少对低端过剩产能的依赖;差异化发展则要求企业基于市场需求精准定位,开发特色产品,规避同质化竞争;绿色化转型既是响应“双碳”目标的必然要求,也是降低能耗成本、提升可持续竞争力的重要抓手。
未来,通过三大转型方向的推进,石油化工行业有望优化产品结构、提升核心竞争力,逐步缓解供需失衡压力,实现从规模扩张向质量效益提升的转变,推动行业盈利逻辑从依赖成本波动向依托价值创造转型,为行业长期健康发展奠定基础。