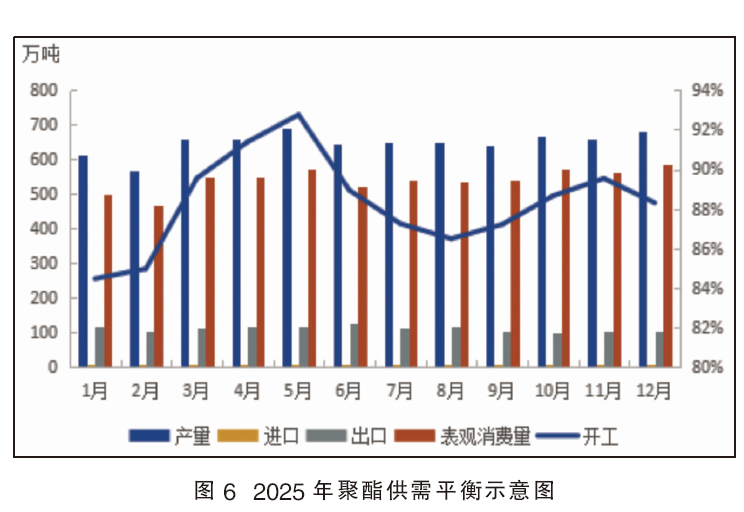
2021—2025年期间,我国聚酯产业产能呈现稳步扩张态势。在此期间,产能增速于2023年达到峰值,显著拉动了整体规模增长(见图1)。具体来看,2021年产能为6732.5万吨/年,增速5.23%;2022年增至7137万吨/年,增速提升至6.01%;2023年产能大幅跃升至8176万吨/年,增速高达14.56%,为近年最高点;2024年产能达8731万吨/年,增速回落至6.79%;预计2025年产能将达到9042.5万吨/年,增速进一步放缓至3.57%。总体来看,聚酯产业在经历高速扩张后逐步进入平稳增长阶段。
2021—2025年聚酯产能产量关联回顾
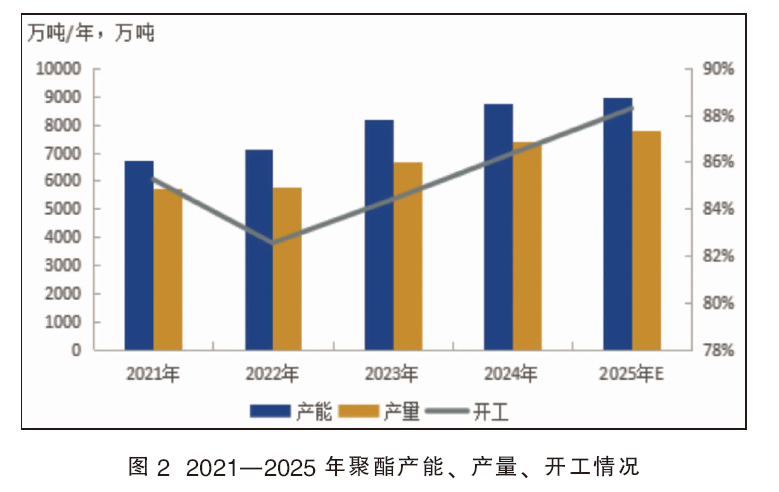
2021—2025年,我国聚酯行业产量稳定增长(见图2)。2021年,行业总产量为5713万吨,以7.99%的增速从疫情冲击中稳步复苏,展现了产业链的韧性。进入2022年,受复杂国内外环境影响,增速大幅放缓至1.14%,产量微增至5778万吨,行业进入短暂的平台整理期。2023年,行业迎来一轮强劲的恢复性增长,产量跃升至6644万吨,环比增速高达14.99%,这主要得益于下游需求端提振。然而在2024年,增速回落至11.07%,产量达到7379.21万吨,表明行业在扩张的同时,聚酯企业内部调节机制开始发挥作用。2025年,预计行业总产量将达到约7770万吨,增速预计进一步放缓至5.28%左右的温和区间。
2021—2025年聚酯产量回顾
从细分产品结构分析,涤纶长丝作为最主要的聚酯产品,其产量从2021年的3143.88万吨快速攀升至2024年的4236.28万吨,增长势头强劲(见图3),尤其在2023—2024年间增幅显著,但2025年涤纶长丝生产企业执行减产计划,适当降低开工负荷,减少国内涤纶长丝市场供应,预计产量小幅回落至4134万吨,增速趋于平缓。
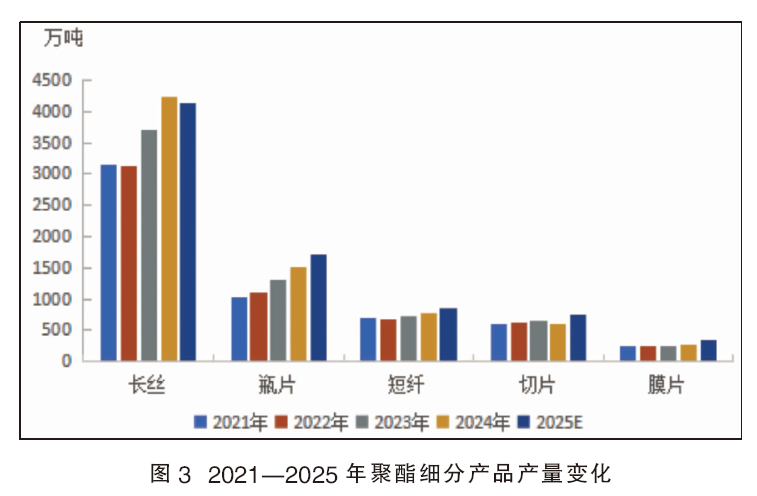
聚酯瓶片产量则成为近年来增长最为亮眼的品类,聚酯瓶片产量稳定增长,从2021年的1022.57万吨快速增长至2024年的1506.92万吨,预计2025年将进一步达到1710万吨,增速在各品类中持续领先。
涤纶短纤产量波动有限,在2022年出现小幅度下跌,在2023—2025年涤纶短纤产量稳定增加。涤纶短纤产量从2021年的708.76万吨增长至2025年预计的843.1万吨,整体呈温和增长态势。
聚酯切片产量变化呈现先增长后降低再增长的变化态势。2021年为597.6万吨,2023年达到648.76万吨的高点后,2024年回落至605.28万吨,但2025年预计将显著回升至739万吨。
膜片产量在整个聚酯产量中体量较小,但膜片产量整体保持平稳增长,从2021年的240.3万吨逐步提升至2025年预计的333万吨,反映出膜片较高的增长潜力。
综合来看,我国聚酯产量整体呈现波动上行的趋势。这一增长态势首先得益于行业产能的持续、稳定扩张,为产量提升奠定了坚实的物质基础。与此同时,面对市场竞争,聚酯企业积极优化自身结构,通过技术与管理创新不断降低成本,并大力提升产能利用率,从而有效实现了市场份额的扩大与供应量的稳健增长。在产能扩充与效率提升的双轮驱动下,我国聚酯产业实现了规模与竞争力的同步增强,保障了市场供应的稳定。
如图4所示,2025年1月国内聚酯产量为613万吨。开工率小幅下滑,供应整体出现下滑。多套涤纶短纤装置陆续检修。华润常州60万吨/年聚酯瓶片重启、仪征50万吨/年新装置投料、海南逸盛50万吨/年装置停车检修、华东一大厂减产近2000吨/天。浙江佳宝10万吨/年聚酯切片装置停车检修,福建逸坤3万吨/年聚酯切片装置停车检修,欣欣化纤4万吨/年切片装置停车检修,浙江安吉华逸5万吨/年聚酯切片装置停车检修,浙江古纤道50万吨/年聚酯切片装置停车检修。
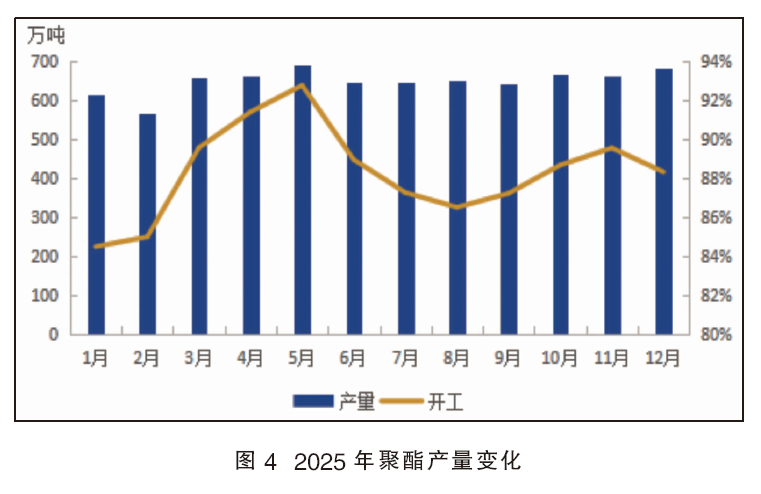
2025年2月国内聚酯产量为565万吨。涤纶长丝开工低位运行,月中后期缓慢恢复,供应量下跌。涤纶短纤多套装置于 1 月底 2 月初集中检修,于2月中上旬陆续重启。腾龙25万吨/年聚酯瓶片、仪征一套50万吨/年聚酯瓶片装置、浙江万凯一套年产55万吨/年聚酯瓶片装置停车检修、珠海华润50万吨/年聚酯瓶片重启。浙江佳宝、福建逸坤、浙江安吉华逸、浙江古纤道等聚酯切片装置重启运行。
2025年3月国内聚酯产量为656万吨。涤纶长丝企业开工维持高位,月内,恒力一套10万吨/年装置升温重启,供应量上涨。春节期间涤纶短纤检修装置陆续重启。厦门腾龙25万吨/年聚酯瓶片装置、海南逸盛一套年产60万吨/年聚酯瓶片装置、一条25万吨/年聚酯瓶片装置、浙江万凯一套年产 55 万吨/年聚酯瓶片装置、江苏仪征一套50万吨/年聚酯瓶片装置重启,逸盛大化一套 70 万吨/年聚酯瓶片装置停车检修。
2025年4月国内聚酯产量为660万吨。涤纶长丝企业开工小幅下跌,月内,盛虹一套20万吨/年装置检修,江苏三房巷一套装置停车,供应量较上月减少。短纤装置开工先涨后升,月初有多套装置减产10%,但进入月中,福建经纬及滁州兴邦重启。逸盛大化70万吨/年聚酯瓶片装置、浙江万凯一套55万吨/年聚酯瓶装置重启,三房巷一套75万吨/年聚酯瓶片装置因故障检修,西南一套30万吨/年聚酯瓶片装置重启,滁州兴邦聚酯装置、仪征化纤聚酯切片装置重启运行。
2025年5月国内聚酯产量为688万吨。涤纶长丝企业开工小幅下跌,5月中旬桐昆第一次减产96.5万吨,5月底桐昆第二次减产79.5万吨;5月中旬新凤鸣第一次减产22万吨,5月底新凤鸣第二次减产61万吨;5月中旬恒逸第一次减产36万吨,5月底恒逸第二次减产54万吨;但5月中4旬新凤鸣新增投产,叠加生产期长,故产量较上月上涨。短纤装置开工明显上升,主要因为前期多套减产装置于12月陆续重启,再加上福建经纬装置开车,故开工上涨明显。月内三房巷一套75万吨/年聚酯瓶片新装置投料出产品、三房巷4月份检修的一套75万吨/年聚酯瓶片装置重启、三房巷一套20万吨/年小线停车检修、西南一聚酯瓶片大厂因电力问题短暂停车后重启。恒力石化、古纤道、金纶等聚酯切片工厂均不同程度减产降负。
2025年6月国内聚酯产量为644.5万吨。主流涤纶长丝企业执行减产计划,华亚40万吨/年涤纶长丝装置因故停车。涤纶短纤装置开工提升有限,福建金轮装置开工,但宁波、三房巷等装置检修,故开工变动有限。月内三房巷20万吨/年聚酯瓶片生产线停车,江阴华润一套60万吨/年瓶片装置于6月6日因故停车、后于6月9日重启,华润材料6月22日开始三地同时减产降负,仪征化纤一条15万吨/年聚酯瓶片生产线于6月18日转产聚酯切片,行业整体开工负荷呈现波动下调。江阴赛胜、江苏华亚等聚酯切片装置陆续停车检修。
2025年7月国内聚酯产量为647.6万吨。前期检修装置部分重启,但主流大厂仍在执行减产举措。涤纶短纤装置开工小幅提升,四川吉兴直纺涤纶短纤工厂 20 万吨/年装置开工,但新疆中泰、江阴华西村直纺涤纶短纤减产,宁波某直纺涤短工厂停3万吨/年细旦中空短纤技改等装置检修,故开工提升有限。月内重庆万凯停一套60万吨/年聚酯瓶片装置,海南逸盛停车一套125万吨/年聚酯瓶片装置,浙江万凯一条25万吨/年聚酯瓶片小线转产切片,行业整体开工负荷波动下调。古纤道一套5万吨/年有光聚酯切片装置和一套25万吨/年半光聚酯切片装置停车检修。
2025年8月国内聚酯产量为648万吨。涤纶长丝主流大厂仍在执行减产举措,盛虹25万吨装置涤纶长丝检修,常熟恒意15万吨/年涤纶长丝装置检修。涤纶短纤装置开工小幅提升,四川吉兴直纺涤短工厂开工小幅下滑,但江阴华西村、逸达、中磊等直纺涤纶短纤装置重启。古纤道一套25万吨/年半光聚酯切片装置升温重启。
2025年9月国内聚酯产量为640万吨。主流大厂仍在执行减产举措,盛虹25万吨/年涤纶长丝装置重启,常熟恒意15万吨/年涤纶长丝装置检修。涤纶短纤装置开工继续提升,厦门翔鹭3万吨/年低熔点短纤装置及三房巷、新疆中泰前期检修装置陆续重启,故开工继续提升。海南逸盛一套50万吨/年聚酯瓶片装置按计划重启出料,逸盛大化一套35万吨/年聚酯瓶片装置停车检修,江阴澄高一套60万吨/年聚酯瓶片装置停车,珠海华润110万吨/年装置受台风影响停车,浙江万凯一25万吨/年聚酯瓶片装置近期转产切片运行。古纤道一套25万吨/年半光聚酯切片装置开始出料,中下旬东北一大厂聚酯切片装置提升至满负荷运行。
2025年10月国内聚酯产量为667万吨。桐昆福建恒海涤纶长丝新装置投产,宁波泉迪涤纶长丝重启,宁波华星涤纶长丝开工负荷提高,宁波卓成涤纶长丝开工负荷提高,无锡华亚涤纶长丝实现满负荷运行,太仓申久涤纶长丝实现满负荷运行,宁波大沃涤纶长丝实现满负荷运行。涤纶短纤装置开工变动不大,仅福建山力于月初停车,月底重启。珠海华润110万吨/年聚酯瓶片装置重启,三房巷提负荷。
2025年11月国内聚酯产量为660万吨。桐昆安徽佑顺涤纶长丝新装置投产,桐昆新疆宇欣涤纶长丝新装置投产,山东潍坊华宝涤纶长丝开工负荷提升。涤纶短纤部分装置提升负荷,涤纶短纤新装置于月底投产。浙江万凯一套 25 万吨/年聚酯装置转回生产聚酯瓶片(前期转产切片),重庆万凯一条30万吨/年瓶片装置停车检修,华润珠海两套30万吨/年聚酯瓶片装置停车检修,江阴华润一套60万吨/年聚酯瓶片装置重启升温。11月7日江阴一套20万吨/年切片装置意外停车,于11月20日重启运行。
2025年12月预计国内聚酯产量为680万吨。
2025年聚酯表观消费量回顾
2025年中国聚酯主要产品的内需市场将呈现显著的差异化格局。涤纶长丝作为最主要的品类,其预计表观消费量将达到3719.14万吨,占据绝对主导地位,这与其在下游纺织服装、家纺及产业用纺织品等领域的广泛应用密不可分。聚酯瓶片紧随其后,内需量预计约为1096.97万吨,主要得益于国内软饮、包装等领域的稳定需求。聚酯短纤与切片的内需规模相对较小,预计分别为685.69万吨与640.88万吨,二者主要服务于纺织、非织造布及下游聚酯再生产业,膜片表观消费量预计在332.99万吨。
如图5所示,2025年1月聚酯表观消费量达497.97万吨,其中涤纶长丝达287.03万吨,涤纶短纤达48.31万吨,聚酯切片达51.66万吨,聚酯瓶片达85.97万吨,膜片达24.99万吨;终端需求偏弱整理,但刚性需求稳定,月内整体消费量小幅减少。
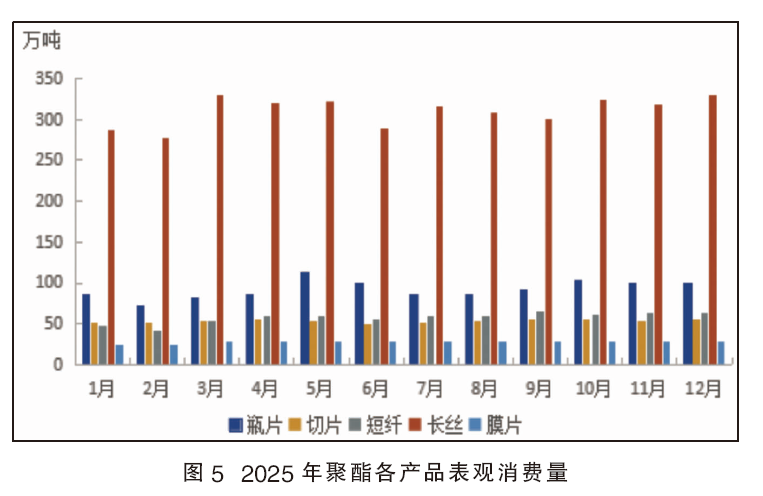
2025年2月聚酯表观消费量达467.69万吨,其中涤纶长丝达276.81万吨,涤纶短纤达41.50万吨,聚酯切片达51.91万吨,聚酯瓶片达72.47万吨,膜片达24.99万吨;终端需求虽然缓慢恢复,但仍然表现弱势,但刚性需求稳定,月内整体消费量小幅减少。
2025年3月聚酯表观消费量达547.52万吨,其中涤纶长丝达330.38万吨,涤纶短纤达53.66.50万吨,聚酯切片达54.28万吨,聚酯瓶片达81.21万吨,膜片达27.99万吨;下游织造企业开工维持高位,虽然终端市场消化缓慢,订单放量有限,但刚性需求比较稳定,月内整体消费量上行。
2025年4月聚酯表观消费量达547.25万吨,其中涤纶长丝达319.49万吨,涤纶短纤达58.53万吨,聚酯切片达55.83万吨,聚酯瓶片达85.40万吨,膜片达27.99万吨;下游织造企业开工回升,主要原料价格维持下行通道,企业生产成本压力显著缓解,为纺织企业提供了成本支撑。其次,国际贸易环境阶段性改善加速订单执行。部分纺织企业产品转型,月内消费量波动运行。
2025年5月聚酯表观消费量达572.57万吨,其中涤纶长丝达321.21万吨,涤纶短纤达58.32万吨,聚酯切片达53.28万吨,聚酯瓶片达111.76万吨,膜片达27.99万吨;下游织造企业开工回升,主要原料价格维持下行通道,其次,国际贸易环境阶段性改善加速订单执行。部分纺织企业产品转型,促使消费量表现良好。
2025年6月聚酯表观消费量达520.20万吨,其中涤纶长丝达289.10万吨,涤纶短纤达54.95万吨,聚酯切片达50.03万吨,聚酯瓶片达98.12万吨,膜片达27.99万吨;受终端纺织服装消费持续疲软影响,下游织造企业采购意愿普遍偏低,市场需求量表现平淡。当前正值传统纺织行业淡季,叠加海外订单增长乏力,整体需求端支撑不足。
2025年7月聚酯表观消费量达538.41万吨,其中涤纶长丝达315.38万吨,涤纶短纤达58.35万吨,聚酯切片达50.45万吨,聚酯瓶片达86.24万吨,膜片达27.99万;行业供应有所回升,但下游需求持续低迷,市场缺乏实质性利好支撑,需求量表现一般。
2025年8月聚酯表观消费量达533.70万吨,其中涤纶长丝达308.33万吨,涤纶短纤达60.05万吨,聚酯切片达52.67万吨,聚酯瓶片达84.65万吨,膜片达27.99万吨;下游需求的低迷态势难以扭转,使市场承压,难以获得有效提振,需求端上行驱动依然乏力。
2025年9月聚酯表观消费量达539.73万吨,其中涤纶长丝达299.50万吨,涤纶短纤达65.68万吨,聚酯切片达56.08万吨,聚酯瓶片达90.47万吨,膜片达27.99万吨;下游需求的低迷态势难以扭转,使市场承压,难以获得有效提振。
2025年10月聚酯表观消费量达571.12万吨,其中涤纶长丝达323.21万吨,涤纶短纤达60.45万吨,聚酯切片达55.23万吨,聚酯瓶片达103.23万吨,膜片达28.99万吨;随着冷空气活动加剧,终端消费市场逐步回暖,需求端释放的积极信号,聚酯消费量存上行空间。
2025年11月聚酯表观消费量达563.26万吨,其中涤纶长丝达318.35万吨,涤纶短纤达62.45万吨,聚酯切片达54.23万吨,聚酯瓶片达99.23万吨,膜片达28.99万吨;终端消费热度有所回落,市场需求显现疲软,需求量整体表现不及前期。
2025年12月聚酯表观消费量预计达576.26万吨,其中涤纶长丝预计达330.35万吨,涤纶短纤预计达63.45万吨,聚酯切片预计达55.23万吨,聚酯瓶片预计达98.23万吨,膜片预计达28.99万吨。聚酯产品月内低价,聚酯厂家库存压力较大,有意让利促销,下游织造企业逢低囤货,消费量上行。
2025年聚酯供需回顾
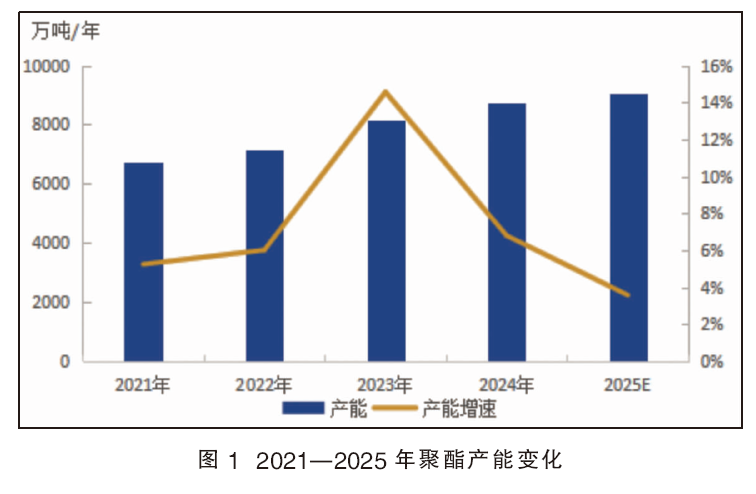
2025年我国聚酯产业继续保持以内需为主导的格局,依托成本与规模优势稳居全球前列(见图6)。1月份,行业产量达613万吨,进口3.53万吨,出口118.56万吨,表观消费量为497.97万吨,装置开工率保持在84.46%。春节前夕下游织造企业积极备货,市场交易活跃。2月产量为565万吨,进口3.59万吨,出口100.90万吨,表观消费量降至467.69万吨,开工率微升至84.96%。受假期影响下游多数停工,需求显著收缩,生产企业依据自身安排进行检修。3月进入“金三银四”传统旺季,产量回升至656万吨,进口3.88万吨,出口112.36万吨,表观消费量达到547.52万吨,开工率上升至89.54%。下游工厂逐步复产,加之节前库存消化殆尽,市场交投氛围热烈。4月产量为660万吨,进口3.67万吨,出口116.42万吨,表观消费量稳定在547.25万吨,开工率进一步升至91.38%。产品价格处于低位,吸引贸易商逢低补库,流通环节活跃。5月产量增至688万吨,进口3.44万吨,出口118.87万吨,表观消费量为572.57万吨,开工率达92.75%。国内市场交易活跃,同时受关税政策预期影响,出口呈现“抢闸”现象。6月产量回调至644.5万吨,进口3.17万吨,出口127.47万吨,表观消费量降至520.20万吨,开工率回落至88.93%。行业库存压力显现,部分主流企业实施减产以缓解库存。7月产量为647.6万吨,进口4.42万吨,出口113.60万吨,表观消费量538.41万吨,开工率87.24%。市场转入淡季,下游需求疲软,产品库存居高,交投表现平淡。8月产量648万吨,进口4.44万吨,出口118.74万吨,表观消费量533.70万吨,开工率86.48%。企业延续减产策略,市场交易清淡。9月产量640万吨,进口3.83万吨,出口104.10万吨,表观消费量539.73万吨,开工率87.20%。临近传统旺季,部分企业开始提升负荷以增加供应。10月产量667万吨,进口4.19万吨,出口100.07万吨,表观消费量571.12万吨,开工率88.65%。下游需求逐步回暖,市场交易渐趋活跃。11月产量660万吨,进口4.13万吨,出口100.87万吨,表观消费量563.26万吨,开工率89.53%。工厂负荷提升,叠加新产能释放,供应压力有所增加。12月预计产量680万吨,进口4.13万吨,出口100.87万吨,表观消费量预计583.26万吨,开工率保持在88.30%。产品库存压力仍存,价格处于低位,贸易商及下游企业趁机进行低价备货。