

为推动煤炭产业由低端向高端、煤炭产品由初级燃料向高价值产品攀升,2025年12月17日,国家发展改革委联合工业和信息化部、生态环境部、住房和城乡建设部、市场监管总局、国家能源局印发通知,发布了《煤炭清洁高效利用重点领域标杆水平和基准水平(2025年版)》(以下简称《水平2025版》)。
经过近20年的努力,我国现代煤化工技术和产业规模总体处于国际领先地位。《煤炭清洁高效利用重点领域标杆水平和基准水平(2022年版)》(以下简称《水平2022版》)发布以来,煤炭清洁高效利用重点领域能效水平和污染物控制水平取得了积极成效。煤炭原料化、资源化发展,是构建多元高效的煤炭使用体系,打造低碳循环的煤炭高效转化产业链,实现煤炭清洁高效利用的重要方式。“十五五”期间,新型能源体系建设步伐进一步加快,能源绿色低碳转型要求进一步提高。
与《水平2022版》的标杆水平和基准水平相比,《水平2025版》主要有以下更新调整:
一是拓展适用范围。在此前明确的煤炭洗选、燃煤发电等9个重点领域基础上,新增煤制天然气、煤制油等2个新领域;在燃煤发电领域增加供热煤耗指标,在煤制合成氨领域增加褐煤制合成氨能效指标。
二是修订指标水平。结合近3年来国家标准和相关政策制/修订情况,更新燃煤发电、燃煤工业锅炉、煤制甲醇、煤制乙二醇、煤制烯烃等领域相关指标,充分反映新标准新要求,强化约束和引领作用。
《水平2025版》鼓励和引导行业企业结合实际和长远发展,对项目实施改造升级。对新建煤炭开发利用项目和有条件的存量项目,推动清洁高效利用水平应提尽提,力争达到标杆水平;对清洁高效利用水平低于现有基准水平的存量项目,引导企业有序开展煤炭清洁高效利用改造,坚决依法依规淘汰落后产能、落后工艺;对需开展煤炭清洁高效利用改造的项目,各地应在不影响电力、热力供应的情况下明确改造升级和淘汰时限(一般不超过3年)以及年度计划,在规定时限内升级到基准水平以上,力争达到标杆水平;对不能按期改造完成的项目予以淘汰。以下从化工细分重点领域进行分析。
1.煤制合成氨
我国能源结构“富煤、贫油、少气”的特征,决定了煤制合成氨工艺在行业中的主导地位。截至2025年,全国合成氨总产能约7682万吨/年,稳居全球首位,其中煤制合成氨产能占比高达76%,远超天然气制氨及焦炉气等其他工艺路线。从产能分布来看,我国合成氨产能分布呈现出显著的资源导向型集聚特征,除北京、上海、青海、西藏等地区无生产企业外,其他省市均有多家合成氨生产企业。其中煤制合成氨产能高度集中于华北、西北和华东三大区域,山西省凭借丰富的无烟煤资源和成熟的煤化工产业链,以1320万吨/年的产能位居全国首位;内蒙古依托低电价和煤电联营优势,产能达1150万吨/年;山东则依靠大型化肥企业集群支撑,产能维持在980万吨/年,新疆地区借“煤化工西移”战略东风,近年来合成氨产能也开始有序扩增,成为西北地区重要生产基地。
如表1所示,《水平2025版》针对煤制合成氨单位产品综合能耗进行了调整。目前,不同区域煤制合成氨企业的能耗水平差异显著,这与技术工艺、生产原料及管理水平密切相关。结合之前发布的合成氨新耗能标准,企业考虑到自身上下游生产链,采用固定层间歇气化等落后工艺的1500万~2000万吨/年的合成氨产能在2020—2025年通过淘汰落后工艺、推进大型气流床气化与全流程余热回收等技术改造多顺利实现节能降碳,到达行业基准水平。其中华北、华东及华中等地聚集了多个合成氨龙头企业,多采用水煤浆气化、干煤粉气化等先进工艺,如华鲁恒升单位能耗较行业平均水平低15%以上;安徽昊源化工综合能耗低至1170千克标准煤;河南心连心化学在2024年度数据中新乡基地吨氨综合能耗为1141千克标准煤、江西基地达1114千克标准煤;山西天泽煤化工2023年吨氨综合能耗已低至1109.5千克标准煤,远优于国家无烟煤制氨先进值,多次入选合成氨行业能效“领跑者”。在合成氨产能过剩的行业背景下,减少煤耗、降低生产成本成为企业寻求出路的一条重要途径。
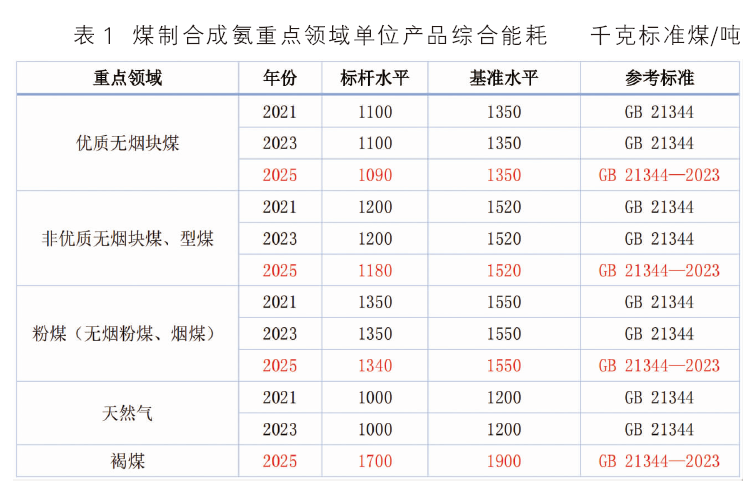
华北地区作为煤制合成氨产能核心区,目前落后产能淘汰力度最大,重点退出固定层间歇气化等老旧煤制装置,2024年产能过剩与价格倒挂问题突出,部分中小企因碳成本压力停产。西北地区以低效煤制产能淘汰为主,同时严控绿氨项目盲目备案,推动风光氢氨一体化项目理性落地,避免资源浪费。未来随着合成氨产能进一步过剩以及绿色能源的发展,考虑到企业生产效益,新建项目在达能效标杆与环保A级水平的同时,还需向优势企业和资源富集区集中,推进装置大型化与更高效设备;另一方面,通过推广先进工艺设备、余热余压利用、绿电绿氢替代等方式降低能耗,延伸高纯氨、绿氨等高端高附加值产品,强化技术创新与标准引领,实现高质量发展。
2.煤制甲醇
截至2025年底,我国煤制甲醇产能为8551.5万吨/年,占甲醇总产能的78.42%,占比较2024年增加1.41个百分点。国内煤制甲醇产业的区域分布也呈现出显著的分散化特征,产能布局紧密围绕原料资源地展开。其中西北地区仍是煤制甲醇项目分布的主力地区,该地煤制甲醇产能约5908万吨/年,占本地甲醇总产能的84.94%;其次,华东、山东及华中三地整体煤制项目也相对集中,华东、山东和华中的煤制甲醇产能分别为646万吨/年、613.5万吨/年和537万吨/年。
如表2所示,《水平2025版》针对煤制甲醇单位产品综合能耗进行了部分更新,其中将烟煤综合能耗的标杆水平由1400千克标准煤/吨下调至1380千克标准煤/吨,无烟煤综合能耗的标杆水平由1250千克标准煤/吨下调至1200千克标准煤/吨。
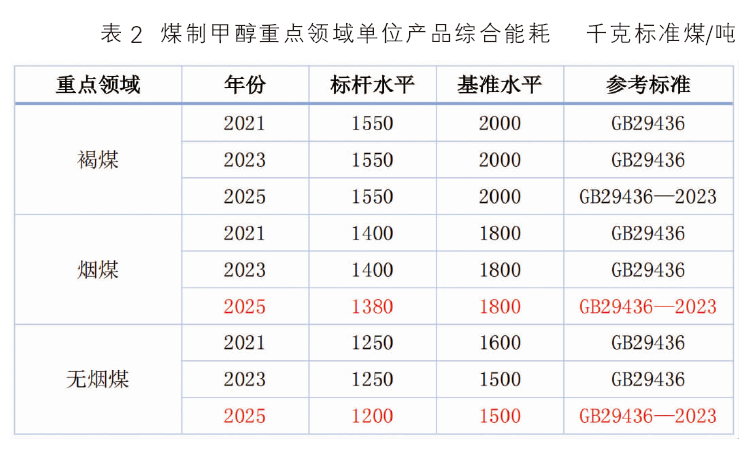
西北煤制甲醇企业尤其是部分龙头煤制甲醇企业,能耗水平已基本达到或优于新标准,政策冲击有限。西北龙头企业的能耗优势有利于其扩大市场份额并强化资源优势,进一步巩固其在国家能源化工版图中的战略地位,其中宁夏宝丰、内蒙中煤、陕西延长等,近两年把新国标当成技改路标,能耗指标已经处于领跑地位;另外,其他大型企业能耗维持在1.5~1.6吨/吨甲醇,亦处于标准之内。综合来看,新标准对西北龙头煤制甲醇企业影响有限。
其他地区来看,华东及山东等地主流煤制甲醇工厂装置目前皆符合文件中的单位产品综合能耗的基准水平,且有的已有先进航天炉设备在标杆水平门槛上调后依旧保持标杆线以上水平,影响暂时有限。不过能耗标准提升将加速这些地区煤制甲醇产业向高端化、集约化转型,尤其有利于龙头企业进一步扩大市场份额。
华中企业众多且单体规模较大,如河南的龙宇、鹤壁、中新、中原大化和心连心化工,以及湖北的华鲁恒升等项目。上述部分企业采用无烟煤与褐煤混合原料,部分原料单耗在1.65吨附近,个别采用无烟煤的单耗更低。
除此以外,华北地区产能分布相对分散,该区域普遍使用无烟煤,部分企业吨耗略低(1.25~1.35吨)。西南地区煤制甲醇企业涉及8家,原料煤的来源呈现区域化差异,四川、重庆企业以外采新疆、陕西地区煤炭为主,个别原料消耗在1.82吨/吨甲醇附近;多数原料消耗为1.58~1.76吨/吨甲醇,广西主流企业单耗更低。
总体来说,上述地区主流企业普遍符合新能耗要求。不过相对基准水平来说,标杆水平也更需关注,我国许多甲醇企业近几年在积极进行工艺升级方面工作。除此以外,针对不达标企业,行业也一直存在淘汰落后产能的情况。统计数据显示,过去10年我国甲醇失效产能合计在1460万吨/年附近,涉及企业120余家,其中56%左右为煤制甲醇企业,主要受环保、效益、搬迁、改造及政策等方面因素影响。
3.煤制烯烃
截至2025年底,我国煤(经甲醇)制烯烃产业总产能为2181万吨/年,比2024年增长245万吨/年,年增速回升至12.65%。年内增加项目主要包括内蒙古宝丰2#、3#项目,合计产能200万吨/年,以及联泓格润二期年产45万吨MTO项目。而部分2015年前建成的中小型装置多已进入长期停工状态,产能已逐步退出。当前煤制烯烃行业前5家企业市场集中度(CR5)约61%,主要包括宝丰集团、国家能源、中石化合资企业、陕西延长、中煤集团等,多分布在内蒙古、陕西、宁夏三省区,这些头部企业拥有明显的技术储备与规模优势。
如表3所示,《水平2025版》对标来看,煤制乙烯、丙烯单位产品综合能耗沿用GB 30180,基准水平维持在3300千克标准煤/吨,标杆水平维持在2800千克标准煤/吨。据了解,目前煤制烯烃项目基本均达到基准水平,近年伴随着煤制烯烃技术的迭代升级及生产企业技改,部分新项目可达标杆水平。如宝丰能源内蒙古烯烃项目采用中国科学院大连化物所的全新DMTO-Ⅲ技术,实现首次产业化,同时采用全球首创的“绿氢耦合煤制烯烃”工艺,树立了煤化工低碳转型的新标杆。
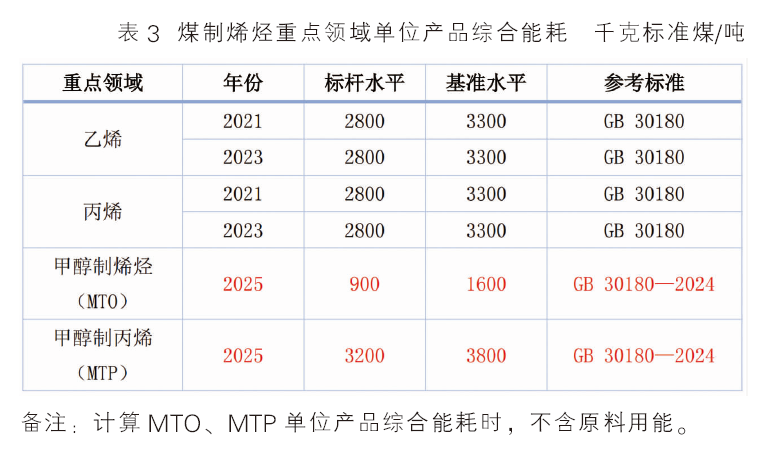
《水平2025版》对煤制烯烃第二生产环节甲醇制烯烃与甲醇制丙烯的单位产品能耗(不含原料用能)提出了明确要求:甲醇制烯烃的基准水平在1600千克标准煤/吨,标杆水平在900千克标准煤/吨;甲醇制丙烯的基准水平在3800千克标准煤/吨,标杆水平在3200千克标准煤/吨。目前多数煤化工生产企业在这方面仍处于评估阶段,有待进一步跟踪与拆解。
《水平2025版》还要求煤制烯烃项目大气污染物排放需达到《重污染天气重点行业应急减排措施制定技术指南》绩效A级标准,覆盖有组织、无组织排放及清洁运输全环节,同步执行GB 16297等系列环保标准,形成“能耗+环保”双重约束。政策鼓励企业通过原料轻质化、能量梯级利用、CCUS、绿氢耦合等技术路径降碳,推动煤制烯烃从煤炭-甲醇-烯烃的传统路线向煤炭+绿氢+碳封存的低碳路线转型。
4.煤制乙二醇
截至2025年底,我国乙二醇总产能将达到2986.5万吨/年,同比增长3.93%,其中煤制乙二醇的产能为993万吨/年,占比达到33%。我国具有少油多煤的资源分布特点,煤炭储量丰富且分布广泛,而石油资源相对匮乏,对外依存度较高,煤制乙二醇近几年占比在逐步提升。煤制乙二醇主要集中在华中、西北、华北煤炭资源丰富的地区,如山西、内蒙古、陕西等地。2025年煤制乙二醇新增产能主要为宁夏畅亿的20万吨/年装置。
截至2025年底,我国煤制乙二醇企业合计约26家,主要包括河南煤业、阳煤集团、榆林化学、新疆天业、新疆中昆、贵州黔希、内蒙古荣信及神华榆林等。内蒙古、陕西、山西与新疆是煤制乙二醇核心产区,依托低廉的原料煤和坑口资源优势,占据全国超过60%的产能,生产成本具有较强竞争力。山东、江苏和浙江虽然煤炭资源匮乏,但凭借发达的港口物流和庞大的下游聚酯消费市场,也有几套煤制乙二醇,主要满足区域内需求。西南产能相对分散,市场影响力较弱。
如表4所示,《水平2025版》对煤制乙二醇单位产品综合能耗做了调整。目前,我国煤制乙二醇行业在单耗控制与能效达标方面呈现显著分化,头部企业通过工艺优化与催化剂升级实现单耗突破,此类企业多采用合成气直接法或改进型草酸酯法,结合智能控制系统与低碳回收技术,将煤炭转化率提升至80%以上,副产物回收率达95%。目前大多数煤制乙二醇企业单耗集中在2.9~3.2吨区间,包含河南龙宇化工、中原大化、贵州黔西化工,中盐红四方,榆林化学、陕西榆能、神华榆林、山西沃能及山西美锦等。据估算,目前能稳定达到能效限额先进值及环保严控要求的企业占比达到75%。
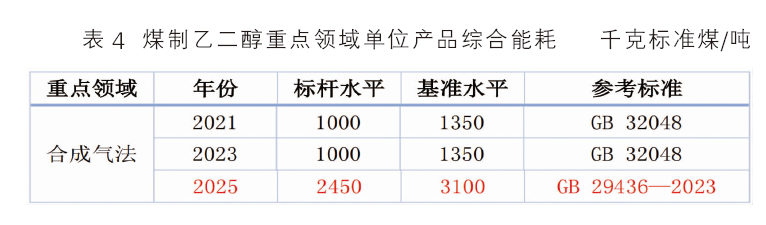
当前煤制乙二醇行业中,单耗不达标企业占比仍然较高。据评估,无法稳定达到标准要求的企业比例在25%。这些企业主要集中于采用老旧固定床气化技术、整体装置规模偏小的企业,多数为产能在30万吨/年以下的装置。目前还9套长期停车装置,包括鑫润能源、内蒙古易高化工、阳煤深州和平定的装置,以及河南煤业安阳、新乡、洛阳装置,还有湖北化肥及利华益。除鑫润还有开车预期外,其余均暂无开车消息,其中部分产能已被剔除。
总而言之,《水平2025版》标杆与基准水平的更新,对煤化工产业而言,短期是必须应对的合规挑战,长期则是明确的转型升级机遇。“双标”的更新将进一步巩固头部企业先行者的优势,并激励全行业进行技术竞赛升级;国家政策配合地方明确改造升级和淘汰时限,促使产业集群效应增强;明确支持煤炭向原料化、资源化发展,为保障国家能源安全和高端化工材料供应链安全的战略路径提供了长期稳定的政策预期,鼓励企业向产业链下游高附加值环节延伸。未来,随着技术进步和“双碳”进程深入,这套标杆与基准水平体系必将继续进行动态更新,持续引领煤炭清洁高效利用行业向更高水平迈进,也将有力推动整个煤化工行业在“十五五”期间加快绿色低碳转型,走上高质量发展道路。