

精细化工是化学工业中最具活力的领域之一,产品种类多、用途广泛,直接服务于国民经济的诸多行业和高新技术产业的各个领域,其发展水平直接关系到国家核心竞争力。经过数十年的高速发展,中国已成为全球精细化工领域无可争议的规模领导者。然而,在庞大的体量背后,深层次的结构性矛盾日益凸显。当前,中国精细化工产业正站在一个关键的战略拐点,必须正视并解决这些结构性挑战,才能完成从“化工大国”到“化工强国”的根本性转变。
现状:中国精细化工规模优势明显,但创新开发能力严重不足
中国精细化工产业的现状呈现出显著的二元性,即强大的核心竞争力与严峻的内在挑战并存。一方面,中国拥有全球最扎实的原料基础,综合成本优势显著,也基于此建立了全球最完整、门类最齐全的精细化工产业体系。在生产规模上,中国已稳居全球第一,2023年总产值达到约4.4万亿元,中国的精细化工产业已在多个领域占据绝对主导地位。染料市场规模占全球约70%,农药原药市场规模达全球50%。
然而,另一方面,产业的结构性失衡问题也愈发严重。食品添加剂等传统领域自给率超过130%,产能严重过剩,而光刻胶等核心电子化学品自给率不足20%,高度依赖进口。这种失衡导致行业普遍陷入低价竞争的恶性内卷,盈利能力持续下滑。更深层次的问题在于原创创新能力的匮乏,例如农药品种的仿制率高达95%,产业发展模式仍以模仿为主。
此外,中国的精细化工产业还面临着集中度低、研发投入分散,导致资源浪费和效率低下;同时,虽然总产量巨大,但在满足下游客户定制化、高性能需求方面能力不足,造成了严重的供需错配。克服这些挑战,要求行业必须将战略重心从规模扩张转向挖掘高价值、创新驱动的市场机遇。
机遇:三大高增长赛道与关键价值领域
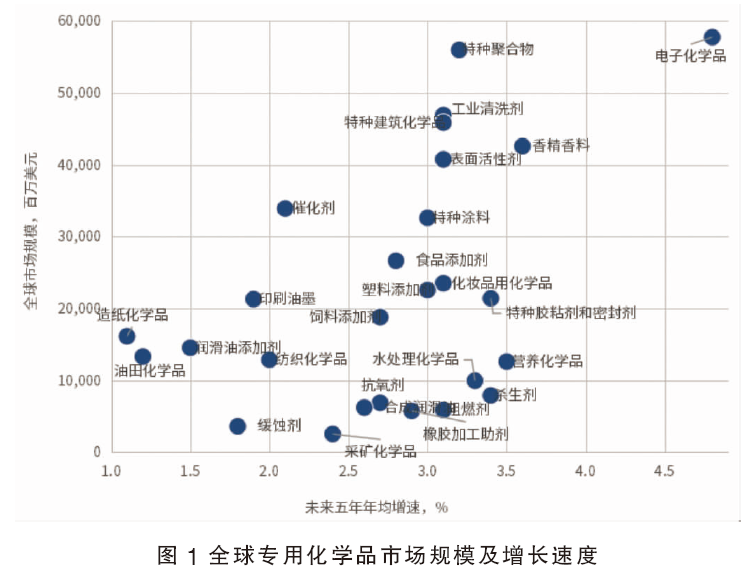
在全球竞争加剧和国内产业升级的双重驱动下,识别并抓住高增长赛道是推动中国精细化工产业实现下一阶段跨越的核心引擎。市场数据清晰地表明,电子化学品、新能源化学品等领域的预期增长率将显著高于行业平均水平,它们代表了产业未来的主要增量空间和价值所在。图1、图2分别为全球专用化学品市场规模及增长速度,中国精细化工产品市场规模及增长速度。
以下三大赛道构成了中国精细化工未来发展的机遇蓝图。
1.电子化学品——构筑半导体产业链的护城河
发展自主可控的电子化学品,是支撑中国半导体产业战略、突破核心材料技术受限困境的必由之路,其战略意义远超商业价值本身。电子化学品未来的核心突破口集中于三大领域:首先是在光刻胶领域,攻克EUV光刻胶所需的关键树脂与光引发剂等核心单体的合成技术,并同步提升配套试剂的精细化水平;其次,在湿电子化学品方面的技术重点在于痕量金属离子的深度去除与功能性蚀刻液的开发,随着芯片制程迈向7nm以下,全面突破G5级别,金属杂质含量小于10×10-6的纯度标准是首要目标;最后,在先进封装领域,由Chiplet技术驱动的需求爆发,为高端底部填充胶(CUF)和环氧塑封料(EMC)的国产替代创造了巨大窗口,关键在于解决高流动性与快速固化等工艺难题。
2.新能源化学品——能源变革驱动的材料爆发
全球能源结构的深刻变革正在催生一个以新材料为核心的万亿级市场,为精细化工企业提供了前所未有的发展机遇,尤其是在下一代电池技术领域。其中,抢占全固态电池材料的制高点是重中之重。硫化物电解质作为主流技术路线,其核心前驱体硫化锂(Li2S)的成本是产业化的最大瓶颈。此外,在作为锂电池重要补充的钠离子电池领域,精细化工企业可在开发生物质或树脂基硬碳负极前驱体方面发挥关键作用。同时,随着高镍硅碳负极的普及,能够适应其巨大体积膨胀效应的高性能的聚丙烯酸(PAA)粘结剂,以及用于提升电池包安全性的导热结构胶,都将迎来需求的爆发式增长。
3.绿色助剂与功能材料——传统领域的环保升级
在日益严格的环保法规和全球可持续发展趋势下,传统化工应用领域正经历一场深刻的绿色革命,为环保型、功能化的精细化学品创造了新的价值空间。这不仅是应对合规压力的被动调整,更是企业通过技术升级捕获绿色溢价、建立持久竞争优势的主动战略。在塑料助剂领域,以生物基、无毒环保增塑剂全面替代传统邻苯类产品,以及推广高效抑烟的无卤阻燃剂已是明确的市场方向。在橡胶助剂领域,配合绿色轮胎的发展趋势,开发替代传统间苯二酚的新型粘合树脂和不会迁移析出的环保型防老剂,是亟待攻克的技术高地。在胶粘剂行业,法规正强力推动溶剂型产品向水性聚氨酯和UV固化胶等环境友好型产品转型,为具备高性能环保产品开发能力的企业打开了结构性增长的通道。
破局之道:从规模红利迈向创新引领的未来
中国精细化工产业正处在一个决定未来的历史性关口。单纯依赖规模扩张和成本优势的增长模式已难以为继,未来的发展道路必须从根本上转向由技术创新、价值服务和全球化整合驱动的新范式。这不仅是市场份额的争夺,更是一场关乎产业发展质量和全球地位的深刻变革。企业必须将战略重心从大宗通用产品转向高附加值、高技术壁垒的专用化学品和解决方案,坚定不移地向价值链上游迈进。
为实现这一目标,行业需要系统性地重塑其经营理念与核心能力。首先,必须完成从“卖产品”到“卖方案”的战略转型,通过建立应用实验室、将技术专家嵌入销售团队,为客户提供一站式解决方案,创造不可替代的价值。其次,研发模式必须从“广撒网”式的模仿转向“精准打击”式的创新。正如前文所述,行业内研发投入分散的挑战,恰恰可以通过聚焦国家战略急需的技术受限产品、集中力量进行进口替代攻关来有效应对。这种精准研发策略,应采取“揭榜挂帅”式的产学研合作,先实现“me-too”替代,再逐步向“me-better”升级。
同时,这一转型必须建立在卓越运营的坚实基础之上。推广连续反应和微通道反应技术,已不再是选项,而是确保产品批次稳定、提升高危工艺本质安全、并降低综合成本以维持全球竞争力的必然要求。此外,支撑整个转型的基石是务实的数字化战略。企业应摒弃贪大求全的误区,优先通过数字化手段管控关键工艺参数以保障质量,并在研发端引入轻量化AI工具来加速创新进程。最后,在全球化布局上,应采取“抱团出海”的策略,紧随国内新能源、电子等领域的龙头企业,为其全球生产基地提供配套材料与本地化服务,实现从单一的产品出口到技术体系与服务能力的全面输出。
展望未来,中国精细化工产业的潜力远不止于规模的维持。通过坚定的战略转型和持续的创新投入,中国完全有能力从全球最大的精细化学品生产国,跃升为全球创新的引领者,成为定义未来高科技产业走向的核心材料供应基地。这不仅是中国化工产业的机遇,更是其时代使命。