

“十五五”期间,国内石化行业将在大规模产能建设下,艰难寻求市场再平衡的消费支点。行业整体毛利将经历更长时间的低迷和“L型”的复苏走势。
我国石化产能建设进入“更新式淘汰”阶段
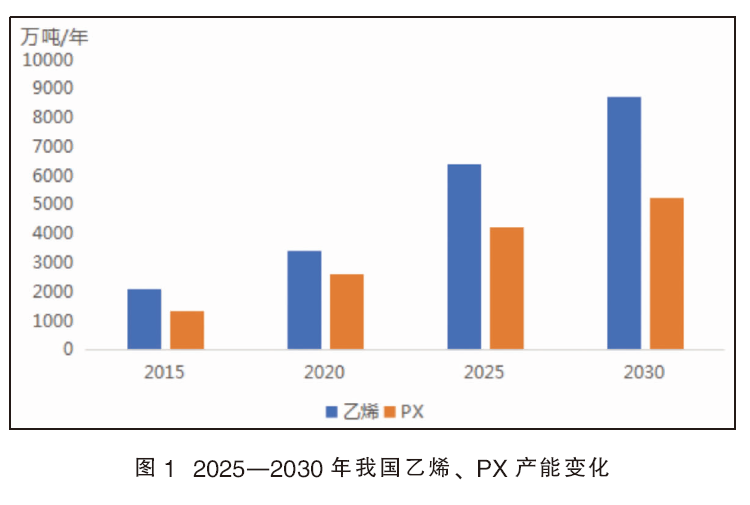
预计“十四五”期间,我国乙烯新增产能规模超2900万吨/年,PX新增产能规模1600万吨/年左右,到2025年,我国乙烯产能规模将增至6400万吨/年,PX产能规模将增至4238万吨/年(见图1)。“十五五”期间新增产能规模将有所下降,但绝对规模依然可观,预计乙烯和PX新增规模分别达2500万吨/年和950万吨/年左右。受国内石化产品自给率不断提升,部分产品产能持续失衡,部分板块效益持续低迷影响,很多企业开始着手进行生产经营优化,其中通过淘汰老旧装置,建设新的规模更大的装置,是部分存量装置较多的企业适应市场规模化竞争的主要手段之一。据不完全统计,“十四五”期间,国内将关停乙烯产能100万吨/年左右,同时原企业新建乙烯产能240万吨/年;“十五五”期间,国内还将关停乙烯产能350万吨/年左右,同时原企业新建乙烯产能540万吨/年。同期,PX也有共计60万吨/年的关停,通过这种“更新式淘汰”,到“十五五”末期,我国裂解装置平均规模将从目前的80万吨/年左右,提高至100万吨/年,PX装置平均规模将从目前的110万吨/年左右提高至125万吨/年左右,行业竞争力获得显著提升。
“油转化”和“非一体化”加速行业转型
随着成品油达峰的到来,国内炼油行业开始向化工转型。虽然经历了近几年的效益低迷周期,但中长期看,炼油向化工转型的动力和趋势都未改变。预计“十五五”期间,国内炼油行业化工轻油收率将从目前的17%~18%提高至23%~24%,各类催化裂化、氢裂化增产化工原料的同时,还将进一步提高各类副产化工品(C3、C4、芳烃等)的产品,预计“十五五”期间,炼厂化工产品收率将从目前的15%左右提高至19%。此外,各类重油催化裂解工艺、原油直接制化学品工艺等,不仅实现了对原油资源的“吃干榨净”,也为炼油向化工转型提供了新途径。
同时,为缓解成品油达峰给石化项目投资带来的影响,越来越多的民营企业选择非一体化路线,其中规模最大的就是丙烷脱氢(PDH)项目。近年来,受需求、政策等因素驱动,国内PDH装置迎来爆发式增长。2020—2024年间,国内新增PDH装置产能近2000万吨/年,占丙烯新增产能的50%以上。预计2030年前,国内仍有超1000万吨/年左右的PDH项目预期投产。此外,乙烷裂解路线同样值得关注。近年来,国内乙烷裂解项目等发展迅猛。目前国内已有多家企业大规模布局乙烷裂解制乙烯项目,包括中石油塔里木、长庆乙烷裂解、华泰盛富炼厂气裂解,以及新浦化学、卫星化学二套进口乙烷裂解装置。截至2024年,我国乙烯生产路线中乙烷裂解产能占比已提升至8%左右。“十五五”期间,国内仍有超600万吨/年乙烷裂解装置预期上马,包括中国石油、万华化学、华泰盛富等多家企业积极布局乙烷裂解路线,此外还有大量乙烷裂解项目尚处于规划当中。整体来看,“十五五”期间,新型的“油转化”项目正取代传统的炼化一体化项目成为“十五五”期间扩能的主要动力。预计到2030年,国内烯烃非一体化的产能比例将从目前的22%左右提高至25%以上。“油转化”和“非一体化”的发展为行业提供更多元化路线的同时,也加剧了包括丙烯等产业链的失衡压力和装置竞争力格局的重构。
产业绿色化转型势在必行
石化工业作为我国碳排放量较大的产业之一,未来无论是出于国家实现“双碳”目标的内在动力,还是为了应对国际上欧盟碳边境调节机制等政策的外在压力,产业低碳化发展和绿色转型升级将成为大势所趋。2022年,国家发布《关于“十四五”推动石化化工行业高质量发展的指导意见》中明确提出,鼓励石化化工企业因地制宜、合理有序开发利用绿氢,推进炼化、煤化工与绿电、绿氢等产业耦合示范。尤其,煤化工项目生产过程中普遍存在“碳多氢少”、碳氢比不匹配的问题,导致生产碳排放量较大。因此,煤化工与风能、光伏等绿色新能源产业耦合将成为“十五五”期间产能升级发展,实现产业的深度降碳的主要途径之一。理论上来看,考虑绿氢全部替代,不调整工艺流程的背景下,预计将大幅缩减原料煤使用量,生产过程中的碳排放预计将减少50%以上。目前,国内包括宁夏宝丰、中煤集团、中国石化等企业规划的新建煤制烯烃项目均实现绿氢和煤化工的有效耦合。但考虑到绿氢供应的稳定性、可再生能源规模、成本等因素,“十五五”期间,国内项目仍将主要以万吨级绿氢耦合为主。同时,利用煤化工变换工艺排放产生的高浓度二氧化碳捕集成本低的优势,煤化工以及大型CCUS循环利用项目,如驱油、加氢制甲醇等,也将成为产能转型的有力抓手。
国内消费将更加依赖于新周期和新通道建设
“十五五”时期,我国人口总量已经进入下降阶段;同时我国目前已处于中度老龄化阶段,并正逐步向深度老龄化社会迈进;此外,我国城镇化水平已经逼近70%,未来我国城镇化水平进一步提高的速度将显著放缓,城镇化带来的消费市场扩张和升级也将放缓。而外部贸易环境的变化、循环经济的发展将进一步拖累传统石化产业的发展。
在这样的宏观背景下,国内消费基本盘将更加依赖于国民收入的提高,房地产等产业的复苏以及新兴产业的兴起,即国民经济新周期的开启。目前,我国居民人均可支配收入为41314元,未来增长速度将于宏观经济表现紧密相关,考虑到我国经济在很长一段时间内仍将保持4%~5%的增速水平,因此人均收入仍有较大提升空间,并有望顺利迈入高收入国家行列;房地产方面,随着国家出台一系列扶持政策,国内部分地区房地产市场在2024年底和2025年初已经出现小规模回暖迹象,目前国内外多数机构预计国内房地产行业有望在2025—2026年触底,此后将呈现复杂的分化态势和缓速恢复特征;新兴产业方面,目前我国已在包括风、光新能源、动力电池、电动汽车等领域取得规模化收益,并带动了包括石化产业在内的众多行业发展,未来,我国还将在包括机器人、低空经济、6G通信、氢能、核能等产业继续取得突破,并开启新的万亿级市场,为消费创造更多场景和可能。
对于新通道,目前我国建设的“一带一路”已经取得了积极成效,2024年我国对共建“一带一路”国家出口同比增长9.6%,高于出口整体增长7.1%的增速,共建“一带一路”国家占我国进出口的比重首次超过了50%,达50.3%,“一带一路”沿线国家已为我国出口提供了广阔市场。未来,随着中国-东盟自由贸易区3.0版的落地,以及中拉、中非贸易合作的开展,新贸易通道将为我国产品消费市场注入新的动力。综上,在新兴消费、新产业和新出口持续发展的背景下,我国乙烯当量消费增速有望提高至4%甚至更高。
石化市场将在2030年后进入新平衡发展阶段
国内石化产能自2020年开始大规模上马,年均新增乙烯产能500万吨/年以上,随着“双碳”目标的临近,国内石化项目上马节奏进一步加快,预计2025年前后,年均新增乙烯产能规模或将超过1000万吨/年,国内乙烯自给率将快速升至80%左右,大量石化产品面临供需失衡压力,行业整体开工和盈利表现也持续低迷。
预计到2030年,国内乙烯产能规模将逼近9000万吨/年,届时国内90%以上的大宗石化产品都将出现产能失衡。由于产能投放节奏打破了传统5~7年的投资周期,行业短期内难以消化大量产能,因此国内石化将不可避免迎来相当长时间的盈利低谷,同时随着“碳达峰”时间窗口的到来,行业在国内的投资热情也随之消散。预计2030—2035年间,国内已规划项目规模远低于前期,仅为3~4个,年均新增乙烯规模仅为60万吨/年左右,产能建设速度极大放缓,并低于为消化前期失衡产能提供了契机。
对于我国芳烃产业而言,“十四五”末期,国内PX新增产能因被调控而显著放缓,预计“十五五”时期,国内PX年均新能产能规模将从上个五年的500万吨/年左右下降至30万~40万吨/年,即便到了2030年后,年均新增规模仍保持在50万吨/年上下的水平,使得国内芳烃产业链自“十四五”末期就开始自上而下的消化前期累积的产能问题。
总体来看,行业投资周期,政策约束以及市场失衡使得国内石化行业在2030年后进入新的发展阶段,新增放缓和老旧产能淘汰并举,失衡产能消化与新增消费放缓并行,市场也将逐渐达到新的平衡。
“十五五”期间原料和产品结构调整空间或将收窄
为应对近年低迷的石化市场行情,许多企业积极采取措施调整自身生产经营,其中低成本原料是许多企业降本增效的首选。自2019年,国内首套乙烷裂解装置投产以来,国内乙烷裂解项目产能规模已达430万吨/年(含干气乙烷及乙丙烷混合裂解),预计2030年前后将增至935万吨/年左右,卫星石化等乙烷裂解生产企业已成为国内乙烯市场不容忽视的重要参与者,而中国石油将成为国内最大的以乙烷为原料生产乙烯的生产企业。从实际生产成本来看,预计乙烷裂解成本较石脑油裂解低1000元左右,成本优势十分显著。但因美国乙烷出口规模近年持续扩张,加上NGLs关键产区Permian盆地天然气产量增长放缓,预计美湾乙烷价格(纯乙烷,Mont Belvieu价格)将在2027年前后出现一轮快速上涨,至210美元/吨左右,较2023年大幅上涨45%。此后,随着出口规模继续增长,以及美国NGLs产量接近峰值,美国乙烷价格有望进一步上涨至250美元/吨,届时国内到港乙烷价格将达580美元/吨,与东北亚石脑油价差将从目前的140美元/吨缩窄至60美元/吨。加上造船(租船)、码头、储罐、管线等一系列费用和运输周期问题,乙烷裂解成本的巨大优势正在逐渐缩小。
此外,由于“油转化”目前仍缺少低成本的转化手段,一体化项目加氢装置石脑油成本较高;而柴油组分直接作为原料进行生产不仅成本高,还将副产大量乙烯焦油等低值产品;RTC等技术仍面临丙烯收率、副产品利用和能耗偏高等问题;外购液化气顶替石脑油作为裂解料,又受到近年集中投产PDH项目对液化气市场价格的强力拉动作用影响。因此整体看,目前国内原料低成本的手段不足,需要更加精细化的原料利用和挖潜方案。
产品结构方面,差异化和高端化产品开发是几年行业主要发展方向,经过近年的发展,国内高端化产品自给率已达70%左右,一些市场规模较大的高端产品,包括光伏级EVA、超高分子量聚乙烯树脂、POE、碳纤维、碳酸乙烯酯、己二腈、尼龙66、PBAT、DINP等,随着国内产能的集中上马,已经出现过渡建设的迹象;茂金属聚乙烯等国内仍有缺口,市场规模较大的产品,随着外资企业在国内设厂并大幅扩张产能,也限制了国内相关产品的进一步开发和生产。其他高端的产品,因为市场较小,如企业没有精细化生产管理和持续研发投入的情况下,仍难以适应大规模的炼化一体化生产。
对于差异化大宗产品的开发,一方面面临国内市场失衡时期,低价通用料和改性料的挑战,一方面面临下游细分市场涌现,需求定制化开发的挑战;这些都需要企业更为精细化的管理和持续的研发投入,才能够适应“十五五”期间市场的新局面和挑战。
新材料行业也需警惕供应失衡问题
当前,我国石化行业正处于新旧动能转化的关键时期。以房地产、农业、家电、燃油车为代表的传统产业已基本步入发展的成熟甚至衰退期。相比之下,以新能源汽车、高端装备等为代表的战略新兴产业,以及以量子计算机,人型机器人为代表的未来产业,虽然当下仍处于发展的成长和培育期,未来将成为支撑石化消费增长的核心动力。同时,这些新兴产业将推动需求向高性能树脂、高性能纤维、电子化学品等高附加值的化工新材料倾斜。尤其,在当下国内大宗化学品同质化严重、低端产能失衡加剧的形势下,这些产业将成为未来驱动石化产品需求增长的第二成长曲线。目前,我国化工新材料总需求达4400万吨左右,自给率不足70%。预计到2030年,随着我国战新产业与未来产业高速发展,化工新材料总需求将增长至6900万吨左右,年均复合增长率达7%,自给率将提升至76%。近年,AI赋能催生了诸多高成长赛道将对高性能纤维、高性能工程塑料及电子化学品等高单位产值产品产生迫切需求,如随着人形机器人、无人机、智能驾驶等领域发展,市场对于碳纤维及高性能工程塑料(PEEK、PPS、PA等)、高性能膜材料(PI膜、PET光学基膜、PVA光学膜等)以及电子化学品(如光刻胶、CMP抛光垫等)的需求将持续增长。
2021年以来,外资(含中外合资)在中国投资化工新材料产能超过700万吨/年,多数产品为工程塑料、高端聚烯烃等高性能树脂。同时,国内民营企业产业竞争力持续增强,万华化学、新和成等多家企业成为细分赛道的领头羊。但同时,由于高回报吸引了大量企业涌入,包括EVA、POE、PA66、茂金属聚乙烯等一系列产品正面临产能失衡风险。“十五五”期间,据不完全统计,国内EVA规划产能规模340余万吨/年,POE规划产能450余万吨/年,茂金属聚乙烯600万吨/年左右,PA66更是高达700万吨/年左右。
塑料循环经济将进入新发展阶段
随着“双碳”目标的提出,石化行业面临越来越大的绿色转型升级压力,持续深入贯彻循环经济理念成为行业共识。全球包括埃克森美孚、韩国LG、科思创在内多家企业均开始着手布局塑料的循环回收再利用。从回收手段来看,物理回收是国内目前最主流的塑料回收方式(占99%)。然而,当前国内废旧塑料回收体系尚不完善,同时物理回收还面临着废塑料收集效率低、分拣难度大等问题。目前,我国产生废塑料回收量超2000万吨,其中物理回收、填埋和焚烧各约占30%。未来随着废旧塑料回收产业链进一步完善,特别是随着欧盟碳边境税的实施,加上各国大量限制塑料消费规定的出台,尤其是2024年“全球塑料条约”第五次政府间谈判委员会会议(INC-5),虽然谈判未能如期达成关于塑料污染的具有法律约束力的国际文书。但谈判仍会进行,未来有可能达成如下条约:一是限制塑料生产;二是向塑料生产企业征收塑料污染治理费。后续若相关政策落地实施,将对塑料生产企业带来巨大的负担。
相比物理回收,化学回收也是塑料循环利用的有效途径之一,但回收技术目前仍处于发展初期,目前尚未实现大规模产业化应用。其中热裂解法是是目前产业化进度最快、发展最为成熟的废塑料化学回收技术,在国内外已有工业化应用。Plastic Energy、QuantaFuel、霍尼韦尔等欧美企业抢先布局热裂解法塑料化学回收,工艺相对成熟。国内方面,中国石化石油化工科学研究院自主研发了废塑料连续热解技术(RPCC)工艺,所得热解油经深加工技术可生产出塑料单体,进而生产出塑料产品,形成“塑料-废塑料-烯烃-树脂-塑料”的闭合循环。此技术已通过实验室试验,并已在塔河炼化建设了万吨级生产装置。除了热裂解法外,化学回收的技术工艺还包括催化裂解法、解聚法等。当前国内化学回收处于起步阶段,未来随着技术不断突破、加工能力提升,化学回收有望成为塑料回收再生行业重要赛道,从而进一步促进石油化工行业的绿色转型。整体来看,随着废旧塑料回收产业链进一步完善,特别是随着欧盟碳边境税的实施,加上各国大量限制塑料消费规定的出台,预计到2030年,我国塑料回收量将增长至2600万吨左右,其中化学回收有望达到百万吨回收规模。