

近年来,海外农药库存降至低位,新周期备货启动带动除草剂刚需逐步释放,国内草甘膦出口需求回归,出口链补库需求持续增加。但目前行业发展面临诸多压力:原药企业竞争白热化,行业监管政策趋严,创新能力不足难以形成发展新动能,行业进入发展瓶颈期,增长步伐放缓,出口金额同比降幅明显。
全球范围内,环保政策收紧等因素限制草甘膦行业新增产能的释放,行业已进入存量竞争阶段。2025年,尽管国际农产品价格整体高企推动全球谷物、大豆总产量创下历史新高,但农产品价格持续下滑,种植成本承压。国内供应端收紧,以及海外产能消息面扰动,导致草甘膦需求出现涨幅收窄迹象。
从产业链的角度看,草甘膦的供应与需求均呈增长态势,但下游需求增速落后于供应增速,市场供需整体处于宽松格局。海外补库周期为需求端提供了一定支撑,但行业内通过低价换量抢占市场份额的竞争策略,导致 2025 年草甘膦的价格与利润涨幅不及产业链上游产品表现。2025年全年,下游企业现金流成本长期处于微利区间,但部分企业凭借一体化装置或联产装置的成本分担优势,仍推动草甘膦下游消费总量实现稳定增长。
供给端短稳长增,产能保持存量增长
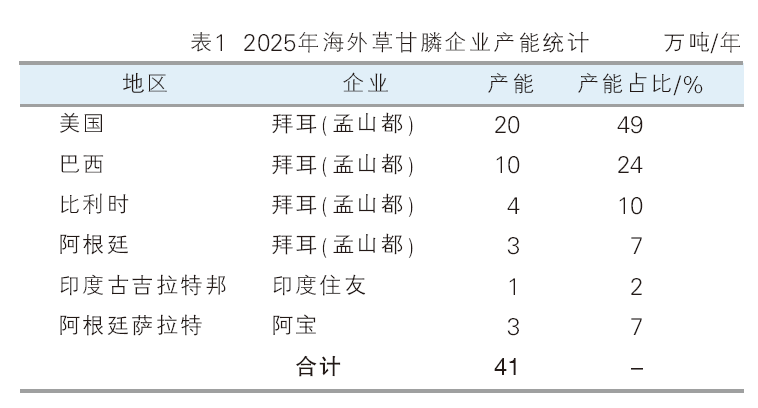
当前,草甘膦供给端呈现高度集中格局:全球草甘膦 CR5产能占比达 68.5%;中国产能占据全球 67.7% 的份额,且国内新增产能受到严格政策约束。
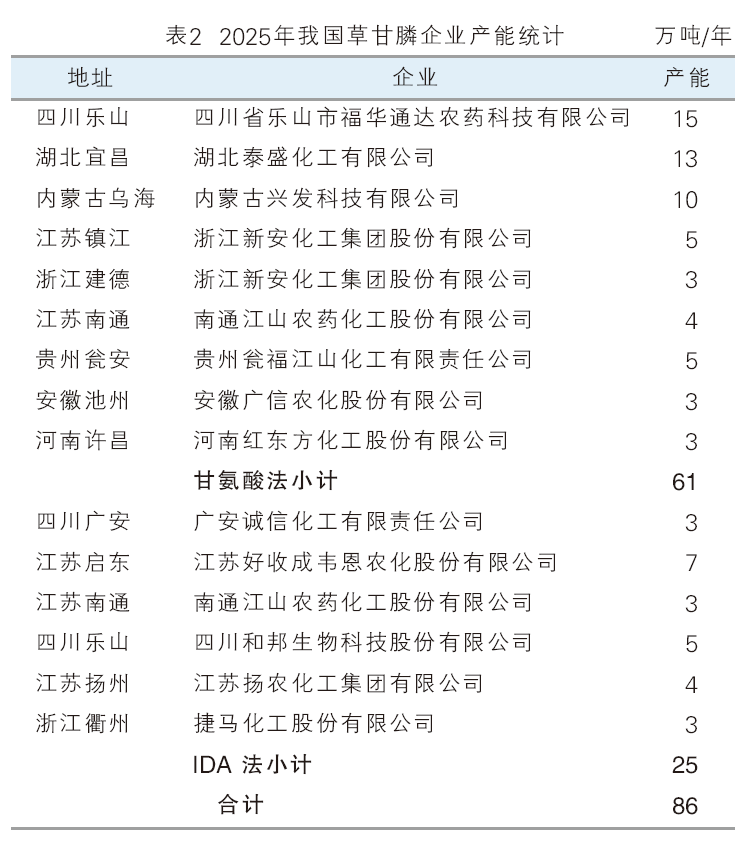
如表1所示,拜耳产能均采用二乙醇胺-IDA 工艺路线,其工厂分布于美国、巴西、印度等地。我国草甘膦产能以甘氨酸路线为主,兴发集团、福华化工、江山股份为我国草甘膦产能前三厂商。国家发展改革委修订发布《产业结构调整指导目录(2024 年本)》指出,草甘膦属于国家限制新建生产装置类产品,只允许一定期限内在现有生产能力上改造升级,因此草甘膦产能增幅较小。
拜耳收购孟山都后,长期经受草甘膦致癌的诉讼问题困扰。相关诉讼给拜耳带来了巨大的财务压力,且拜耳在医药、公司治理等方面均面临挑战,极端情况或存在关闭的可能性。
如表2所示,截至2025年底我国草甘膦总产能稳定在86万吨/年,年内暂无退出产能。
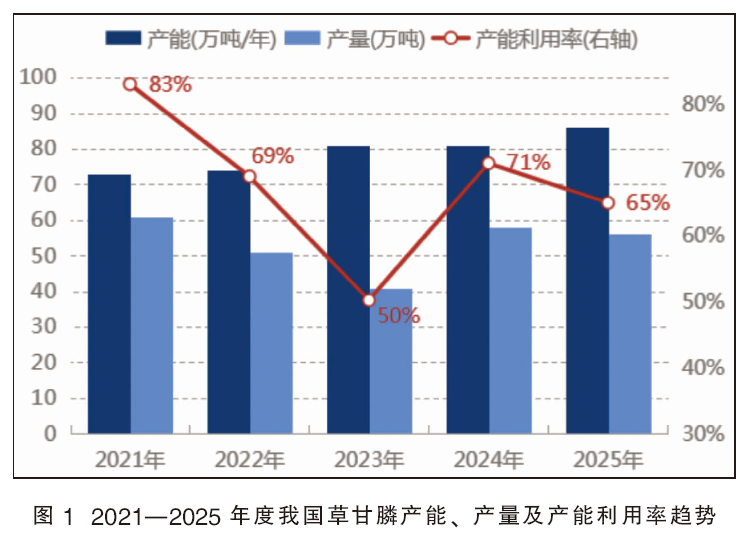
如图1所示, 2021—2025年全球草甘膦产能维持稳定发展态势,海外暂无草甘膦产能扩张。全球产能增量主要来自中国,2021 年我国草甘膦总产能达 76 万吨/年,截至2025年底总产能增至86万吨/年,新增产能为兴发集团5万吨/年甘氨酸法草甘膦及贵州江山5万吨/年装置。
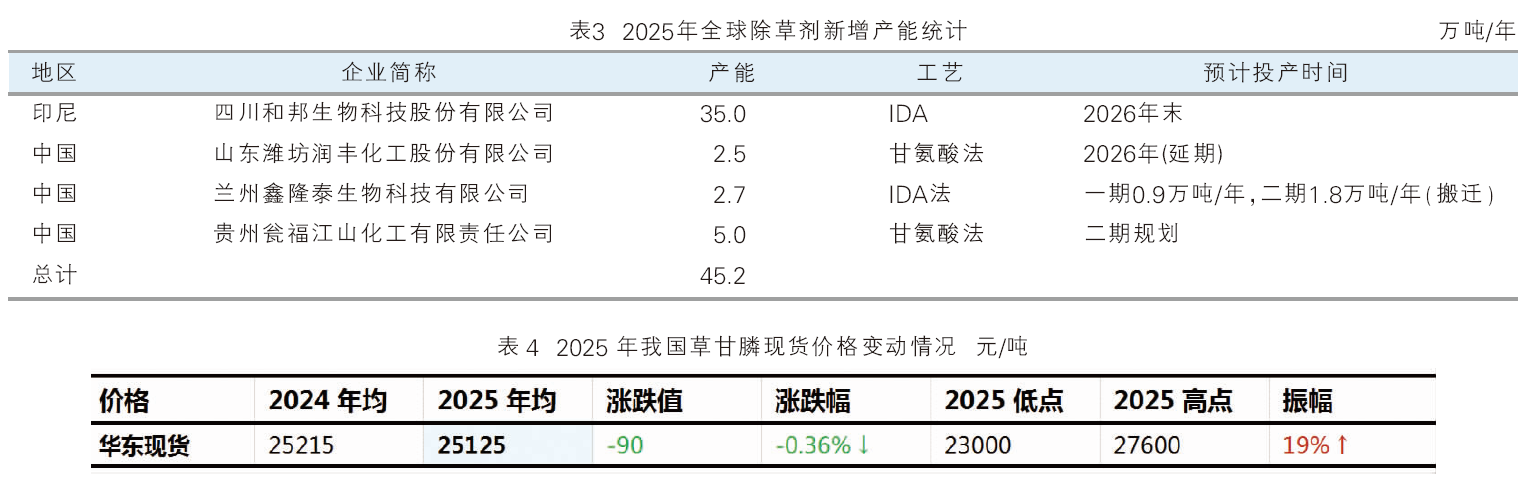
如表3所示,新增产能来看,四川和邦印尼地区规划35万吨/年草甘膦产能,同时国内配套上游50万吨/年双甘膦。目前山东潍坊润丰、兰州鑫隆泰装置建设推进,预计投产延迟。
2025年国内草甘膦产量为56万吨,同比减少3.4%,年化开工率降至65%。我国草甘膦行业产量和开工总体呈现明显下滑趋势。2025年上半年草甘膦依旧保持供应宽松格局,行业利润压缩至负值。3月份开始工厂协同减量保价,主流工厂轮线检修,叠加环保制约部分产能改造,以及副产品胀库等多方面因素影响,供应端持续缩减,产能利用率呈现下滑趋势。
需求呈现高度外向型特征,政策与产业双重赋能
草甘膦终端需求具备刚需韧性,海外市场完成去库存周期,渠道库存已经正常化。中国草甘膦出口占比超70%;南美、北美、东南亚是主要增量市场,6—8 月为出口南美的传统旺季,季节性需求特征明显。
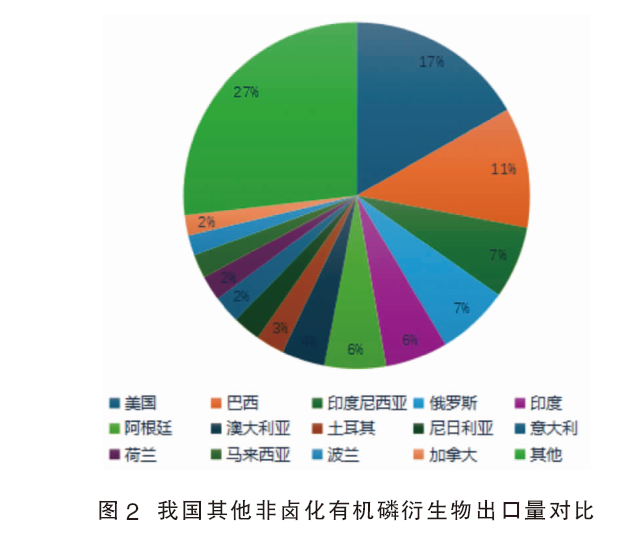
据海关总署数据,2025年1—11月,我国其他非卤化有机磷衍生物出口数量为57.96万吨(主要是草甘膦),达到2024年全年出口总量(60.2万吨)的96.3%,海外需求稳中有增。如图2所示,出口主要产销国为美国、巴西、印度尼西亚、俄罗斯、印度、阿根廷,前六位产销国出口量合计占比达到53.03%。伴随转基因作物种植面积增加及百草枯等除草剂禁用,孟山都的相关产能存在战略调整等问题,草甘膦市场需求仍有增长空间。
供需格局改善 市场形成正向共振
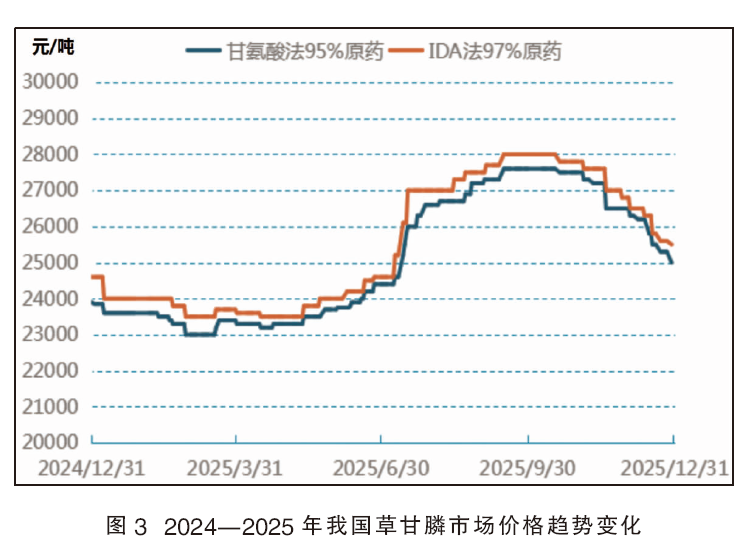
如表4所示,2025年草甘膦现货市场跌幅收窄,市场成交均价为25125元/吨,环比下降0.36%,市场价格围绕供需及成本博弈,供需面与成本面交替成为影响价格的主导要素。
如图3所示,2025年我国草甘膦市场价格整体呈“N” 型走势。从数据来看,1 月到 3 月初,草甘膦价格一路走低,核心原因是下游需求支撑不足,市场采购氛围冷清。进入 3 月中旬后,市场开始迎来转机,价格逐步止跌回升并持续至10月。这一轮回暖主要受两大行业事件带动:草甘膦行业反内卷专题会议的召开,供应端收紧为市场注入了信心;同时,海外孟山都草甘膦产能存在不确定性,以及“加税”消息扰动,多方因素推动需求向好,主销区南美订单增量。
供应格局优化 助力行业集中度提高
全球草甘膦产能高度集中,主要集中在中国企业及海外的孟山都。国内为规范行业发展,已将新建草甘膦生产装置列为限制类项目,有效避免了行业内的过度竞争,草甘膦的供应端保持相对稳定的刚性状态。
从中长期维度看,供给端层面欧盟在草甘膦续展批准的相关决定中,明确了其使用的具体条件与限制条款,尤其对草甘膦产品的纯度等核心指标提出了更为严苛的标准。同时,海外孟山都的草甘膦产能存在不确定性,叠加国内草甘膦行业主动摆脱“内卷” 竞争态势,推动行业竞争格局优化,助力头部企业进一步提升市场占有率。
需求端方面,随着全球转基因作物种植面积的持续扩大,以及百草枯等传统除草剂因环保等原因被禁用,草甘膦的市场需求具备持续增长的支撑。综合供需两端的变化趋势,草甘膦行业有望实现底部反转,迎来新的发展阶段。