

磷酸一铵:高位震荡、结构分化
2025年,国内磷酸一铵市场在成本高位、政策调控与需求波动的复杂博弈中,整体呈现“高位震荡、结构分化”的运行特征(见图1)。原料成本持续抬升奠定了市场价格中枢上移的基础,而出口政策的阶段性开放与国内需求的季节性波动,共同塑造了全年高位震荡的行情节奏。
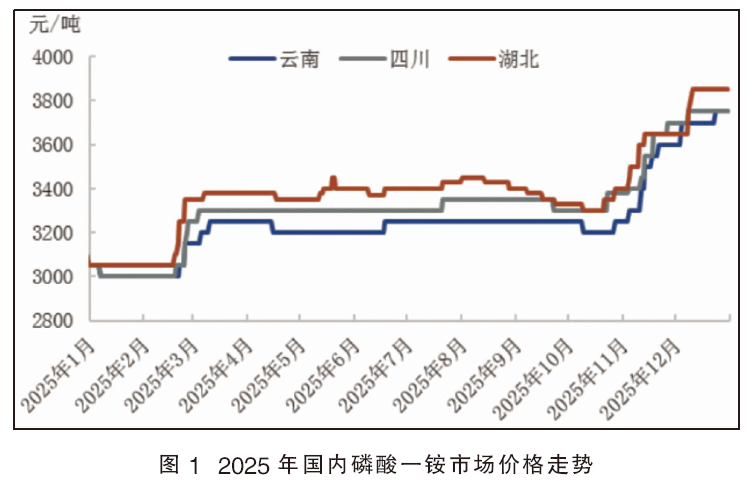
一季度市场走势呈现“先抑后扬”格局。年初,受春节假期因素影响,下游复合肥企业开工率普遍持低位,采购活动放缓,市场交投氛围清淡。进入3月份,随着春耕备肥工作的逐步启动,需求稳步释放。与此同时,原料端支撑作用凸显:磷矿石因资源供应结构性紧张,价格延续坚挺态势;硫磺受国际市场价格传导影响,同比出现显著上涨。在“需求回暖”与“成本推动”的双重作用下,磷酸一铵价格走出低谷,开启稳步上行通道,为全年行情奠定了偏强基调。
二季度,市场在政策利好和出口拉动下延续上行趋势。4月,春耕用肥需求持续释放,叠加出口政策方向逐步明朗,市场信心得到提振。5月起进入出口窗口期,生产企业积极对接国际市场,筹备出口订单。5月中旬,原料硫磺价格再度强势冲高,成为推动磷酸一铵价格快速上涨的核心动力。6月,出口拉动效应充分显现,当月磷酸一铵出口量达16.56万吨,环比大幅增长。出口的放量有效分流了国内压力,优化了市场供需结构,支撑价格维持高位。
三季度,市场进入高位盘整阶段。7—8月,夏季用肥需求表现平稳,而出口市场继续保持强劲势头。8月单月磷酸一铵出口量攀升至44.07万吨的年内峰值,环比增长28.06%,国际市场成为消化产能的重要渠道。原料成本方面,磷矿石价格始终维持高位,硫磺价格虽从高点有所回落,但整体仍处于历史较高区间,生产成本支撑依然牢固。然而,持续的高价不断挤压产业链利润,完全外购原料的中小生产企业一度面临亏损压力。下游复合肥企业对高价原料的接受度有限,多维持按需采购策略,市场整体呈现“高价僵持”状态,上行与下行动力均显不足。
四季度,市场受成本驱动,价格强势上涨。10月,随着秋季用肥结束,国内农业需求明显转弱。同时,出口窗口于9月底关闭,企业销售重心重新转向国内市场。然而,十一假期后,原料硫磺、硫酸价格再度强势上扬,生产成本被进一步推高。受此影响,市场价格底部受到刚性支撑,低端货源逐步退出市场。11月,原料硫磺价格强势上涨推升成本,市场交投气氛有所改善,11月12日官方指导价出台,华中55%粉出厂价为3650元/吨,大厂同步跟涨。供应紧张与成本支撑共同推动市场价格重心继续上移。12月,保供稳价工作会议连续召开,明确保障春耕用肥供应稳定,市场看涨情绪有所缓和。原料价格虽仍处高位,但成本驱动效应有所减弱。下游复合肥企业维持按需采购,冬储推进依然谨慎,市场交投平稳。
回顾2025年,成本是贯穿全年运行的核心主线,原料硫磺、磷矿石等产品价格持续高位,构筑了市场价格运行的刚性底部;政策则是调节市场节奏与波动幅度的关键变量,出口配额管理、法检制度等直接影响供需平衡;而终端需求,特别是农业需求的实际强度与价格接受度,最终框定了价格上行的天花板。
展望2026年,市场运行的深层逻辑预计将延续与演化。首先,成本驱动依然是基础逻辑。在全球能源结构转型及部分资源国出口政策的共同影响下,硫磺等原料供应结构性紧张的局面难以迅速缓解,国际价格仍将维持高位波动,国内磷酸一铵的生产成本中枢将在较长时期内保持抬升态势。其次,政策变量的影响将更加精准与动态。化肥保供稳价的总体方针不会改变,但出口调控政策的具体执行尺度(如法检时长、配额分配机制等)可能随国内供需、粮食安全形势及国际贸易环境进行灵活调整,这将成为扰动市场短期情绪和价格波动的核心外生变量。再者,需求结构将发生深刻变革。在农业高质量发展与“化肥零增长”行动持续推进的背景下,传统单质肥的农业直接施用量将继续受到抑制。预计2026年,国内磷酸一铵市场在成本高位、政策变量及需求波动的博弈中维持高位震荡整理运行。
磷酸二铵:结构性震荡
2025年,国内磷酸二铵市场在“高成本支撑”与“弱需求约束”的双重作用下,呈现出结构性震荡行情(见图2)。全年市场价格波动区间相对有限,但成本端的剧烈波动与出口政策的阶段性调整,共同塑造了“成本驱动型”市场特征。
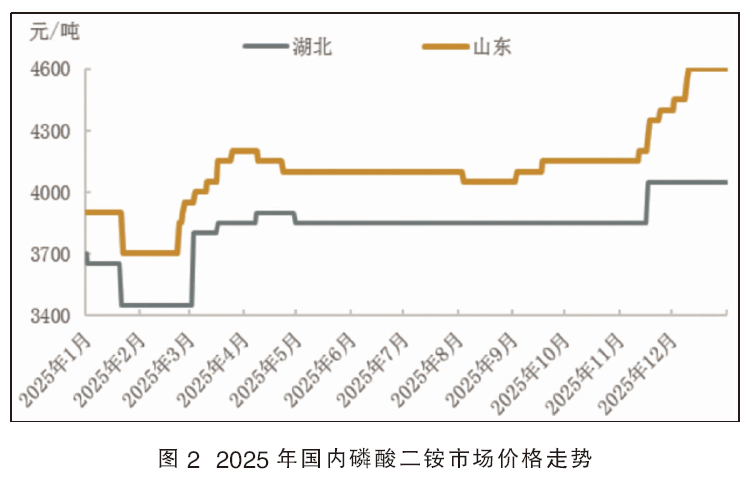
一季度市场呈现“先抑后扬”的行情。1—2月,受春节假期影响,下游复合肥企业开工率偏低,采购意愿不强,市场交投氛围平淡。然而,原料端的强势表现奠定了市场的上涨基础。磷矿石因资源供应持续紧张,价格保持高位运行;硫磺价格同比涨幅超过170%,成本压力急剧传导。在此背景下,64%颗粒磷酸二铵出厂价格被动上行。进入3月,春耕备肥需求逐步启动,为市场提供了基本面支撑。但下游对快速上涨的高价原料接受度有限,采购行为谨慎,市场呈现典型的“成本推动型”特征。季度末,市场价格在3800~3850元/吨区间企稳,成本的刚性支撑与需求的实际疲软形成初步平衡。
二季度,市场在出口政策利好下延续偏强整理运行。4月份,春耕用肥需求持续释放,同时化肥出口政策逐步明朗,市场预期转向乐观。5月起,正式进入出口窗口期,生产企业积极筹备出口订单,销售策略向国际市场倾斜。成本压力在5月达到阶段性高峰,原料硫磺价格再度冲高,磷矿石供应偏紧格局未改,双重因素推动生产成本持续攀升。6月份,出口拉动效应充分显现,单月磷酸二铵出口量达到50.63万吨,环比大幅增长。出口的放量有效分流了国内压力,成为支撑市场价格高位运行的关键因素。
三季度市场进入高位盘整与供需深度博弈阶段。7月份,出口势头依然强劲,单月出口量飙升至98.43万吨,创下近五年新高,国际市场对国内供需结构的调节作用达到顶峰。然而,这种高景气度在8月份出现转折。随着首批出口配额用尽,8月出口量环比大幅下降44.61%至54.52万吨,市场供应压力从国际转向国内。成本端压力未有缓解,磷矿石价格维持高位,硫磺价格虽从峰值回落,但仍处于历史较高区间,这导致完全依赖外购原料的生产企业面临巨大的成本压力,部分企业陷入亏损困境。需求侧,秋季备肥工作按计划推进,但受终端农产品价格低迷影响,复合肥企业采购意愿受到抑制,多维持按需采购策略。市场陷入“高价僵持”状态,上行缺乏需求配合,下行则面临成本支撑。
四季度,市场在原料成本的强劲支撑下上行。10月份,随着秋季用肥基本结束,国内农业需求明显转淡。同时,出口窗口于9月底关闭,企业销售重心转向国内市场,社会库存开始累积,市场情绪趋于谨慎。11月,硫磺、硫酸价格持续上涨,企业成本压力加大,多停报停收,持货商惜售。11月12日中国磷复肥工业协会发布调涨指导价,叠加成本与供应支撑,市场价格重心上移。至12月,市场关注焦点全面转向政策预期与2026年需求。12月期间,国家相关部门连续召开保供稳价工作会议,强调保障春耕化肥供应稳定与价格在合理区间运行,释放了明确的政策信号。受此影响,市场看涨情绪缓和。原料价格高位盘整,成本支撑作用依然存在,但驱动效应减弱。整体而言,12月市场在政策引导下以稳为主,价格波动收窄。
回顾2025年,国内磷酸二铵市场在多重结构性矛盾的交织中呈现高位震荡的运行特征。其中,原料成本高企是核心主线,磷矿石价格因资源约束持续坚挺,硫磺受国际市场影响剧烈波动,共同构筑价格刚性底部。与此同时,出口政策成为调节国内供需平衡与价格波动的关键政策阀门,直接决定了市场情绪与价格的波动区间。行业整体在“高成本刚性支撑”与“弱需求弹性约束”的夹缝中艰难运行。
展望2026年,市场仍将持续高位震荡状态。预计原料成本的高位态势难以迅速逆转,全球能源转型进程、主要资源出口国的政策变动以及地缘政治因素,将继续使硫磺等关键原料价格维持在高位区间波动;国内磷矿石资源在环保与安全生产政策持续收紧的背景下,其稀缺性价值将进一步凸显。需求端基本稳定,但在“减肥增效”政策导向下,将加速向水溶肥、专用配方肥等高效产品倾斜。而出口政策的变化将继续作为影响市场最重要的外部变量,出口配额的管理方式、法检流程的效率,以及与国际市场的联动机制,都可能影响国内市场的供需格局与价格预期。预计2026年国内磷酸二铵市场在成本高企、需求稳定及政策变量的影响下将高位震荡运行。