苯乙烯-丁二烯-苯乙烯嵌段共聚物(SBS),是以苯乙烯为硬段、丁二烯为软段,在烷基锂引发剂作用下,通过阴离子聚合而成的热塑性苯乙烯类弹性体(TPE-S),兼具橡胶高弹性与塑料热塑加工特性。是目前产量最大、应用最广的通用型热塑性弹性体,可应用在道路改性沥青、建筑防水、制鞋、胶粘剂、塑料改性、日用橡塑制品、电线电缆绝缘填充、医疗健康、光伏/新能源、环保过滤及高端包装等领域。
目前,SBS的生产主要有单锂引发剂三步法、单锂引发剂两步法、单锂引发剂偶联法、双锂引发剂二步法4种方法,其中前3种方法已经实现工业化生产,双锂引发剂二步法还仅停留在实验室和中试规模,无大规模工业化装置。
产能稳步增长,湖南石化产能占据主导地位
2021—2025年,我国先后有多套新建或者扩建SBS装置投产,新增产能合计达到61.0万吨/年。SBS新增产能主要集中在华南地区和华东地区,其中华南地区产能增长最多,达到42.0万吨/年,约占新增产能的68.85%;其次是华东地区,新增产能19.0万吨/年,约占新增总产能的31.15%。福建省的新增产能最大,达到19.0万吨/年,约占新增总产能的31.15%;其次是上海市,新增产能14.0万吨/年,约占新增总产能的22.95%;再次是海南省,新增产能12.0万吨/年,约占新增总产能的19.67%。
“十四五”期间,中国石化SBS新增产能最大,先后有上海金山巴陵新材料有限公司14.0万吨/年生产装置、海南巴陵化工新材料有限公司12.0万吨/年装置(均属于巴陵石化“走出去”战略项目之一)和福建古雷石化有限公司10.0万吨/年装置建成投产,新增产能合计达到36.0万吨/年,约占新增总产能59.02%,进一步巩固了中国石化在SBS行业的主导地位。另外,2025年中国石油广西石油化工公司8.0万吨/年SBS项目建成投产,它是广西石化百万吨乙烯炼化一体化项目的一部分,也是中国石油推动“减油增化”结构调整的战略性项目。该装置的建成投产,弥补了中国石油在西南、华南地区的供应空白,同时增加了华南地区SBS的竞争力和出口能力。随着这些装置的建成投产,两桶油在SBS行业中的影响力持续提高。截至2026年7月(以下简称2026年),我国SBS总产能达到197.5万吨/年。我国SBS主要生产厂家产能分布情况见图1。
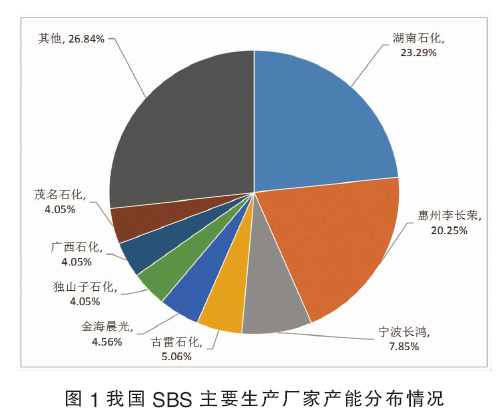
中石化湖南石油化工有限公司隶属中国石化集团,2023年6月由原巴陵石化与长岭炼化合并成立,是我国最早生产SBS的企业,拥有生产SBS的完全自主知识产权,生产技术曾获得国家科技进步一等奖。除了在湖南岳阳本部20.0万吨/年生产装置之外,还在海南洋浦和上海金山分别拥有12.0万吨/年和14.0万吨/年生产装置,2026年的产能为46.0万吨/年,约占国内总产能的23.29%,是我国最大的SBS生产企业。所生产的产品牌号涉及线型、星型、充油型和非充油型等,应用领域涉及高端道路、鞋材鞋底、机场跑道、防水卷材、聚丙烯/聚乙烯(PP/PE)增韧、沥青改性、热熔胶、玩具、日用品、医用包装和食品接触等众多领域,在沥青改性领域处于绝对领先地位。
惠州李长荣橡胶有限公司在广东惠州建设的独资企业,是我国第二大SBS生产企业,也是我国SBS最大的独资生产企业,2026年的产能为40.0万吨/年,约占国内总产能的20.25%。采用中国台湾李长荣集团自研技术,其技术的分子结构设计成熟、性能均衡;苯乙烯/丁二烯比例精准,所得产品弹性、硬度、耐磨性平衡,低温不脆、高温不粘;牌号体系完整、覆盖全场景;产品可直接用注塑/挤出/吹塑加工,无需硫化、无需交联剂;边角料100%可回收,无废料,循环经济、成本更低。所生产的产品牌号涉及线型、星型、充油型和非充油型等,应用领域涉沥青改性、鞋材、胶粘剂、塑料增韧,以及汽车内饰、卫材、食品包装等敏感领域。
进口量变化较大,俄罗斯占据主导地位
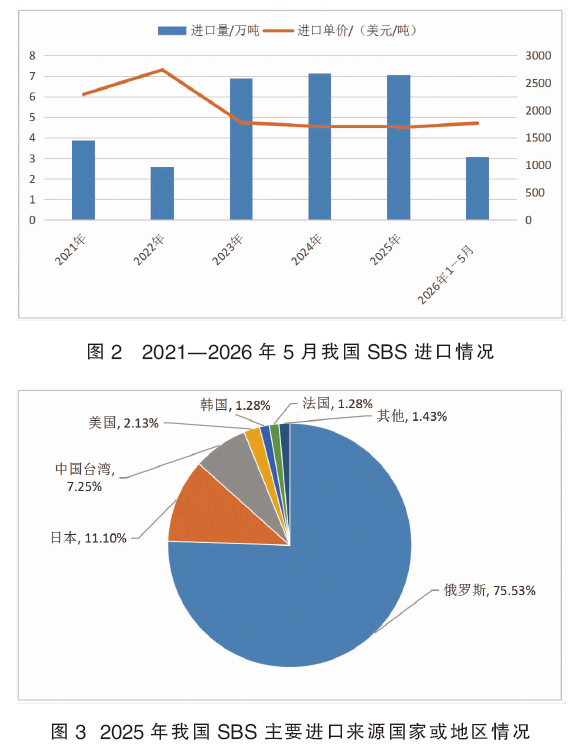
根据中国海关统计,2021—2025年我国SBS的进口量呈现先下降,然后逐年增长,随后又下降的发展态势。其中进口量最小的是2022年的2.58万吨,进口量最大的是2024年的7.12万吨,同比下降约1.26%;2026年1—5月的进口量为3.04万吨,同比下降约14.40%。2021—2025年,我国SBS的进口单价呈现先增长,然后逐年下降的发展态势。其中进口单价最大的是2022年的2740.11美元/吨,最小的是2025年的1685.80美元/吨,同比下降约1.11%;2026年1—5月的进口单价为1767.22美元/吨,同比增长约8.63%。2021—2026年5月我国SBS的进口情况见图2。
2025年,我国SBS的进口主要来自日本、中国台湾和俄罗斯,进口量合计达到6.60万吨,约占总进口量的93.88%,同比增长约2.33%。其中来自俄罗斯的进口量占据主导地位,为5.31万吨,约占总进口量的75.53%,同比增长约4.32%。其次是日本,进口量为0.78万吨,约占总进口量的11.10%,同比增长约30.00%。2025年我国SBS主要进口来源国家或地区情况见图3。
出口量稳步增加,印度、越南为主要出口国家
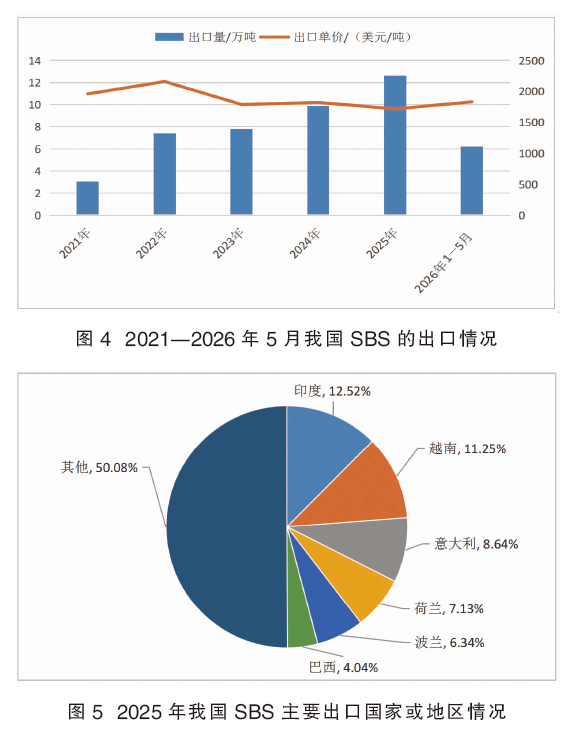
2021—2025年,我国SBS的出口量呈现逐年增长的发展态势。其中2021年的出口量最小,为3.04万吨;2025年的出口量最大,为12.62万吨,同比增长约27.73%;2026年1—5月的出口量为62013.40吨,同比增长约17.96%。2021—2025年,我国SBS的出口单价呈现先增长,然后下降,随后又增长再下降的发展态势。其中出口单价最高的为2022年的2160.42美元/吨,最低的为2025年的1718.25美元/吨,同比下降约5.76%;2026年1—5月的出口单价为1832.26美元/吨,同比下降约0.99%。2021—2026年5月我国SBS的出口情况见图4。
2025年,我国SBS主要出口到印度、越南和意大利,出口量合计达到4.09万吨,约占总出口量的32.41%,同比增长约25.46%。其中向印度的出口量最大,为1.58万吨,约占总出口量的12.52%,同比下降约4.82%;其次是越南,出口量为1.42万吨,约占总出口量的11.25%,同比增长约69.05%。2025年我国SBS主要出口国家或地区情况见图5。
除了向东南亚和南亚出口之外,由于欧洲本土SBS产能无法满足实际需求,而我国的产品价格较为低廉,产品质量能够满足需求,近年来我国SBS向欧洲地区的出口量增加较快。2025年向欧洲地区的出口量达到4.30万吨,约占总出口量的34.07%,同比增长约61.65%。
消费量稳步增加,传统消费收缩
2021—2025年,我国SBS的表观消费量变化较大,呈现先下降,然后增长,随后又下降再增长的发展态势。其中2021年的表观消费量为95.52万吨,2025年的表观消费量为102.41万吨,同比增长约24.37%。相应产品的自给率2021年为99.14%,2025年为105.45%,同比增长约2.03%。
近年来,SBS下游行业发展不一。传统下游除道改行业消费量保持增速小,热塑性橡胶(TPR)鞋材和防水卷材均呈现收缩的趋势。相比之下,胶黏剂和塑改行业消费量保持稳定增长,成为驱动SBS下游结构优化的关键力量。2025年,我国SBS的消费结构为:道路沥青改性领域对SBS的需求量约占总消费量的44.2%,TRP鞋材约占17.8%,防水卷材约占12.0%,聚合物改性约占10.1%,胶黏剂约占14.2%,其他方面约占1.7%。
沥青改性(交通基建+养护)领域,“十五五”期间规划中高速道路网铺设、传统基建项目持续推进,以及“一带一路”海外基建项目对道路材料的需求,将持续拉动该行业增长。此外,国内道路养护市场规模逐年扩大,高性能改性沥青在道路养护中的应用占比提升,也为行业提供了增量空间。且未来高速道路向更高性能(如耐极端气候、长寿命)的改性沥青方向发展,SBS添加量或将增高以满足不同路况和环境的需求。未来沥青改性依然是我国SBS最大的消费领域,消费量将稳步增长,但占比略有下降。
TPR鞋材行业未来发展仍面临较大的压力,一是世界制鞋行业向越南、印度等周边国家或地区的转移;二是“轻量化”替代类鞋材仍对TPR行业的发展存制约影响,且近两年进出口贸易环境不稳定将成为常态;三是来自氢化SBS(SEBS)、热塑性烯烃弹性体(TPO)、热塑性聚氨酯(TPU)、聚烯烃弹性体(POE)、乙烯-醋酸乙烯共聚物(EVA)等的替代。预计未来我国TPR鞋材的消费量将持续收缩,但是作为鞋材的生产和消费大国,仍有一定的刚需存在,仍是SBS下游的主要应用之一。
防水卷材行业领域,国家将继续出台一揽子房地产金融政策,长远来看有利于房地产行业平稳健康发展。随着城市更新/旧改、海绵城市、地下管廊、轨道交通(地铁/隧道)防水强制升级,重大工程对高耐候、抗穿刺SBS卷材的用量将不断增加;此外,随着新老基建持续发力,对建筑防水需求有一定支撑,且存量建筑的防水翻新市场也在扩大。加上随着行业整合和环保政策趋严(如限制非环保沥青基卷材的使用等),II型及以上SBS改性卷材成为标配,将有利于防水卷材行业的发展。防水卷材行业对SBS的需求量将逐步增加。
在胶黏剂领域,随着人们生活消费水平提升,包装、汽车、电子等领域对高性能胶黏剂(如环保型、高粘结强度)的需求持续增长。其次,无溶剂、低挥发性有机化合物(VOCs)环保政策将推动SBS基热熔胶替代溶剂型胶,环保化包括水性胶黏剂、无溶剂胶黏剂、低VOCs胶黏剂的市场占比将不断提升;快递/电商包装、卫材(纸尿裤/卫生巾)、汽车内饰用胶量提升;光伏组件密封、电子元器件粘接等高附加值场景扩容等,都将有利于胶黏剂行业的发展。预计SBS在胶黏剂领域的消费量将稳步提升,增速高于SBS整体下游消费增速。
SBS改性塑料增韧、耐寒、耐候等特性,使得SBS在家电外壳、汽车内外饰、管材,光伏背板、接线盒密封、锂电池隔膜涂层、柔性电路基材等方面的应用将增长,SBS用作塑料改性的使用量也增加。预计到2030年,我国对SBS的总需求量将达到125.0万~130.0万吨。
未来发展建议
经过多年发展,我国SBS产能稳步发展,产品牌号不断增加,不仅满足了国内需求,还有较大量出口,已经成为世界最大的生产和消费国家,在世界SBS行业占据举足轻重的地位。但产品同质化现象严重,通用产品过剩,高端产品仍无法满足国内需求,需求增速减缓,供需阶段性、结构性失衡,价格随之跌落,行业利润萎缩。未来将呈现产能继续稳步增长、产品高端化、技术进阶化、产业链一体化、生产绿色化、需求多元化等发展趋势,行业高质量发展特征愈发显著。
(1)优化产能结构,淘汰低效供给。产能过剩的核心是“低端同质化产能过剩”与“高端有效供给不足”的矛盾,企业应该严格管控通用型SBS新建、扩建项目,杜绝同质化低效产能无序扩张。应该依托安全、环保、能耗、碳排放等政策标准,通过产能整合与规模化升级,调整聚焦行业核心竞争力。头部企业可依托现有基地,打造“原料-生产-下游应用”一体化产业园,降低SBS单位原料成本。中小型企业可通过合资、并购等方式整合资源,扩大单套装置规模,降低单位生产成本,避免资源浪费。规模小、无原料配套、技术落后、长期亏损的中小闲置装置应及时退出市场,以化解行业产能过剩矛盾,提升行业整体竞争力。
(2)优化产品结构,突破低端锁定,向高端化、差异化转型。逐步压缩低端鞋材、通用民用等低附加值产品的生产,通过技术升级打开高端市场空间:聚焦高端产品研发,针对进口依赖度高的领域(如星型结构SBS、高苯乙烯含量SBS等),加大研发投入,突破分子量分布控制、聚合工艺优化等关键技术。开发功能性衍生品,如SEBS、马来酸酐接枝SBS等,拓展其在医用材料、新能源汽车密封件等高端领域的应用。
(3)升级生产技术,满足清洁环保要求。传统间歇式聚合逐步向连续化溶液聚合普及,有效稳定产品质量、降低生产能耗、减少物料损耗,实现规模化稳定生产。在催化体系优化方面,升级传统单锂引发体系,推广双锂及高效复合催化、高效偶联技术,缩小产品分子量分布,大幅提升产品力学稳定性与批次一致性。在后处理绿色改造方面,推行低温脱挥、清洁凝聚工艺,简化生产流程,严控VOCs排放,满足环保生产硬性要求。
(4)深耕新兴应用领域,缓解国内供需压力。除了进一步巩固SBS现有应用领域之外,还应该深耕新的应用领域。比如在新能源领域,开发用于锂电池电芯缓冲、PACK密封的阻燃型SBS(添加阻燃剂后氧指数≥28);在医疗健康领域,拓展SBS在医用手套(替代天然橡胶,降低过敏风险)、防护服弹性带的应用;在环保材料领域,研发可降解SBS(与聚乳酸共混),用于包装膜、一次性餐具等,契合“双碳”政策导向。通过新应用领域的开发,拓展应用途径,扩大消费量,缓解国内供应压力。
(5)多方参与,共建良性竞争生态。研发单位、下游用户和有关行业协会共同参与,根据市场需求,制定SBS产品分级标准(如按性能分为高端、中端、普通级),明确低端产品的环保、质量底线,遏制“劣币驱逐良币”,避免恶性价格战,确保行业良性竞争发展。
(6)开展定制化服务,提高产品接受度。针对不同行业(如道路工程、高端鞋材、锂电池缓冲材料)的个性化需求,提供“产品+技术方案”的组合服务,制定差异化市场营销策略,提高产品的市场接受度。
(7)拓展海外市场,提升国际竞争力。针对东南亚、南美等基础设施建设加速的地区,出口性价比高的道路改性用SBS,并配套提供沥青改性技术指导,规避单纯低价竞争。针对欧美高端市场,通过认证(如欧盟REACH、美国FDA)进入高端鞋材、医用材料供应链,以“高端品质+品牌溢价”替代低价策略,进一步扩大出口数量和出口质量,提升参与国际竞争的能力。
总之,未来我国SBS行业机遇与挑战并存,只有在产能、产品、生产技术、应用及销售等多方面齐头并进,合理有序竞争,才能推动我国SBS行业从产能大国向技术强国迈进。