1—6月,中东地缘局势扰动、海峡通航受阻推动国际硫磺价格持续走高,国内硫磺市场在供需矛盾激化、进口和港口库存下滑的背景下,现货价格呈现单边上行,屡创历史新高走势。一季度受中东地缘政治冲突影响,国际供需格局发生变化,霍尔木兹海峡通行管控导致全球近半数硫磺出口流通受阻,受其影响国内硫磺市场开启震荡上行走势。二季度,国内资源紧缺局势持续,进口补充乏力,6月起“三桶油”国产主力资源定向保供磷肥,化工端可流通货源收紧,推动价格进一步走高。
硫磺现货价格走势
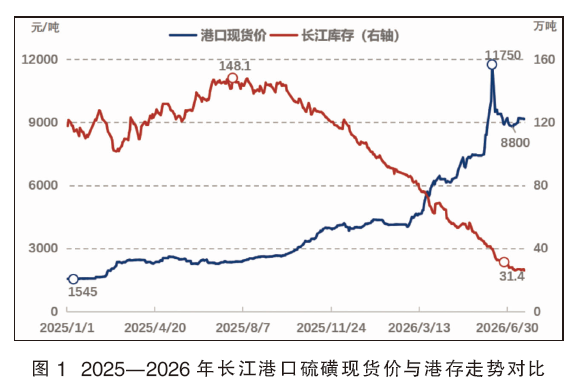
1—6月,中国硫磺港口现货市场呈现震荡上行趋势,其整体价格波动轨迹与国内、外供需格局及市场交投情绪变化相契合。1—6月镇江港口市场主流颗粒均价6106元/吨,同比上涨3929元/吨,涨幅180%。
如图1所示,年初中东官价环比普涨21~25美元/吨,印尼需求回暖,加之国内集中补仓,港口硫磺现货价格快速上行。价格走高之后,港上商户间出现获利观望情绪,下游企业仅有有限刚需释放,市场转弱僵持。随后中东地缘冲突升级,霍尔木兹海峡受阻,国际资源收紧,国内集中补货推动价格屡创新高。受海峡封锁影响,进口资源量少价高,港口库存持续下降,6月国产资源定向保供挤压其他行业采购空间,同时长协补库,现货价格突破万元大关,创历史新高。末段美伊达成谅解备忘录,供应风险缓解,多船资源通航消息传出,持货商降价出货,行情出现较快回落。
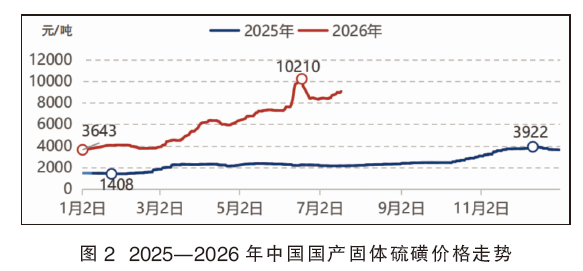
分季度看(图2),一季度国产固体硫磺价格稳步抬升,涨幅平缓。1—2月逢春节,行业开工偏弱,节前出货承压,厂商多以预售节后货源为主,价格缺乏上行动力;节后复工刚需逐步释放,2月28日霍尔木兹海峡突发管控,但3月市场整体观望,走势仍克制。二季度国际地缘不确定性加剧,海峡持续关闭致进口流通受阻,5—6月冲突升级、港口库存走低,加之国产定向保供落地,可流通现货收紧,缺货预期推升行情快速走高,突破万元创历史新高。随后地缘缓和,下游高价接货意愿降温,采购回落,上游出货转淡,价格承压回落,最终企稳8000元/吨上方震荡。
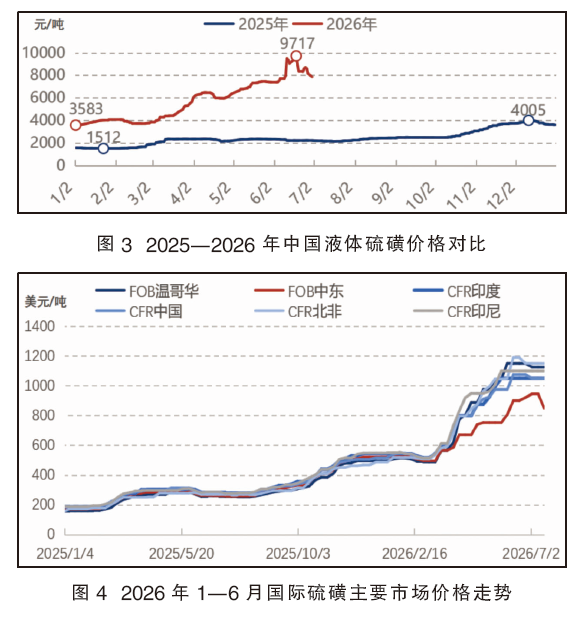
1—6月中国液体硫磺价格呈坚挺上行态势,如图3所示,年初延续上年末震荡整理,2月底美伊冲突致霍尔木兹海峡封锁,国际供应收缩,国内进口锐减、库存消耗,价格逐步抬升。6月国产液硫定向保供化肥政策落地,化工货源进一步受限,企业集中补货推动价格于6月中旬触顶。
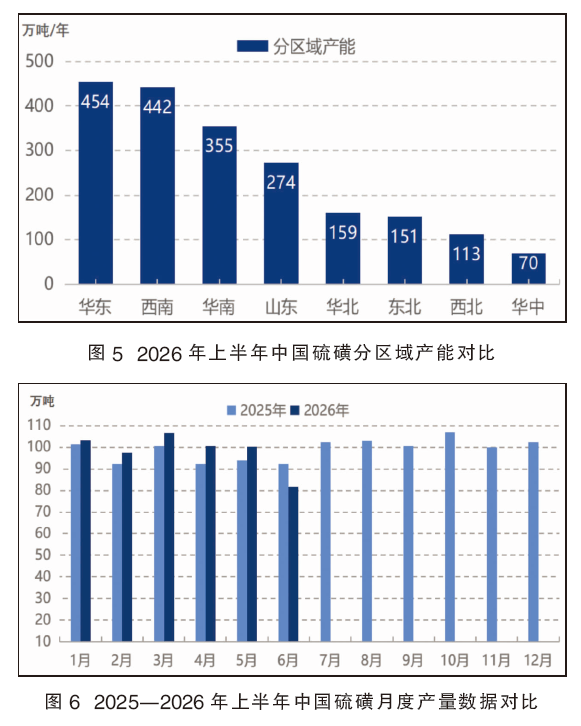
1—6月国际硫磺市场在经历一段时间的盘整后再现强劲走势,如图4所示。中东地缘冲突及局势升级,加剧国际硫磺市场供应紧缺态势,进而刺激市场价位不断冲高。
从全球市场视角出发,1—6月国际硫磺价格不断攀升的主要因素明显区别于以往需求端的爆发,而是因为中东地缘政治冲突,引发当地资源外输因航运不畅而受阻,促成供给收紧局势,进而推动国际市价持续冲高,刚需消费则起辅助作用。国际硫磺市场供需因此受到重创,市场走势逐步攀高,中东月度官价从522.3美元/吨涨至861.93美元/吨,涨幅65%;中东运费从26~27美元/吨涨至135~140美元/吨。
上半年供应量变化情况
2026年上半年,中国硫磺供应整体收缩。国内自产硫磺增量偏弱,产量同比仅小幅回升;进口端则受国际硫磺高位运行、美伊地缘冲突致使航运受阻双重压制,进口量同比大幅回落56%。国产增量难以对冲进口减量带来的缺口,上半年行业整体货源供给明显缩减。
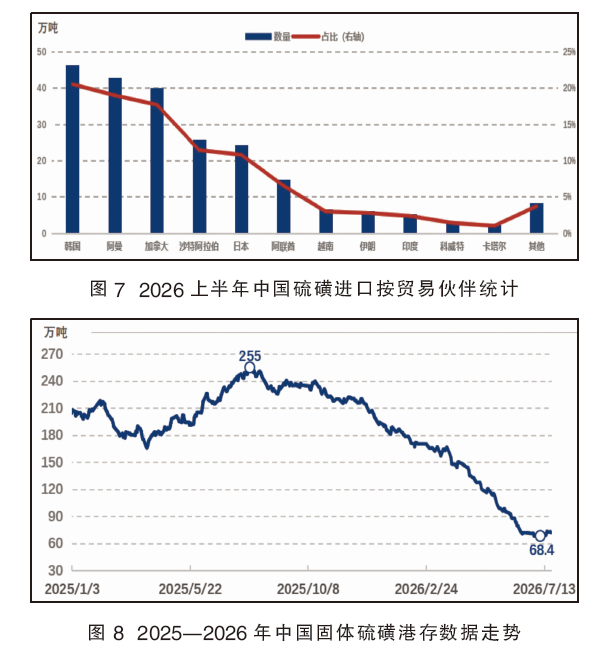
如图5、6所示,1—6月国内硫磺总产量572.57万吨,同比小幅上涨2.93%,整体增量有限。分阶段来看,1—5月各月硫磺产量均实现同比增长,增幅为1.5%~8.9%。步入6月后,受原油供给收紧、国际油价高位运行双重压力,炼厂整体开工负荷下调,叠加多套装置进入计划检修周期。多重因素影响下,6月国内硫磺产量环比明显回落,同比降幅11.59%。
1—6月中国硫磺进口约233.54万吨,同比减少56.30%。虽同比降幅十分明显,然其资源主要来源地与以往一样,分别涉及中东地区、加拿大及邻国日本、韩国(图7),只是在涉及具体贸易来源国的数据上有不同以往的表现。而在出口方面,鉴于我国国内硫磺需求缺口较大局面,出口数量有限。
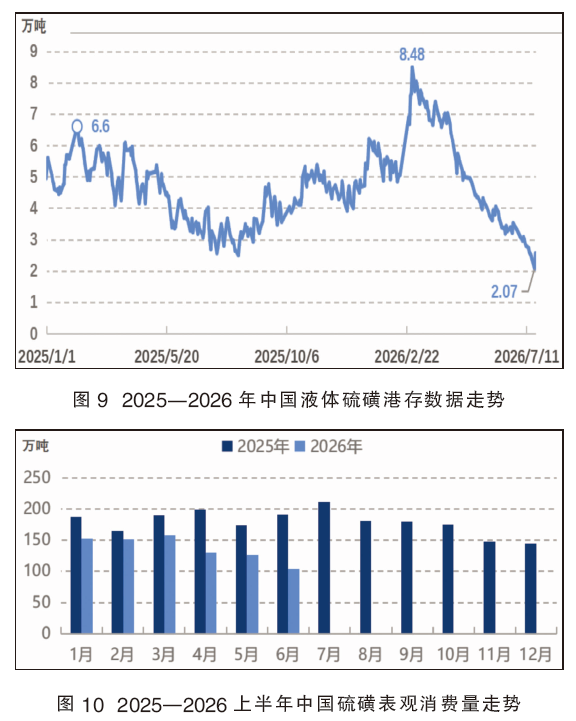
硫磺港口库存泛指中国区内相关港口所堆存的硫磺资源,其库存量变化直观反应国内现货堆积表现,是存有行情波动前瞻性数据指标。1—7月国内硫磺港口库存整体呈现明显下降趋势,镇江港作为国内硫磺现货市场贸易风向标,其硫磺库存与市场价格走势息息相关。数据显示,截至7月底,中国硫磺港口库存为74.66万吨,较年初减少61.98%。其中固体硫磺港存72.1万吨,较年初减少62.38%;液体硫磺港口库存为2.56万吨,较年初减少45.76%。详见图8和图9。
上半年消费量变化情况
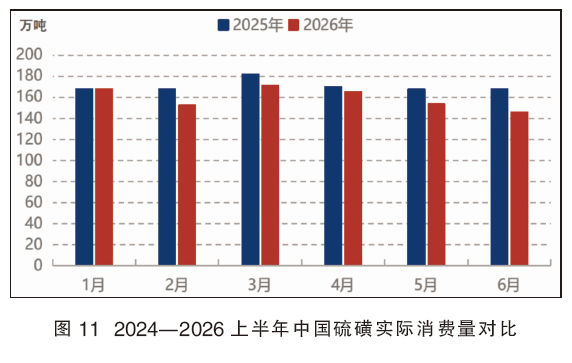
从表观消费量来看(图10),1—6月中国硫磺表观消费量约822.7万吨,同比下降25.67%,较去年同期出现明显下降。1—6月国内硫磺月度消费呈现波动走势,其中3月消费量为年内峰值,而月度消费量最低值出现在6月,并且上半年所有月份消费数据均不及去年同期。整体消费走弱的主要原因在于,二季度国内炼厂陆续进入集中检修周期,硫磺作为副产品的产量有所下滑。更为重要的是,由于上半年进口原油供应收紧,导致国内炼化企业硫磺作为副产品的产量持续回落。另外,进口端减量幅度更为显著,受外盘硫磺高价支撑和地缘政治扰动等因素影响,贸易商进口积极性大幅下滑,进口量环比、同比双双走低,尤其4月开始进口量大幅收缩,带动国内硫磺表观消费量持续下行。从实际消费量来看,如图11所示,1—6月中国硫磺市场实际消费量约956.5万吨,较去年同期减少54.4万吨,整体消费同比下滑。主要原因是硫磺价格持续高位,大幅压制下游采购积极性,且产业链价格传导不畅,下游企业盈利承压,整体仅维持刚需采购。
在新能源消费增量方面,印尼HPAL湿法镍冶炼每吨镍金属需消耗10~12吨硫磺,而伴随着印尼镍产业链产能持续扩张,硫磺的需求也持续上升。同时,刚果金的铜钴湿法冶炼产能稳步扩张,带动当地硫磺需求保持每年8%~10%的增长。国内方面来看,磷酸铁锂产业快速增长,其近两年新增产能对应年新增硫磺需求超300万吨;新能源汽车与储能赛道等持续放量,进一步拉动硫磺消费增长。
下半年价格预测
目前来看,中东地缘局势的不确定性仍是下半年影响国内硫磺现货市场的核心变量因素。在此悬而未决的背景下,印尼方面的应对表现势必对国际硫磺市场价位产生影响,因此国际磺市价位大概率不会出现快速下滑局面。这会持续影响国内进口货源到港节奏和成本。国内层面,磷肥、硫酸出口政策是否放开将直接影响业内硫磺的供需格局,再结合下游新投产项目计划的落地程度,“三桶油”硫磺定向保供政策的持续时间,会持续左右市场货源流通与需求方的操作弹性。
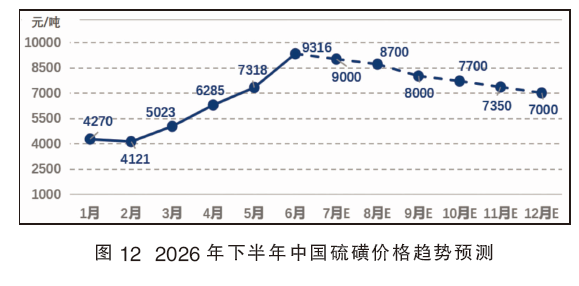
综合分析,中东地缘摩擦恐不会快速摒弃分歧达成实质和解,而俄罗斯的出口禁令,印尼的刚需释放,均对国际磺市向弱推进形成牵制。不过国内下游刚需支撑并不稳固,加之政策持续时间和下游新投产计划的不确定性,市场涨价动力不足,如此仅靠中东地缘局势突发的波动带来阶段性反弹或许并不能阻止磺市价格整体稳步下行(图12)。