2026年上半年石化市场由中东地缘溢价主导,6月霍尔木兹海峡通航修复后,市场定价逻辑一度向供需基本面切换。然7月美伊冲突反复再次带动原油、化工品价格反弹。下半年行业整体供强需弱的格局并未发生本质改变,地缘冲突带来的原料供应不确定性及高成本或持续影响行业利润。产业链企业需合理调节库存水平,按商品中东货源依赖度分层管控库存、调配内外销,对冲美伊冲突的潜在风险。
地缘影响反复,7月石化商品价格再度反弹
2月底至6月上旬,霍尔木兹海峡航运收缩是影响石化市场变化的核心驱动。从海峡船舶通航数据可以看出,冲突爆发后通行油轮数量断崖式下滑,市场持续交易货源收缩预期,原油WTI价格大幅冲高,带动全产业链化工品成本抬升,下游制品企业迫于高价原料持续降负、主动去库存,形成上半年成本主导的上涨行情。直至6月冲突缓和海峡逐渐开放,日均通航量恢复至冲突前三成附近,市场交易逻辑逐渐转向货源恢复预期,WTI原油6月均价环比下跌17%,各类化工品同步跟随成本重心回落,地缘溢价集中出清,市场定价逐渐回归供需基本面。
6月MOU协议签署后,海峡通航量快速恢复;而7月地缘风波再起,至7月23日带动原油WTI价格自月初上涨34%。7月中上旬市场对地缘从“和平红利”到“恐慌溢价回归”的表现相对克制,然而伴随地缘冲突升温,霍尔木兹海峡关闭造成通航船只再度明显下降,市场对进口原料供应预期紧张的担忧愈加明显。
地缘反复背景下不同商品抗跌弹性由中东货源依赖度决定,高依赖品类短期托底效果更强。结合中东货源占比、霍尔木兹依赖度可以清晰划分商品层级,甲醇、乙二醇、丙烯、聚丙烯等高度依托中东进口的商品或原料,在地缘情绪升温阶段具备更强价格支撑;甲苯、二甲苯、精对苯二甲酸(PTA)等自给率偏高的品种,缺少货源收缩预期托底,仅受原油及市场气氛带动,这也是7月反弹行情里烯烃涨幅持续强于芳烃的核心逻辑。企业原料采购可依据不同分层逻辑设置差异化安全库存。
供需是中长期核心要素,下半年产能放量或对价格形成一定压制
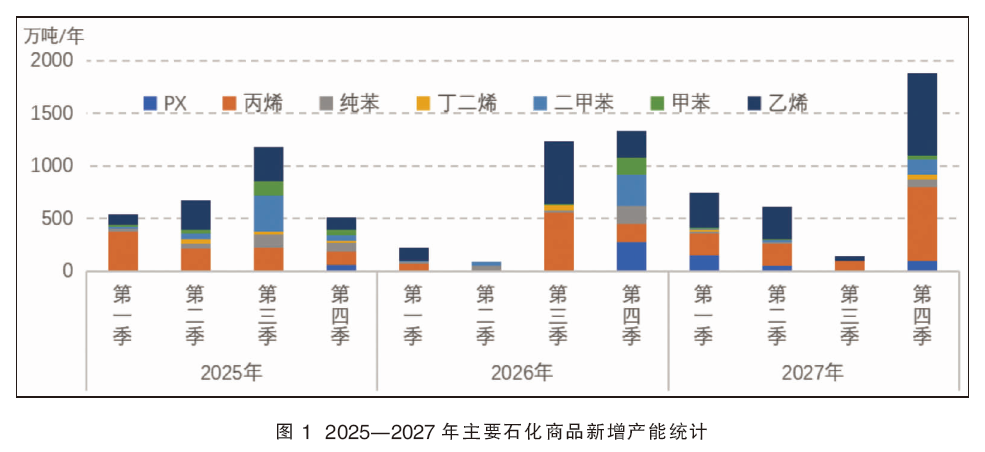
2026年是石化行业集中投产大年,下半年较多的新装置落地或成为影响全年价格的核心因素。全年“三烯三苯”(含PX)预计总新增产能2863万吨/年,其中上半年新增304万吨/年,三季度投放规模达1229万吨/年,四季度预计在1330万吨/年,下半年预计供给增量远超上半年(见图1)。当前地缘影响带来的成本上涨,与集中投产的新增供给、前期检修装置的复产供给激烈博弈,三季度多数商品价格中枢存在一定下行压力,而四季度部分商品依靠季节性补库或形成阶段性修复。
芳烃产业链供需宽松格局较为突出,整体预计承压。PX四季度将有新装置投产,叠加进口货源增量,供需表现宽松,下半年价格运行区间预计锁定在990~1110美元/吨。下游PTA同步面临产能扩张,叠加聚酯开工跌至近十年低位,7月上旬聚酯开工同比下降10.62个百分点,仅8—9月纺织旺季存在短暂小幅反弹,其余时段加工利润预计持续收缩,全年难有趋势性上涨行情。
烯烃板块或存在结构性分化走势,但下半年仍面临产能压制。线性低密度聚乙烯(LLDPE)呈现季节性波动,7—8月农膜淡季行情偏弱,9—10月备货周期或迎来阶段性上行,11月旺季结束后新增产能投放可能再度拖累价格走弱;丙烯板块分化显著,丙烷脱氢(PDH)装置受进口丙烷影响开工波动明显,煤制丙烯依托成本优势开工韧性强,原油上涨周期内煤制一体化企业利润修复空间较大。丁二烯三季度装置集中检修、新增产能尚未投放,下游轮胎刚需形成稳定托底,价格或在8500~12000元/吨窗口运行。
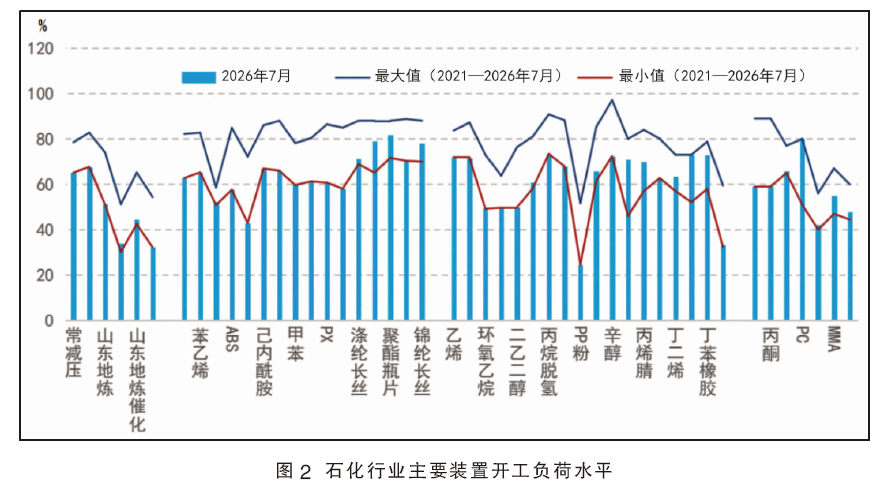
行业开工低位叠加港口库存分层,进一步凸显供需宽松基本面。2026年上半年主流跟进的47套石油化工装置开工负荷跌至近五年同期偏低水平。炼化方面,2025年山东独立炼厂常减压装置平均开工55.72%、主营炼厂80.08%;1—6月地炼开工回升至59.25%,主营炼厂回落至74.22%(见图2),分化根源在于原油配额收紧、新能源挤压成品油及相关政策约束。库存变化趋势形成明显分层,甲醇、乙二醇等中东高依赖品持续去库,汽柴油、PTA等内销品种库存不断累积,短期原油反弹难以改变当前库存结构,下半年供给释放后多数商品或仍继续累库。
终端需求表现差异,增量占比较为有限。地产行业整体处于调整期,拖累管材、涂料、硬泡等化工品需求;纺织行业7月进入传统淡季,9—10月秋冬订单仅能小幅修复,海外高利率压制下聚酯、轮胎出口增量或有限,外销对市场行情拉动力度不足。仅新能源汽车、集成电路带动部分化工品需求增加,但体量偏小,或难以扭转整体需求偏弱格局,当前下游工厂仅维持刚需拿货,不存在集中大规模备货行为。
下半年石油化工行情推演与经营风险提示
下半年石油化工市场整体走势或承压下行,三季度地缘影响与供需博弈,四季度存阶段性修复机会。7—9月同时存在地缘情绪扰动、装置投产等影响因素,即便原油短期反弹,化工品上行空间也可能被供给增量限制。10月纺织、塑料迎来传统季节性补库,但四季度仍有大量新产能持续投放,市场或难以持续性单边上涨。长期来看,行业核心主线转向供应链安全重构与炼化减油增化,行业集中度持续提升,一体化龙头竞争优势将不断放大。
美伊谈判进程、新增产能集中投放是两大核心关注点。首先,美伊虽有60天谅解备忘录,但目前冲突再起,海峡通行再度受限,原油上涨对化工产业链加工利润形成压缩;其次,三季度装置投产进度超预期,部分炼厂装置检修恢复,供给预计逐渐释放,即便地缘影响支撑,化工品仍然承压。后续可重点关注不同商品地缘风险影响下中东货源依赖度情况,进而预留安全库存。针对下半年产能释放影响,需合理调整库存水平,避免高位囤货亏损。