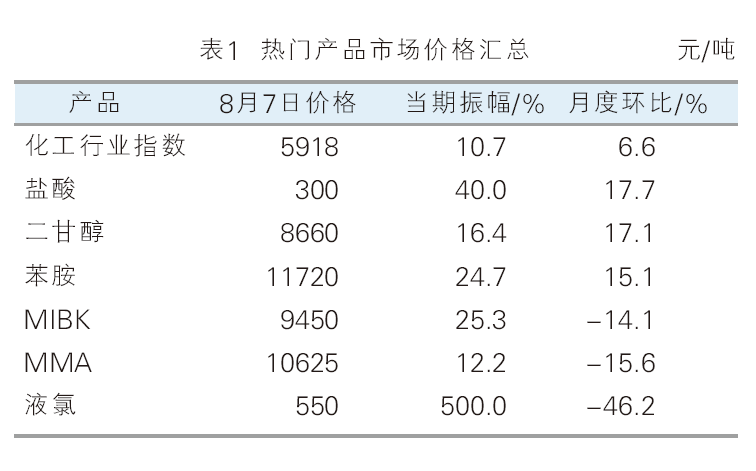
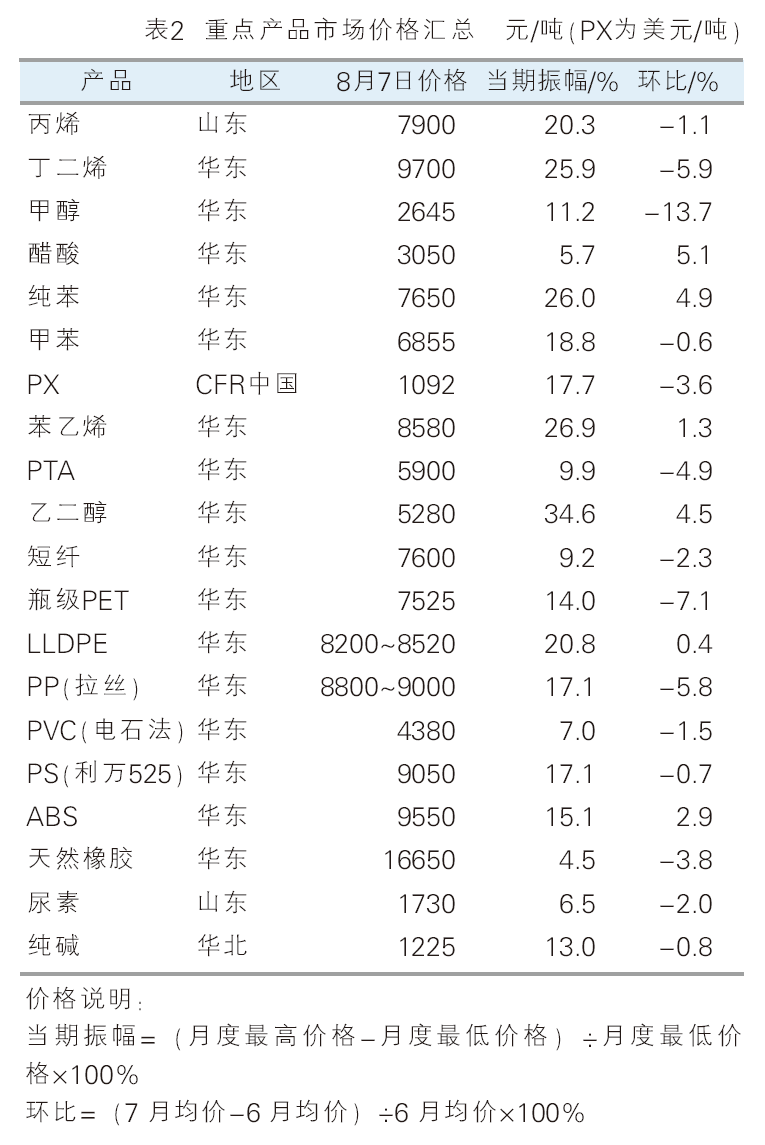
7月中上旬美伊地缘冲突再起,国际原油大幅走强,国内化工市场跟随震荡反弹;自7月24日,国内化工市场跟随原油小幅回落等待中东局势新发展。截至7月31日,金联创监测的化工行业指数收于5918点(7月1日为5554点),涨幅为6.6%。在金联创监测的131个化工产品中,月度均价环比上涨的产品共44个,占金联创监测化工产品总数33.6%;下跌的产品共85个,占产品总数的64.9%;持稳的产品2个,占产品总数的1.5%。表1、表2分别为热门产品、重点产品市场价格汇总。
涨幅榜产品
盐酸 国内盐酸市场价格走高,7月31日收于300元/吨,月环比涨幅为17.7%。7月供应端部分企业检修致盐酸产量缩减,下游需求表现较好,企业出货顺畅,盐酸价格上调。预计8月盐酸市场价格高位整理,警惕供应回升带来的回调压力。
二甘醇 国内二甘醇市场冲高回落,7月31日收于8660元/吨,月环比涨幅为17.1%。7月受台风天气影响船货延期到港,华东主港库存最低仅约0.33万吨,创下历史新低,进口现货供应极度收紧,市场逼空情绪浓厚,二甘醇涨至近年来高位;下旬港口到货较为集中,短期库存明显增加,市场可流通量由紧转松,价格随之高位回落。预计8月国内二甘醇市场或弱势震荡。
苯胺 国内苯胺市场偏强运行,7月31日收于11720元/吨,月环比涨幅为15.1%。7月上旬,受出口旺盛及企业库存低位影响,工厂控量供应,且部分装置检修,市场现货趋紧推高市场;中旬虽下游助剂跟进欠佳,但出口订单持续交付以及成本端的强势上涨,继续推涨苯胺市场;下旬商品化供应减少,工厂价格惜售调涨,市场重心继续上移,但随着价格上涨,下游买单维持刚需,市场价格涨后整理。预计8月苯胺市场高位震荡。
跌幅榜产品
液氯 国内液氯市场先跌后涨,7月31日收于550元/吨,月环比跌幅为46.2%。6月上旬,下游需求表现疲软,但氯碱企业并未出现大面积主动降负,价格持续下行;中下旬,随着氯碱综合利润亏损扩大,部分装置检修或降负荷,供给端才出现被动收缩,市场价格逐步由跌转涨,最大耗氯下游PVC行业受房地产低迷影响,长期处于产能过剩与亏损运行状态,尽管部分企业开工率有所回升,但对液氯的实际采购需求有限。预计8月国内液氯市场延续低位震荡。
MMA 国内MMA市场下跌为主,7月31日收于10625元/吨,月环比跌幅为15.6%。7月下游需求持续偏弱,主动拿货意愿不足,终端备货较为谨慎,持货商报盘下跌,市场利空因素集中显现,部分低价进口货源冲击市场,市场价格持续走软;临近月底,受成本影响,持货商继续让利意愿降低,部分报盘上涨,下游维持刚需补货,交投氛围有所改善。预计8月MMA市场或区间波动。
MIBK 国内MIBK市场先跌后涨,7月31日收于9450元/吨,月环比跌幅为14.1%。7月初原料丙酮市场大幅下行,成本支撑减弱,另外终端需求持续疲软,市场利空集中导致市场深跌;中旬中东局势紧张,产业链整体走强,MIBK市场跟随上游市场稳步走高。预计8月MIBK市场易跌难涨。
其他重点产品
芳烃 芳烃市场大涨后不同程度回落,纯苯、甲苯、PX分别收于4.9%、-0.6%和-3.6%。7月纯苯市场冲高回落,月内市场重心大幅上移,临近月底国际原油大幅跳水,成本支撑明显松动,纯苯市场快速回吐前期涨幅;甲苯市场价格受中东地缘局势扰动再度出现剧烈波动,月初价格在阶段性震荡筑底后,随原油走强开启强势反弹行情;亚洲PX市场震荡走高,国内PX开工低位,现货供应略紧,另外中东局势再度紧张,霍尔木兹海峡封闭,国际原油持续拉涨,商家挺价意向较强,仅月末出现回落。
聚酯原料 聚酯原料主要产品走势不一,PTA、乙二醇、短纤、瓶级PET分别收于-4.9%、4.5%、-2.3%和-7.1%。7月PTA市场呈现大幅上涨后弱势调整,整体观望氛围浓厚;乙二醇价格持续走强;涤纶长丝市场呈现“先抑后扬再承压”的震荡走势,行情走向与地缘政治主导下的原油价格波动深度绑定;瓶级PET市场整体先扬后抑,地缘与成本主导行情节奏。
塑料树脂 塑料树脂市场主要产品涨后整理或下跌,PE、PP、PVC、PS、ABS分别收于0.4%、-5.8%、-1.5%、-0.7%和2.9%。7月国内PE现货呈现冲高回落走势,分品种来看,LDPE供给增量有限,价格重心上移;LLDPE跟随成本端微涨;HDPE受新产能冲击及需求疲软双重压制维持跌势;PP市场上涨后高位震荡;PVC市场先涨后跌;PS市场走势上行后窄盘震荡;ABS市场呈现先弱后强再跌的走势。
8月市场或窄幅震荡后下跌
8月,原料(原油)方面,美国、伊朗和阿曼正在商讨一项关于管理霍尔木兹海峡船舶通行的协议,如果三方能就海峡问题达成一致,将对国际油市形成抑制作用。在此期间,如果中东局势保持平稳,那么有助于油价向冲突前的水平回归,反之如果冲突事件再起,油价在短期内将再度受到提振;综合来看,在谈判持续推进的背景下,国际油价或震荡下行,预计WTI主流运行区间70~80美元/桶,布伦特主流运行区间74~84美元/桶。化工市场方面,8月上旬交易逻辑为跟随原油窄幅震荡“等待海峡重新开放”,中旬或随地缘缓和开启下行通道,但美联储加息窗口后移叠加美元边际走弱,或给大宗商品带来修复机会;同时化工产品历史低库存和部分产品旺季逐步到来,限制市场下行空间。