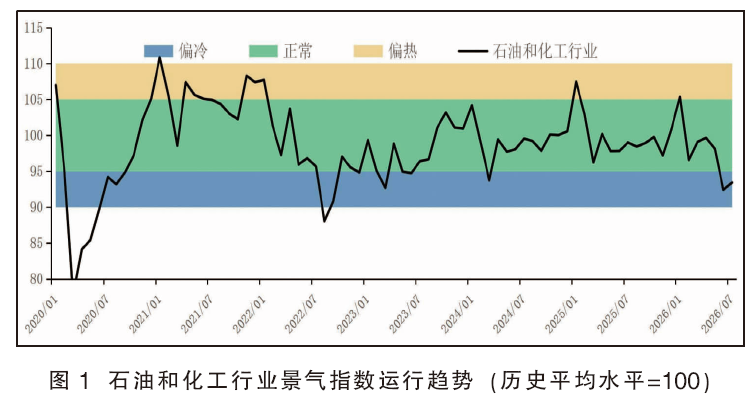
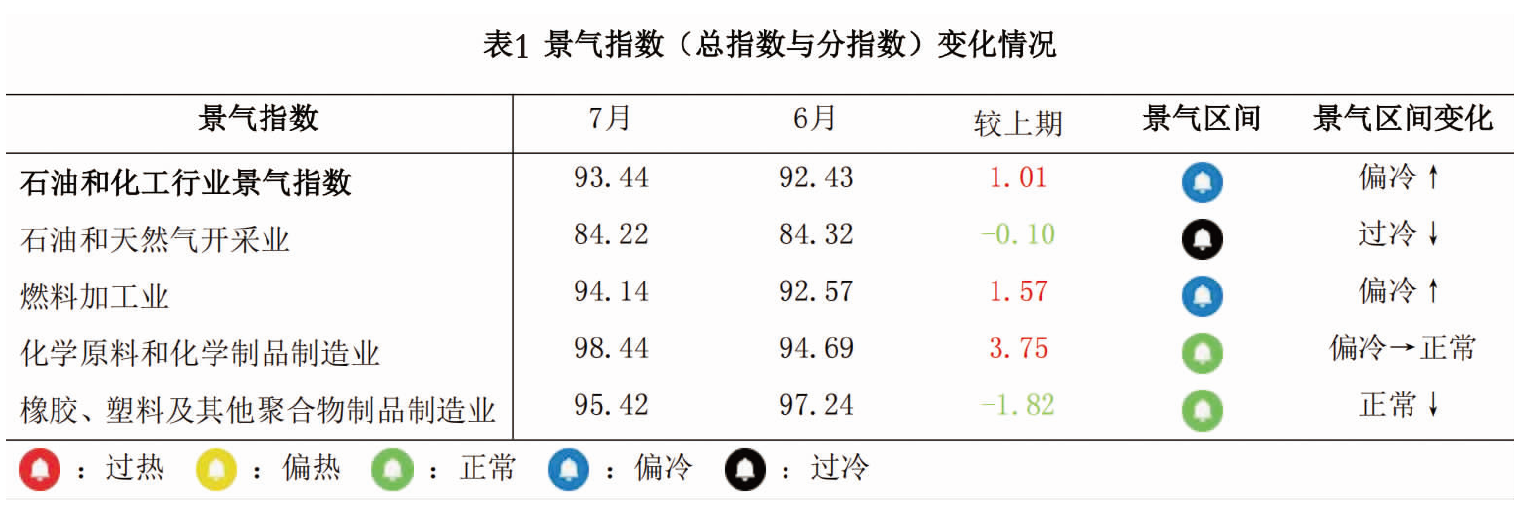
7月石化行业景气指数环比回升1.01个百分点,涨至93.44,结束连续两个月的下跌,在偏冷区间低位企稳。7月国际油价前低后高,全月均价环比略有回落;下旬地缘风险再次推动油价大幅反弹,上游盈利有所改善,并带动化工品价格上涨。与此同时,6月油价下跌采购的低价原料库存进入生产环节,化学原料和化学制品制造业、燃料加工业成本端压力明显释放——“价格跟涨效应”与“滞后的成本红利”双重叠加,推动行业景气修复。分行业看,化学原料和化学制品制造业受益最为明显,景气指数回升3.75个百分点,重返正常区间;燃料加工业景气指数小幅修复;石油和天然气开采业受原油全月均价回落影响景气指数微降;橡胶、塑料及其他聚合物制品制造业因处于终端,价格传导滞后叠加终端需求偏弱,景气指数回落。
石油和化工行业景气概况
7月,石油和化工行业景气指数为93.44,环比回升1.01个百分点(图1),在偏冷区间低位企稳。分行业来看(表1):
石油和天然气开采业景气指数84.22,环比微降0.10个百分点,仍处过冷区间。7月油价虽从低位反弹,但全月均价环比仍略有回落,石油和天然气开采业盈利空间较6月有所收窄。同时,企业生产端持续收缩,景气指数微降反映的是“油价反弹有限、利润有所收缩、去库仍在继续”的弱平衡状态。
燃料加工业景气指数94.14,环比上升1.57个百分点,处于临近正常区间边缘。7月油价反弹带动成品油价格上涨,炼厂利润有所改善;然而,7月制造业PMI再度跌入收缩区间,反映出柴油、航煤等需求依然疲弱,制约了景气修复的力度。
化学原料和化学制品制造业景气指数98.44,环比回升3.75个百分点,是本月亮点,从偏冷区间重返正常区间。核心驱动在于:7月油价反弹带动基础化工品价格上涨,而此前积压的高价库存已基本消化完毕,企业产销重新趋于平衡;同时生产热度提升,显示企业在利润改善后主动提高开工负荷。随着油价反弹和产品价格上涨,利润改善将在后续月份逐步体现。行业正从6月的深度调整中走出,进入修复通道。
橡胶、塑料及其他聚合物制品制造业景气指数95.42,环比下降1.82个百分点,仍处正常区间。与化学原料和化学制品制造业有所不同,橡胶、塑料及其他聚合物制品制造业的下游以终端消费品和中小加工企业为主,市场竞争激烈,产品调价空间有限。7月油价反弹后,该行业短期内既享受不到成本端的价格拉动,又承受着终端需求走弱的压力,景气指数回落。
热点分析及未来展望
1. 美伊局势再度紧张,地缘风险再次推高油价
7月,中东地缘局势出现重大反复。7月7日,美国财政部宣布撤销对伊朗石油出口制裁豁免,相关收尾交易持续至7月17日正式到期。7月12日,伊朗伊斯兰革命卫队海军宣布霍尔木兹海峡即日起关闭,直至美国停止干涉该地区为止。7月14日,美军恢复对伊朗港口海上封锁。航运数据显示,7月16日仅有13艘商船通过霍尔木兹海峡,创数月以来单日最低通行量,通行量降至冲突前的10%左右。在美伊冲突重启、霍尔木兹海峡再遭封锁的背景下, WTI原油价格从7月3日的68.7美元/桶涨至7月23日的92.2美元,累计涨幅高达34.21%。
对石化行业而言,地缘风险的再次升温是一把双刃剑:油价反弹改善了上游盈利预期,也带动化工品价格上涨,有助于行业景气修复;但若冲突持续升级导致油价过度走高,中下游成本将再次承压,行业修复的持续性将面临考验。
2. 7月制造业PMI回落至收缩区间,需求疲软影响景气修复
据国家统计局7月31日发布的数据,7月我国制造业PMI为49.2%,比6月下降1.1个百分点,时隔一个月再次跌入收缩区间。从分项指标看,生产指数为49.9%,较6月下降1.5个百分点;新订单指数49.0%,比6月下降2.7个百分点,反映出制造业市场需求回落。从石化行业来看,终端需求走弱直接影响了下游橡胶、塑料及其他聚合物制品制造业的需求,化学原料和化学制品制造业虽因油价反弹带动景气回升,但终端需求的疲软仍是其进一步修复的核心因素。后续需关注8月PMI能否重回扩张区间,以及政策端对需求的提振效果。
3.石油和化工行业景气展望
8月,原油价格方面,美伊冲突是核心变量。若冲突持续或进一步升级,油价将维持高位运行,上游油气开采业继续受益;若局势出现缓和,油价回调,中下游成本压力减轻但上游盈利承压。OPEC+已同意8月起继续增产18.8万桶/日,但霍尔木兹海峡受阻导致新增产的原油难以转化为实际对外输出,供应偏紧格局短期难改。综合判断,8月油价大概率维持高位震荡。需求方面,7月PMI已跌入收缩区间,8月通常受高温天气影响,下游开工率偏低,需求难有明显改善。但8月底至9月将逐步进入“金九银十”传统旺季的备货期,下游补库需求有望边际回暖。分行业看,油气开采业主要受原油价格变化影响,燃料加工业需观察成品油需求能否企稳,化学原料和化学制品制造业景气修复趋势有望延续,成本利润率有望随油价高位运行而改善;橡胶、塑料及其他聚合物制品制造业景气或继续处在正常区间低位,出口订单走势是关键变量。综合判断,8月石化行业景气指数有望延续修复态势,温和回升,但幅度有限。