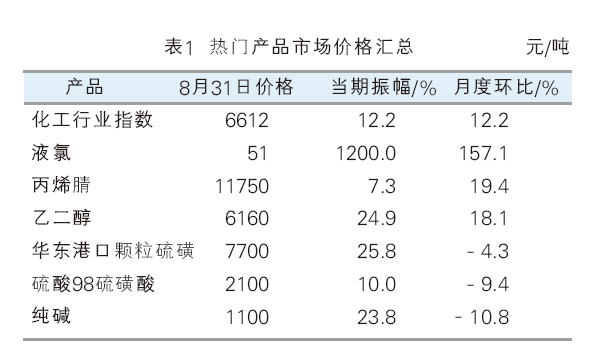
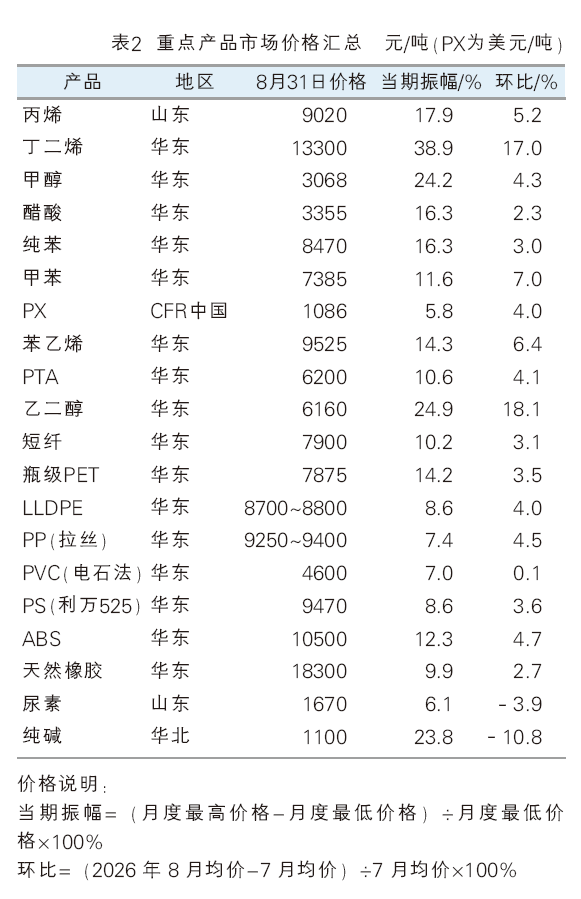
8月美伊冲突陷入僵局,成本端国际原油和焦煤同时飙涨,现货端上游库存偏低,强势推动化工市场期现货持续震荡走高。截至8月31日,金联创监测的化工行业指数收于6612点(8月3日为5895点),涨幅为12.2%。在金联创监测的131个化工产品中,月度均价环比上涨的产品共105个,占金联创监测化工产品总数80.2%;下跌的产品共21个,占产品总数的16.0%;持稳的产品5个,占产品总数的3.8%。表1、表2分别为热门产品、重点产品市场价格汇总。
涨幅榜产品
液氯 国内液氯市场高位整理,8月31日收于51元/吨,月环比涨幅为157.1%。8月部分氯碱企业检修或降负,供应端利好市场,下游开工尚可,厂家出货顺畅,市场报价涨跌互现。预计9月液氯市场价格弱势整理。
丙烯腈 国内丙烯腈市场高位震荡,8月31日收于11750元/吨,月环比涨幅为19.4%。8月初现货流通货源偏紧,工厂挺价拉涨市场;但随着利华益装置重启,供货预期放宽,叠加下游对高价货源接受有限,商谈重心下移;下旬受浙石化装置意外停车、部分企业发货受阻等突发供应收紧利好带动,市场止跌企稳,叠加多套装置临时故障消息刺激,成交重心小幅上行;临近月底市场供应增量,丙烯腈行情以震荡走弱为主。预计9月丙烯腈行情将先跌后稳。
乙二醇 国内乙二醇市场偏强运行,8月31日收于6160元/吨,月环比涨幅为18.1%。8月国内部分装置检修,同时海外地缘因素影响船期运输,中东进口货源到港延迟,整体到货量偏少,国内可流通现货资源持续收缩,华东主港库存持续去库,月底回落至年内低位,持货商惜售挺价情绪浓厚,现货报价持续抬升,中下旬市场现货紧张格局进一步加剧,推动现货价格快速冲高;月末市场逼空情绪消退,现货下滑收尾。预计9月乙二醇市场高位震荡。
跌幅榜产品
纯碱 国内纯碱市场重心下行,8月31日收于1100元/吨,月环比跌幅为10.8%。8月供需宽松格局贯穿全月,需求端表现疲软,受制于产能基数大,供给收缩力度远不及预期,基本面缺乏有效上行驱动,价格偏弱震荡为主。预计9月国内纯碱市场维持弱势探底态势。
硫酸98硫磺酸 国内硫酸市场下滑走势明显,8月31日收于2100元/吨,月环比跌幅为9.4%。8月国内硫酸市场氛围转弱,多地下行;下游磷肥企业采购节奏缓慢,仅维持刚需小单采购;化工行业成本承压,对原料补库意愿低迷。预计9月国内硫酸市场偏弱震荡,局部存下行预期。
华东港口颗粒硫磺 国内硫磺市场震荡下滑,8月31日收于7700元/吨,月环比跌幅为4.3%。8月初市场僵持观望较为明显;中旬前期滞留波斯湾硫磺船期陆续抵港,市场供给宽松预期升温,叠加下游磷肥、精细化工企业仍维持低负荷运行,刚需采购未出现放量,国内硫磺市场承压下行;下旬终端工厂对高价原料抵触情绪浓厚,仅维持刚需补库,贸易商入市意愿低迷,受西北煤化工所产硫磺标售价走低冲击,市场主流交易价格继续走低。预计9 月国内硫磺市场震荡下滑。
其他重点产品
芳烃 芳烃市场上涨为主,纯苯、甲苯、PX分别收于3.0%、7.0%和4.0%。8月国内纯苯市场月初重心下移,随后在地缘局势升级推动下,成本端支撑与港口低库存支撑价格阶段性反弹走强。8月国内甲苯市场价格强势震荡上涨,原油期价保持震荡上涨趋势,国内芳烃市场受提振整体走强,纯苯涨幅相对较高,给予甲苯价格有力带动;同时甲苯作为调油组分的经济性优势较强,叠加港口库存处于低位,供应紧张格局对价格形成坚实支撑;月末美伊局势缓和,原油大幅下挫,市场价格随即回落。8月亚洲 PX 市场震荡走高后月末回落,中东局势依然紧张,国际原油强势推涨,国内化工市场整体走强,PX期货市场稳步走高,不过终端需求一般,抑制市场涨幅,月末跟随原油市场大跌。
聚酯原料 聚酯原料主要产品重心上移,PTA、乙二醇、短纤、瓶级PET分别收于4.1%、18.1%、3.1%和3.5%。8月PTA市场出现震荡中拉涨,临近月底窄幅回落趋势。8月国内乙二醇市场整体呈现强势上行,月末高位震荡走势。8月涤纶短纤市场呈“跌-涨-跌”走势。8月国内瓶级PET市场整体高位震荡。
塑料树脂 塑料树脂市场主要产品先跌后涨,PE、PP、PVC、PS、ABS分别收于4.0%、4.5%、0.1%、3.6%和4.7%。8月国内PE市场呈现偏强震荡,重心上移的走势。8月聚丙烯市场先跌后涨,整体呈V型走势。8月PVC市场先涨后跌仍维持区间波动,并未走出趋势性行情。8月国内PS市场先弱后强。8月国内ABS市场短暂走弱后再度挺价上扬。