

近期,国内钾肥市场呈现明显的供需失衡状态,市场承压,价格持续走低,多数贸易商出现严重亏损。在秋季下游市场进程较为缓慢的情况下,钾肥利好支撑有限,短期难有明显的市场改观。
市场价格持续走低
从2026年中开始,钾肥市场出现了拐点,价格开始松动。随着国内钾肥供应量的不断增加,市场价格降幅在8月加速,所有品类价格均已跌破指导价,部分品种甚至已经跌破进口成本价格。
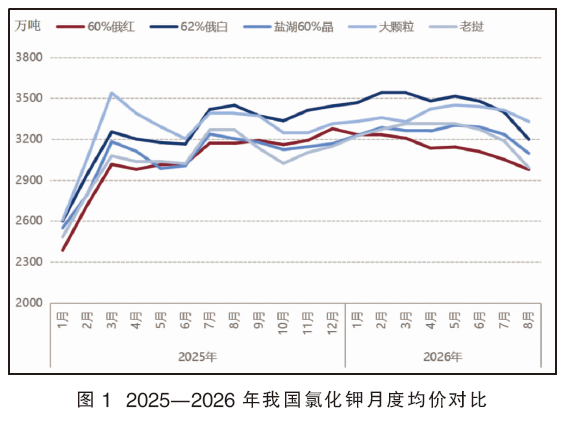
2026年5月开始,国内氯化钾市场价格开始出现小幅下跌(见图1),之后跌幅逐渐加速,且北方市场降幅明显高于南方市场。东北9月份签订新的月度合同,价格与8月份持平,口岸价格已经趋近于边贸进口商的成本价格,且在东北市场启动较为缓慢的情况下,新单成交并不积极,货源仍需要外发其他地区。其他区域新单成交不积极,秋季高磷肥市场进程较为缓慢,多数下游工厂在仍有大量成品库存的情况下,对钾肥原料采购不积极。市场整体需求支撑不足,但在结构性供应偏大的情况下,贸易商之间的订单竞争明显增强。
国内货源供应量增幅明显
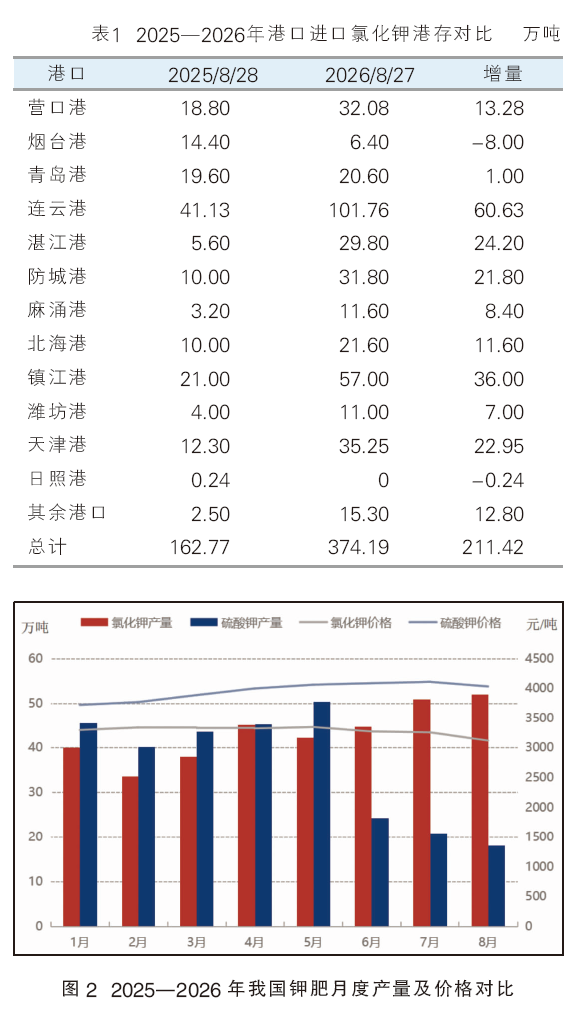
目前,我国进口氯化钾港存超过370万吨,同比涨幅高达129.89%。
从各个港口库存的情况来看,连云港、镇江港目前的库存量已经处于历史性高位,同期对比港口库存量增幅超过200万吨(见表1)。国内钾肥市场从上半年的供不应求,转向下半年的供大于求,去库存化艰难。
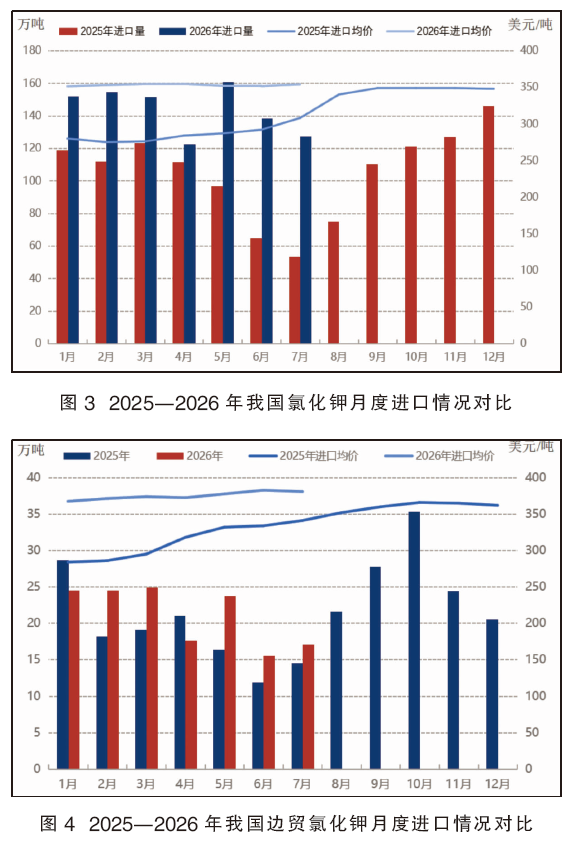
从国内钾肥的产量情况来看,2026年1—8月国内钾肥的总产量达到634.70万吨,同比减少6.54%(见图2)。无论是氯化钾还是硫酸钾,在2026年度的产量均有小幅下降。氯化钾在前期保供稳价的政策指导下,主要大厂开工尚可,但经过春耕旺季后,多数工厂陆续进入装置的轮流检修,因此总产量呈现小幅度下降,同比减少4.39%。而硫酸钾方面,虽然资源型硫酸钾厂家在本年度开工率较高,总产量或将略有提升,但加工型曼海姆硫酸钾在持续严重亏损下,装置开工率处于较低水平。因此综合来看,硫酸钾的产量同比下降9.00%,降幅明显高于氯化钾。
进口量创历史性新高度
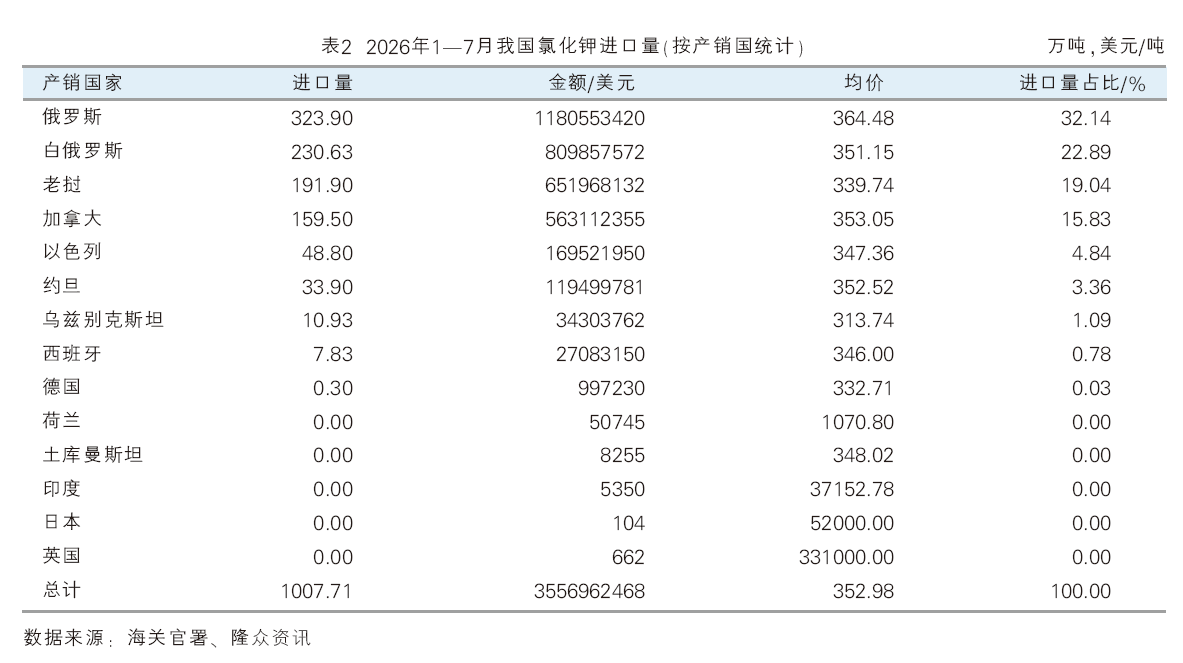
2026年7月我国氯化钾进口量在127.37万吨,环比下降8.01%,同比增加139.06%。在连续的进口量高位的情况下,国内氯化钾的货源供应量不断攀升,港存增幅亦较为明显。
从每个月的进口对比来看,2026年每个月的进口氯化钾货源均高于去年同期(见图3)。2025年我国钾肥大合同签订时间为6月份,进入中国的货源量持续较少。但2026年提前进行了大合同的签订,加之国际市场行情呈现缓慢下行的走势,无论是中国市场接受度,还是通往中国的运输便利,双重因素使得2026年月度进口量持续增加。5月份,达到了本年月度进口量高位,单月进口量达到160万吨的水平。我国港口进口钾的库存量亦从6月份开始持续增加,截至最新统计,港口库存已达到370万吨的水平。
今年,边贸的进口量亦呈现明显增长势头,7月边贸的进口量为17.16万吨,1—7月的总进口量达到148.13万吨,同比增幅为14.07%(见图4)。在2025年边贸进口量持续增加的情况下,2026年的边贸进口量继续补充,但在东北周边市场春季结束后就进入了淡季的状态下,边贸的绝大多数货源仍发往其他各个地区。
边贸实行月度签订订单的模式,且随着上半年国际钾肥市场行情持续上涨,边贸月度进口价格亦在不断拉涨。但近期边贸市场价格持续走低,甚至部分品种的销售价格已经接近边贸进口成本价格,在无明确流向的情况下,多数货源滞留在口岸,贸易商仍有一定的销售压力。
从钾肥的产销国分配来看,进口量最大的仍是俄罗斯,2026年1—7月我国从俄罗斯的总进口量达到323.90万吨,占比达32.14%;第二位是白俄罗斯,进口总量达到230.63万吨,占比为22.89%。今年老挝新增产能完全投产后,对中国的钾肥货源输出量明显增加,大量的老挝货源反哺国内,补充国产氯化钾的缺量。1—7月,进口总量为191.90万吨,占比19.04%,居第三位(见表2)。
需求支撑不足,价格持续低位徘徊
然而,从需求来看,今年秋季市场进程较为缓慢,主要的下游复合肥工厂装置开工持续处于较低水平。而且仍在开工的厂家多有一定的原料库存或成品库存,处于去库存化阶段,对钾肥等原料的采购需求相对有限。
在氮磷钾原料价格均不稳定的状态下,下游工厂及终端用肥有所推迟,刚性需求不足。而钾肥供应量持续位于高位,短期来看,难有明显的利好支撑,钾肥价格或将继续承压走低。