

2026年1—7月,国内主要化工品产量呈现结构性分化。新能源配套化工品、锂电材料产量大幅上行,乙烯、甲醇、对二甲苯(PX)、纯苯等基础石化大宗商品产量温和增长;传统树脂、通用塑料、聚酯化纤等板块产量同比回落,地缘影响下高成本及下游需求偏弱倒逼生产企业主动降负。供需格局分化根本原因在于下游产业景气度的差异,可结合不同赛道差异性调整采购、生产与备货策略。
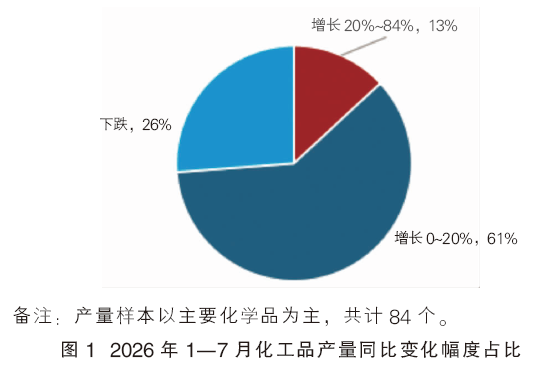
1—7月,不同化工品产量增速呈现明显分化(见图1)。其中磷酸铁锂、碳酸锂、丙二醇、碳酸二甲酯等锂电、新能源配套材料产量同比增幅居前,多数商品产量增长超20%。双氧水、双向拉伸尼龙(BOPA)、辛醇、环氧氯丙烷等精细化工品同步保持两位数增长;乙烯、甲醇、纯苯、PX等炼化基础大宗品维持小幅正增长,整体供应平稳;而精对苯二甲酸(PTA)、聚丙烯(PP)、己内酰胺、不饱和树脂、顺酐等聚酯、通用塑料、传统树脂产量同比下滑。整体来看,供给端的变化更多是下游订单影响下企业主动调整负荷,终端需求强弱成为决定产量走势的核心变量。
高增长:新能源配套产业链放量,锂电材料、精细溶剂产量增速突出
1—7月,产量同比增长靠前的化工品多集中于新能源配套赛道,锂电上游材料、电池溶剂、新型精细助剂成为增长的核心驱动。数据显示,磷酸铁锂1—7月产量同比提升84%,碳酸锂同比增长44%,碳酸二甲酯同比上涨37%,丙二醇、乙二醇单丁醚增幅也分别达到40%、41%,是市场增长弹性靠前的商品(见图2)。
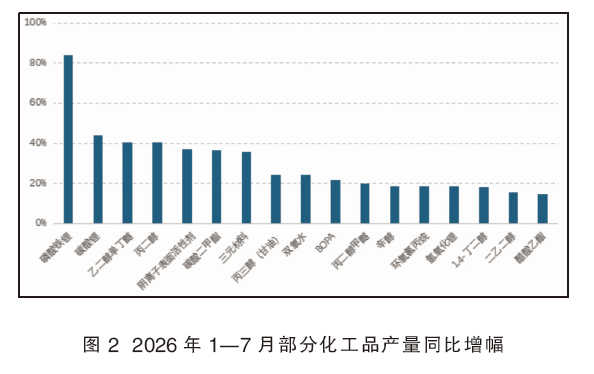
从需求领域来看,储能产业持续扩张叠加新能源汽车配套需求提升,直接拉动锂盐、磷酸铁锂等正极原料需求上行,产业链配套企业新增产能逐步释放,产量同步大幅增长。碳酸二甲酯作为锂电池电解液核心溶剂,下游需求持续增加,带动装置开工维持高位。丙二醇、乙二醇单丁醚、阴离子表面活性剂等醚类、助剂产品,除配套电池辅料外,同时适配新能源涂料、日化新材料等领域的增量需求,下游订单支撑下企业持续提负生产。
除此之外,双氧水、BOPA薄膜等精细化工原料/品保持20%以上的增长。双氧水广泛应用于新能源材料提纯、高端化工合成等精细化工配套;BOPA薄膜作为锂电软包、食品包装基材,伴随新能源包装需求增长,产量稳步提升。由此可见,精细化工品的增长特征较为一致,下游多属于新兴增量赛道,需求增长具备持续性,行业盈利相对稳健,企业生产积极性较高。
稳步放量:基础化工品小幅增长,确保刚需支撑
以甲醇、乙烯、纯苯、PX、乙二醇为代表的炼化核心化工品,1—7月产量呈现温和小幅增长,增速普遍在15%以下。即使受中东地缘冲突影响有原油进口缩量预期,大宗化工品整体仍以稳产为主。统计数据显示,1—7月乙烯产量同比增长9%,甲醇同比增长7%,纯苯同比增长2%,乙二醇同比增长4%(见图3)。
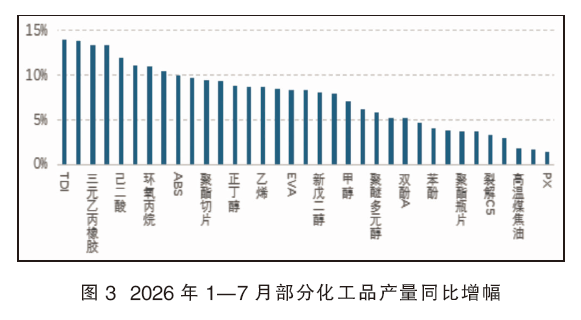
此类商品作为石化产业链的基础原料,供给变化直接反映炼化行业整体生产节奏。上半年国内大型炼化一体化装置受中东事件影响开工负荷阶段性下滑,但整体供应保持稳定。下游传统终端缺乏支撑,仅新能源新材料、汽车零部件、高端塑料等领域带来少量增量,因此多数商品产量维持低速增长。
产量下滑:通用塑料、传统树脂产量下滑,传统终端需求偏弱
与新能源赛道形成鲜明对比的是,不饱和树脂、传统塑料、聚酯化纤等商品产量同比回落,部分深加工精细化工品降幅突出。统计数据显示,1—7月不饱和树脂产量同比下滑30%,锦纶短纤下滑22%,PP粉下滑21%,顺酐、环氧树脂同比下滑12%,PP、尼龙6(PA6)、己内酰胺、PTA也出现不同程度负增长(见图4)。
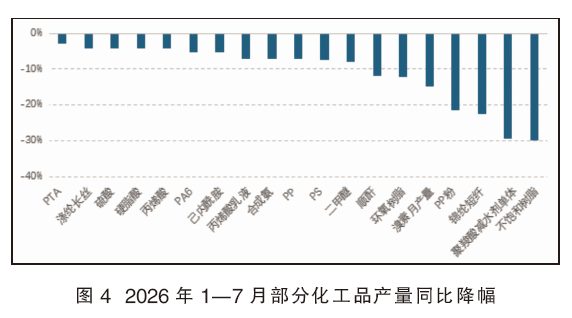
产量下滑的核心原因是下游传统终端需求恢复不及预期。不饱和树脂、环氧树脂、顺酐等商品高度关联建材、涂料、玻璃钢领域,因地产及基建配套需求疲软,市场持续处于供应宽松格局,企业长期订单量不足,产量持续收缩。聚酯化纤产业链核心下游为纺织服装行业,而上半年纺织行业面临高成本和内需乏力,出口订单增量有限,直接抑制PTA、涤纶、PA6、己内酰胺等商品产量。PP下游主要配套大宗货物盛装转运,用于食品外包装、封箱胶带基材等领域。上半年大宗商品流通、商贸订单偏弱,叠加丙烯原料成本高,导致PP企业阶段性降负运行。
后市预判及关注点
综合2026年1—7月产量数据及产业链需求情况来看,化工行业“冷热分化”的格局预计延续至下半年,不同赛道的基本面走势将继续走差异化路线。
新能源配套锂电材料、电解液溶剂、新型精细助剂赛道,短期下游储能、新能源车需求仍有支撑,产量大概率维持增长态势,但后续新增产能带来的供应增长风险值得关注。芳烃、乙烯、甲醇等基础化工品生产运行节奏保持平稳,产量预计维持小幅增长,需关注国际原油、宏观政策变化带来的扰动风险。传统树脂、聚酯、通用塑料类,在终端需求没有实质性回暖前,生产大概率随需求而定,阶段性供给收缩有望带来行情机会。
整体来看,化工品市场的发展机会与下游终端赛道差异化息息相关,结合供给、需求的边际变化,制定差异化的采购、排产、库存及风控策略,才能更好匹配未来差异化的市场环境。